
储蓄国债 vs 银行定存:5年期每年差0.4%,1.2万缴存到底选谁?
个人养老金账户里的钱,很多人缴进去就一直趴在活期里,白白浪费了收益。2026年6月起,储蓄国债(电子式)正式纳入个人养老金产品范围,这是四年来第一次给这笔钱多了一个”压舱石”的选项。可问题来了:同样是保本、同样是国家信用,国债和大额存单到底差多少?今天咱们把账算清楚。
延伸阅读:《储蓄国债1.70%杀进个人养老金,一年攒12000元,比存定期到底多多少?》。
延伸阅读:《个人养老金买储蓄国债还是专属存款?1.7%和1.63%的3年之差,你能多赚多少》。
同样1.2万缴存,差出多少钱?
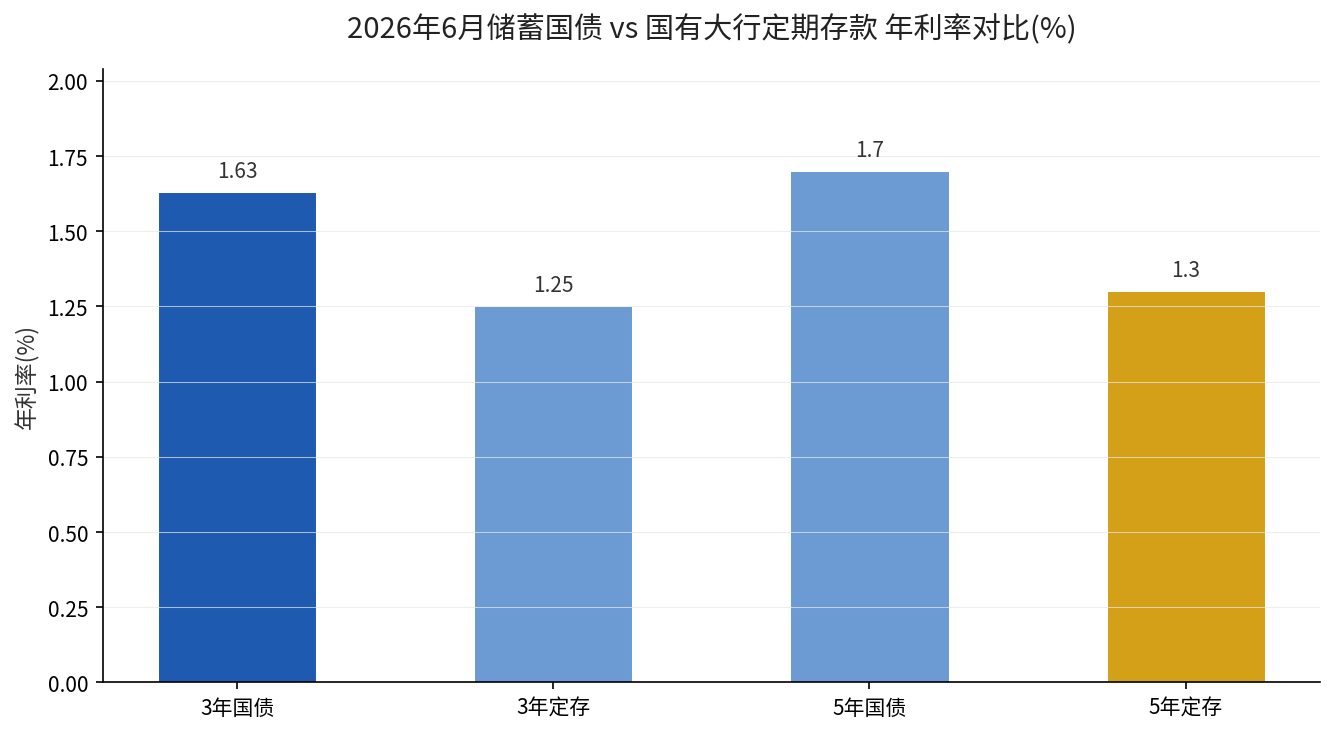
以2026年6月10日发行的第三、四期储蓄国债为例,这是财政部官方公布的票面年利率:3年期为1.63%,5年期为1.70%。而同一时期,国有大行的3年期和5年期定期存款挂牌利率大约在1.25%和1.30%左右。
表面看,0.4个百分点好像没多少。但如果你每年足额缴存12000元,这笔差距会随着复利逐年放大。同样是5年期、每年缴存1.2万,只算单次5年的话,国债每年利息比定存多出约48元;如果把几十年的缴存期算进去,累积起来就是一笔看得见的”多出来的养老钱”。
拆解差距到底从哪来
第一,票面利率本身就是官方定的。储蓄国债的票面年利率由财政部在发行时统一公布,本次3年期1.63%、5年期1.70%,对所有人都一样,没有”讨价还价”的余地,也不存在地区差异。
第二,国有大行定存利率已经降到了1.25%~1.30%这一档。注意,这是”挂牌利率”,不是你在新闻里看到的”大额存单”那种更高的利率——普通定期存款的挂牌利率就是这个水平,而且未来还有继续下行的可能。
第三,关键在”锁定”。定存到期后再存,利率得看当时的新利率;而储蓄国债是固定利率、固定期限,买了就锁定到到期日,中途利率怎么降都不影响你。
结论:选国债还是选定存?
如果你的钱是打算在个人养老金账户里长期放着、追求保本保息,那么当前环境下储蓄国债明显更划算——同样的国家信用背书,利率更高,还锁定收益。
但有两类人要留意:一是距离退休很近、可能很快要领取的人,5年期国债有期限约束,需确认到期时间不影响支取;二是追求流动性的人,国债虽可通过转让或提前兑取,但规则和定存不同,买之前要看清提前兑取的手续费条款。
一句话:稳字当头、钱不急着用,国债是当前个人养老金账户里值得优先考虑的”保本选项”。
来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号);人民网《个人养老金6月10日可以买储蓄国债了》(2026年6月10日)
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。