
养老三支柱覆盖人数榜单:第一支柱10.76亿人,第三支柱你排第几?
退休后能拿多少钱,从来不是看单个账户,而是看”三根柱子”加起来有多粗。我国养老体系的三支柱分别是:第一支柱基本养老保险、第二支柱企业年金和职业年金、第三支柱个人养老金。三根柱子各自的覆盖人数,差别大到一眼就能看出答案。
先看这张榜单:三支柱覆盖人数差出数量级
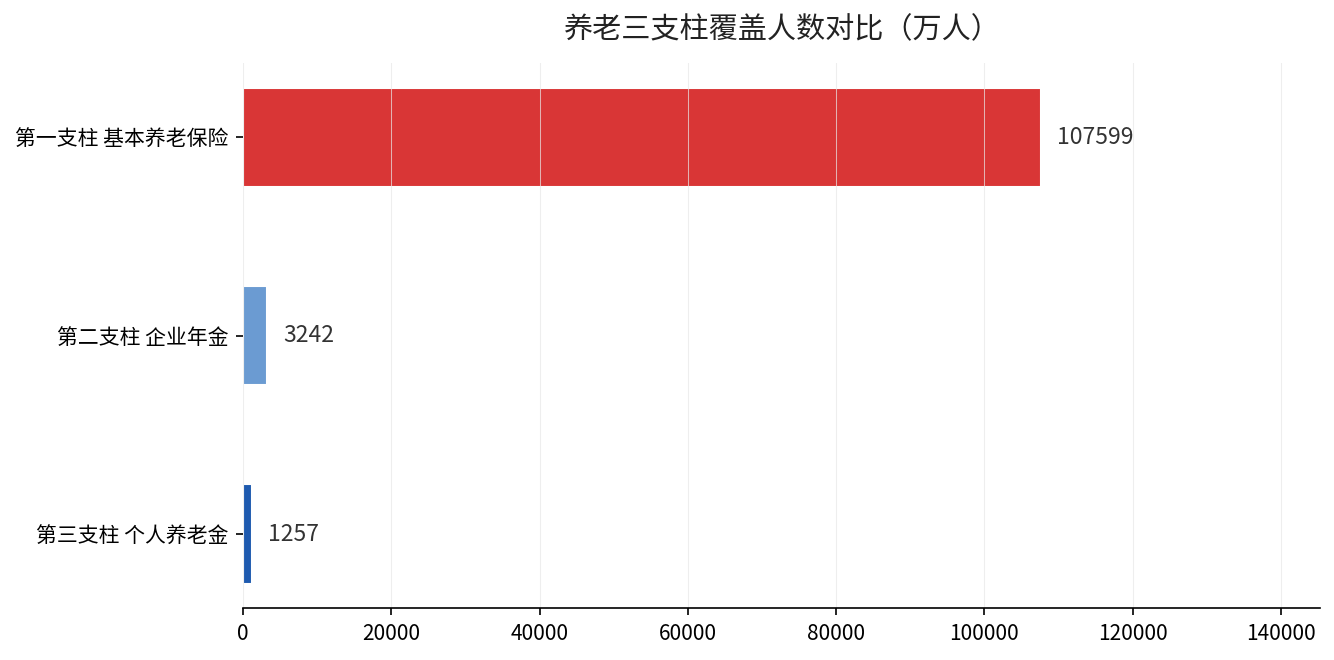
把三根柱子并排列出来,数据来自人社部官方公开的统计公报和企业年金公告,覆盖人数从几十亿、几千万到几百万,每一档都差了一个数量级。
| 养老支柱 | 覆盖人数 | 资金规模 | 数据来源 |
|---|---|---|---|
| 第一支柱 基本养老保险 | 107599万人(10.76亿) | 全国社保基金收入92169亿元/年 | 人社部《2025年度人力资源和社会保障事业发展统计公报》2026年7月16日 |
| 第二支柱 企业年金 | 3241.84万人 | 积累基金36421.88亿元 | 人社部企业年金基金业务数据摘要(截至2024年末) |
| 第三支柱 个人养老金 | 产品1257只(覆盖人群未单独公布) | —— | 国家金融监管总局/人社部个人养老金产品目录 |
三个数字摆在一起,结论很直接:第一支柱10.76亿人,是绝对的地基;第二支柱3241.84万人,是”有单位且单位肯建”的少数;第三支柱个人养老金,产品已经上了1257只,但真正开缴的人,占比仍不高。
第一支柱为什么能排第一:它是兜底的
107599万人这个数字,意味着全国绝大多数劳动者都被基本养老保险覆盖在内。根据人社部《2025年度人力资源和社会保障事业发展统计公报》,截至2025年末,基本养老保险参保人数比上年末又增加316万人,仍在持续净增。
这107599万人不是凭空来的,它分两块:城镇职工基本养老保险和城乡居民基本养老保险。前者由单位和个人共同缴费,后者面向没有固定雇主的城乡居民,政府还出基础养老金补贴。正是这种”全覆盖+保基本”的设计,让它成为规模最大的那根柱子。
第二支柱差在哪:3241万人只是零头
企业年金的覆盖人数只有3241.84万人,相对于10.76亿参保人,占比只有3%左右。差距的根子在于:企业年金是企业自主建立的,没有强制。截至2024年末,全国建立企业年金的单位159287个,积累基金36421.88亿元,同比增速14.2%。
增速14.2%不算慢,但基数小,绝对量仍然有限。很多人问:为什么自己单位没有?因为企业年金对单位是”额外成本”,中小企业和民营企业普遍建不起、也不愿建。这3241.84万人,集中在国企、央企和少数效益好的大厂。
第二支柱里还有一块职业年金,是机关事业单位专属,单位和个人分别按8%和4%缴费,由制度强制保障,覆盖了体制内的参保人员。但职业年金和普通人、尤其是企业职工无关,你的名额得看自己单位有没有建企业年金。
第三支柱:货架最长,但很多人还没上
个人养老金是唯一一个”完全靠自己”的支柱,2022年先在36个城市试点,2024年12月15日起全面推行到全国。目前公开的产品池里,储蓄、理财、保险、基金四类加起来共1257只,其中养老理财产品只有37只,占比不到3%。
产品多,不代表人均投得多。个人养老金的逻辑是自愿参加、每月或每年自己存,享受税收递延优惠,退休后再领。它的最大价值不是收益有多高,而是用一个”专款专用”的账户强制自己把养老钱存下来。
从榜单看,第三支柱的”覆盖”最难用人数衡量,因为开立账户和实际缴费是两回事。但方向很明确:在国家把缴费年限从15年逐步提高到20年、延迟退休同步推进的背景下,第三支柱的分量会越来越重。
这张榜单,你该怎么看
第一支柱决定你退休的”下限”,保基本没问题,但要维持退休前的生活水平,光靠它不够。
第二支柱决定你有没有”单位加成”,有企业年金的,退休多一份现金流;没有的,就得靠自己补。
第三支柱决定你能给自己的”上限”,它没门槛、没强制,拼的纯粹是你有没有提前规划的意识。
现在就做一件事
打开你的电子社保卡,先确认三件事:第一支柱的累计缴费年限是多少年;第二支柱,问一句HR你们单位建没建企业年金;第三支柱,查一下自己有没有开立个人养老金账户、今年有没有缴费。
三根柱子你现在搭了几根?留言告诉我你的具体情况,我帮你算清楚退休后大概能到手多少。