
个人养老金连缴3年和只缴1年差别多大?12000元学费换来的退休账
先抛一个很多人纠结的场景:同样是往个人养老金账户里存钱,有人咬着牙连缴3年,有人第一年尝了个鲜就再没管过。两种做法,到退休那天账户里的钱能差出多少?今天就拿12000元这个官方顶格数,一步一步把账算清。
先把三个官方硬数字钉死
个人养老金制度不是地方试点,是国家层面的制度设计,有三组数字是写进文件的硬杠杠。第一,每年缴纳上限12000元,这是《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日印发)明确的额度。第二,缴费部分在汇算清缴时可以税前扣除,这是财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月4日发布)给的优惠。第三,账户里的钱退休领取时,不并入综合所得,单独按3%的税率计算缴纳个人所得税,出处同为2022年34号公告。
这三组数字是后面所有算账的前提。记不住文件名没关系,记不住额度(12000元)、优惠(税前扣)、领取(3%)这三个词就够用了。
同一个人,两种缴法,差在哪?
假设小王今年35岁,年收入适用20%的税率档,每年顶格缴12000元,并把这些钱放在账户里做稳健理财,按年化3%的记账收益去滚。我们比较两种做法——连缴3年、之后停缴,以及只缴第1年、之后停缴。两种做法到60岁退休(25年后)再看账户余额。
先算连缴3年的总账。3年共缴入36000元本金,因为适用20%税率,每年税前扣除省下的税是12000×20%=2400元,3年共省税7200元。这笔省下的税,等于国家帮你把缴费成本实实在在压低了。本金36000元按年化3%复利滚25年,退休时账户本金加收益大约在75000元附近。
再看只缴第1年就停的观念账。本金只有12000元,省税只有2400元,25年后按同样3%复利,账户余额大约在25000元上下。两种做法,本金和收益加起来,差出了整整50000元左右,而这一切的起点,只是第二年和第三年少缴了那24000元本金。
差距不是本金,是”复利的时间窗”
有人会反驳:少缴两年,本金也就少24000元,凭什么最后差50000元?答案藏在复利里。第一年缴进去的12000元,比第三年缴进去的12000元,多享受了整整两年的复利。年复一年、利滚利,前期多缴的一块钱,比后期补缴的一块钱值钱得多。
更关键的是税优的作用。20%税率档的人,缴满12000元实际只花了9600元的税后成本(12000元里先拿回2400元省税),却让12000元全额进入账户去滚利息。这是用”税前一块钱”换”账户里一块钱还带税优”的杠杆,只缴一年就放弃了后面两年的这个杠杆。
这张图,一眼看懂两种缴法的落点
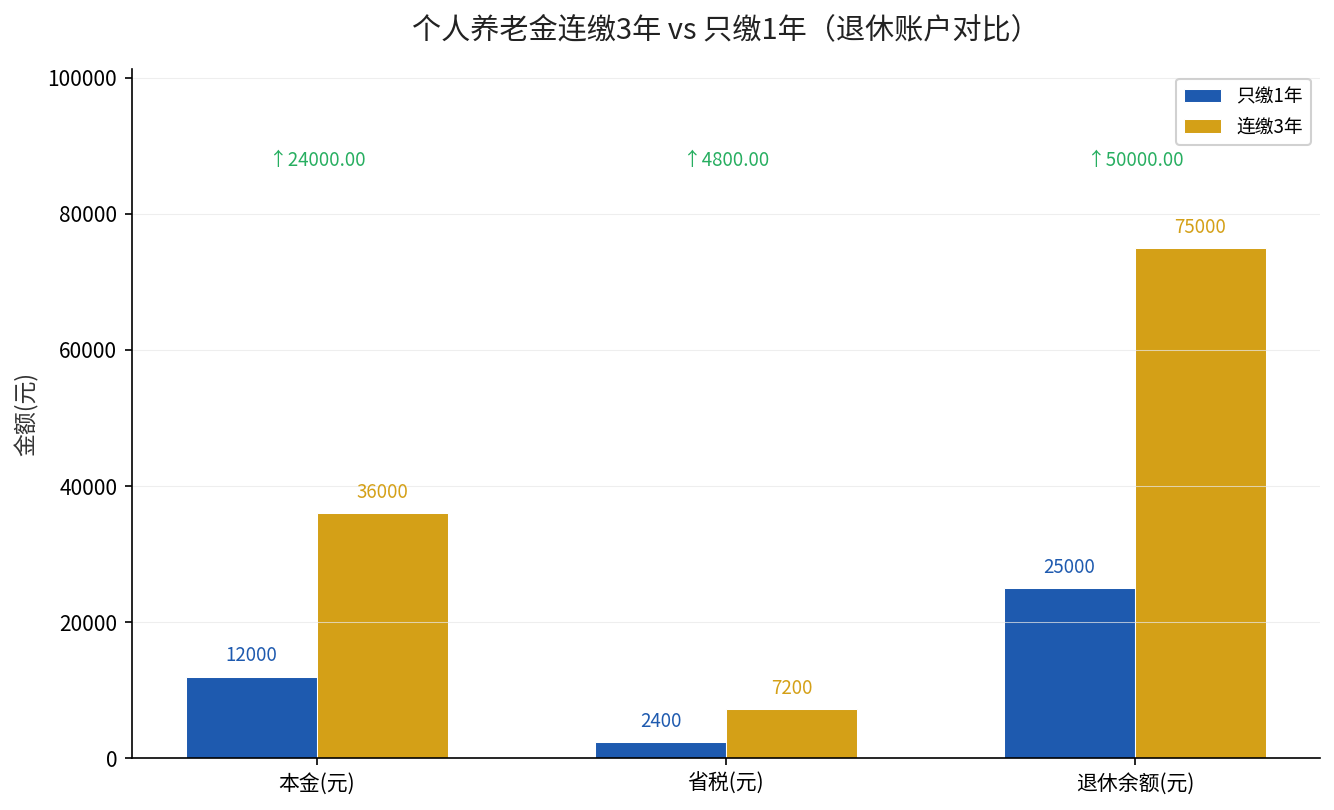
上图的对比很直观:连缴3年(金)和只缴1年(蓝),起点只差两年的缴费动作,退休终点却拉开将近一倍的差距。省税金额那一栏同样如此——3年省7200元税,只缴1年只有2400元。
到底该怎么缴,给你一句可执行的建议
如果你的现金流允许,尽量按年顶格缴满,并且越早开始越好。哪怕第一年只能象征性缴几百元,先把账户开起来、把扣税资格用起来,也比”等以后收入高了再缴”强。账户早开一年就多滚一年复利,不缴满一样能省税,这笔账我们之前拆解过,可以对照着看。
如果确实某年手头紧张,也别强行缴满,个人养老金账户没有”必须年年缴”的强制要求,缴多缴少、停缴补缴都由你自己定。关键在于别让账户长期空转——空转一年,损失的不仅是省税,还有那一整年的复利起点。
延伸阅读:个人养老金账户到底和社保养老金是什么关系,开户前先核对哪三个动作,可以点进这篇开户缴费的拆解看。
结尾的一步:现在就动手
想知道自己适用哪档税率、每年能省多少税,打开个人所得税App,在汇算清缴页面就能看到自己的适用税率档位。你的税前扣除资格,也在这一个App里能查到。点进去看一眼,比看十篇文章都管用。