
养老这件事,过去很多人是「走一步看一步」,但2025年的全国数据摆出来之后,再用老思路可能就来不及了。2026年2月28日,国家统计局发布《中华人民共和国2025年国民经济和社会发展统计公报》,里面两组跟养老直接挂钩的数字,值得每一个还没退休的人认真读一遍。今天把政策背后的关键信息拆清楚,再告诉你规划该从哪一步动手。
政策核心:三个数字先钉死
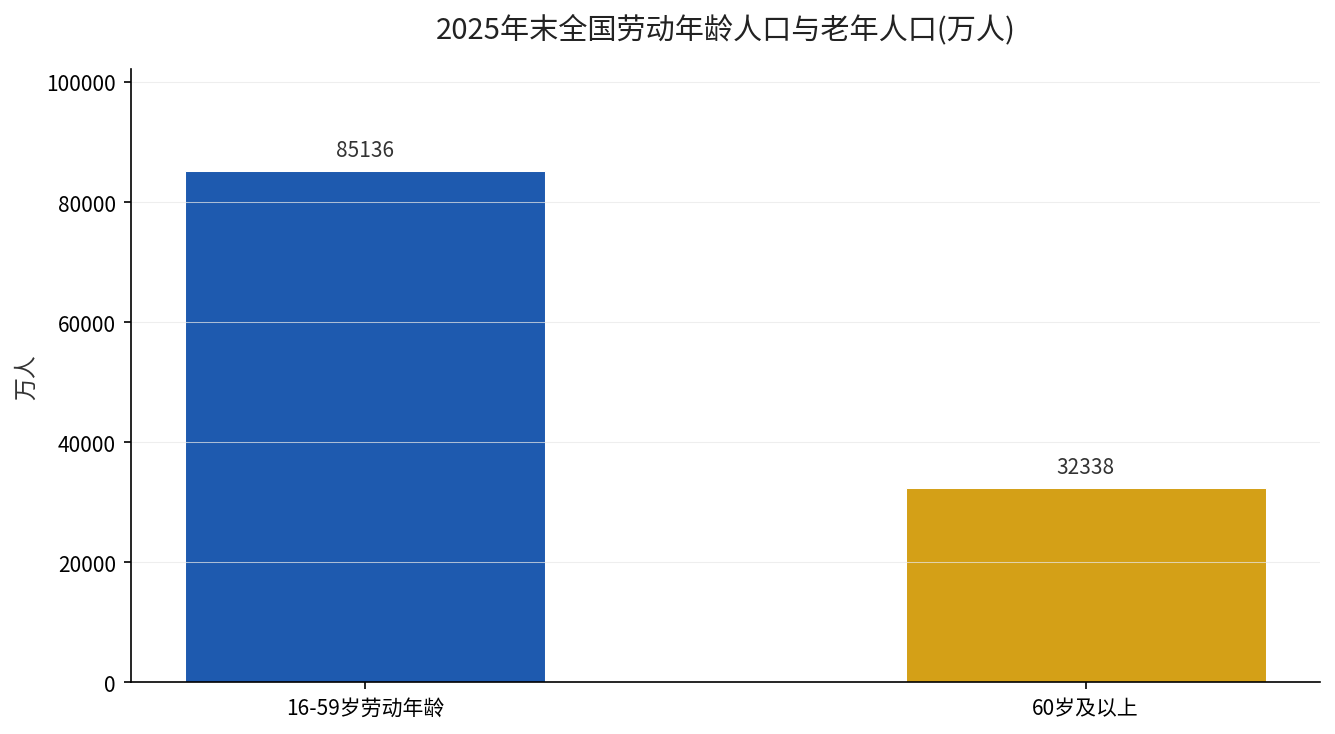
第一组是「人」:2025年末,全国60周岁及以上人口32338万人,占总人口23.0%;65周岁及以上22365万人,占15.9%(数据出处:国家统计局《中华人民共和国2025年国民经济和社会发展统计公报》,2026年2月28日)。这是公报里白纸黑字的官方口径,不是任何推算。
第二组是「钱」:全国参加基本养老保险人数107599万人,比上年末增加316万人,其中城镇职工54680万人、城乡居民52919万人(数据出处:国家统计局《中华人民共和国2025年国民经济和社会发展统计公报》,2026年2月28日)。
第三组是「床」:全国共有养老机构3.9万个,养老服务床位768.0万张。这意味着,如果你想靠社会养老机构兜底,床位供给是有数的,光靠「到时候再说」很可能排不上或负担不起。毕竟床位的增长,是远远跟不上60岁以上人口规模增长的。数据出处均为国家统计局《中华人民共和国2025年国民经济和社会发展统计公报》,2026年2月28日发布。
对谁影响最大?三类人各自不同的账
第一类是还在缴职工社保的中年人。你现在社保里的每一档缴费,都会在未来退休时直接折成待遇,职工赛道和居民赛道的差距,这里就不再重复了。这一人群最怕的不是缺意识,而是「一直按最低档凑合缴」,等到快退休才后悔。
第二类是灵活就业、城乡居民这类「轻保障」人群。他们缴费门槛低,但对应的养老金替代率普遍偏低,光靠第一支柱,退休后大概率会有明显缺口。对他们来说,越早把缴费年限拉长,未来缺口就越小。
第三类是已经临近退休、手里有点闲钱的人。对他们来说,问题已经不再是「要不要准备」,而是「剩下的几年还能补多少」。个人养老金账户每年12000元的额度,就是给这部分人开的一扇门。
| 人群 | 当前核心问题 | 最该补的一件事 |
|---|---|---|
| 在职职工 | 落在哪条赛道、什么档位 | 缴费不断档、档位别卡最低 |
| 灵活就业/居民 | 替代率偏低、缺口明显 | 尽早加高缴费年限 |
| 临近退休 | 剩下几年能补多少 | 用足个人养老金额度 |
这张表不是让你对号入座后焦虑,而是让你看清:不同阶段的人,动手的先后顺序不一样。
什么时候开始做?时间线给你排好
如果你现在40岁上下,距离退休还有十几年,这个窗口期其实很关键。养老金是「滚雪球」的逻辑,同样一笔钱,早十年放进个人养老金账户复利,和临退休才补,几十年下来差距会拉得非常大。
如果你已经50岁上下,就别再把「再等等」挂在嘴边。第一步先查清自己现有的缴费年限和档位,第二步算清距离目标替代率还差多少,第三步再决定要不要开通个人养老金、按什么产品配置,不用一步到位,但一定要先动起来。拖得越久,能在退休前补的年限和金额就越少,这是时间给养老规划设下的天然边界。
任何规划都怕「算不清」。你把缴费年限、当前档位、退休预期这三样摸清楚,剩下的缺口自然就浮出来了。我们之前算过个人养老金那笔账,每年放12000元到底值不值,可以对照着看。
行动清单:三步把规划落到纸面上
这一步不是泛泛地劝你「早准备」,而是给出三个现在就能动手的具体动作:第一,打开电子社保卡,查自己累计缴费了多少年、当前处于哪个档位;第二,用官方口径算一算自己退休后大概能领多少,看看离心理预期差多少;第三,缺口那部分,决定是用个人养老金、企业年金还是其他工具来补。每一步都不复杂,难点只在「愿不愿意花十分钟坐下来算」。
把这些写下来,养老规划就不再是一句空话。退休不是某一年的坐等,而是从今天起每一笔钱、每一年缴费积累出来的结果。
你的社保已经缴了多少年?退休后期望每月领多少才算够用?留言「规划」两个字,我帮你把缺口和补法一步步拆出来。