
养老金”多缴多得、长缴多得”到底怎么算?这张计发月数表把账给你摆平
很多人到了退休核算那天才恍然大悟:自己每月领多少,根本不是”缴没缴满15年”一句话能说清的。真正决定你每月到手金额的,是三个变量——缴费基数、缴费年限,还有一个容易被忽略的”计发月数”。
《中华人民共和国社会保险法》第十五条写得很明白:基本养老金由统筹养老金和个人账户养老金组成,根据个人累计缴费年限、缴费工资、当地职工平均工资等因素确定。这句话,就是你退休后每一分养老金的来源。
政策核心:你的养老金,从头到尾就两块
对照《社会保险法》(2010年10月28日通过,2011年7月1日施行)和《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月发布),企业职工退休后的养老金,就是”基础养老金”加”个人账户养老金”两笔钱。
基础养老金是统筹的部分,跟你缴了多久、按什么档次缴直接挂钩;个人账户养老金,是你自己账户里月月攒下的钱,退休后按月分期发还给你。两笔钱各有一套算法,算出来的和,才是你每月真正到手的数。
基础养老金:年限和档次,一个都不能少
基础养老金的算法,国发〔2005〕38号定得很细:用”退休时当地上年度在岗职工月平均工资+本人指数化月平均缴费工资”除以2,再乘以累计缴费年限,最后乘以1%。
翻译成大白话:你缴得越久、选的档次越高,这两个”工资”的加权平均就越靠上,乘出来的基础养老金就越多。年限在这里是实打实的乘法——每多缴一年,基础养老金就多一整个百分点对应的份额。
个人账户养老金:60岁和55岁,领法不一样
个人账户养老金,是你账户里的全部储存额,除以一个固定的”计发月数”。这个计发月数不是拍脑袋定的,国发〔2005〕38号附了一张计发月数表,按退休年龄对应不同数值。
61岁及以上退休对应132个月,60岁是139个月,55岁是170个月,50岁是195个月。注意一个关键规律:越早退休,计发月数越大,同样一笔账户钱分到每个月就越少——因为你要领的年头更长。
有人会问,计发月数是不是领完就停的封锁线?不是的。计发月数只是把账户余额折算成每月发放额的除数,账户余额发完了,个人账户养老金这块会由统筹基金继续支付,你并不会因此少拿。这一点,稍后配的那张图也会帮你把差距看得更直观。
顺带说一句,城乡居民养老保险的计发规则跟职工不同,它由基础养老金和个人账户养老金两部分构成,但个人账户部分同样有。
| 退休年龄 | 计发月数 | 账户存10万,每月领 |
|---|---|---|
| 50岁 | 195个月 | 约513元 |
| 55岁 | 170个月 | 约588元 |
| 60岁 | 139个月 | 约719元 |
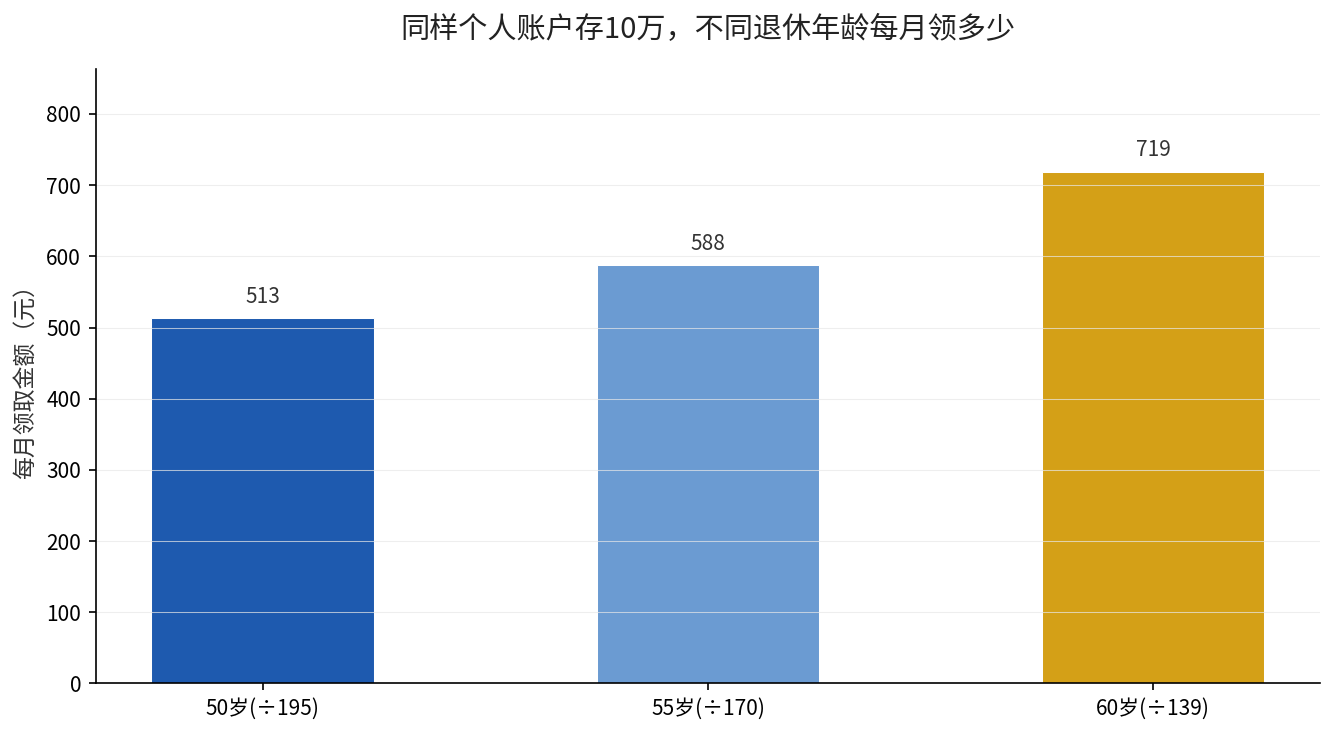
同样个人账户里存了10万,60岁退每月领约719元,50岁退每月只有约513元,光这一项就差了200多元。这张表,就是”晚退休、多领钱”这句话最直接的来源。我们之前专门拆过”除以139″这件事,领满139个月钱会不会停,这里就不重复展开。
对谁影响最大:三个年龄段的人,各算各的账
临近退休的人,最该盯的是计发月数。能不能坚持到60岁、还是只能55岁退,直接决定每个月少拿几十到两百元,而且这差距要跟一辈子。
还在缴费的人,重点是年限和档次这两头。多缴一年、多上一个档,基础养老金和个人账户两边同时都在涨,长期复利下来比想象中可观。刚参保的年轻朋友,更别把”缴满15年”当成终点,那只是领取养老金的最低门槛。
现在该做的一件事
打开电子社保卡,把你当前的累计缴费年限、历年缴费基数拉出来看一眼,再对照上面的公式粗算一遍。想知道你退休到底能领多少、又差在哪一档,评论区留句”养老金”,我帮你把账算清楚。