
社保按60%档和100%档缴,退休每月到底差多少钱?这笔账一算便知
同样月薪8000元,有人按60%档缴社保,有人按100%档缴,每个月到手的工资差了几百块。可退休后,这两个人的养老金又能差出多少?很多人只算眼前少扣的那点钱,没算清退休后少的那些钱。
先定同一个前提:两个人,除了缴费档次,其他全一样
为了让账算得干净,我们假设有两位职工小张和小李,同一座城市、同一年入职、同一年同岁退休,唯一区别是:小张一辈子按60%档缴,小李按100%档缴。
职工养老保险的缴费基数,上限和下限是有明文规定的。按国务院办公厅《关于印发降低社会保险费率综合方案的通知》(国办发〔2019〕13号)及各地执行口径,缴费基数按上年度全省全口径城镇单位就业人员平均工资的60%到300%核定。也就是说,最低不能低于60%,最高不高于300%。
同样条件,两个档次差多少基础养老金
基础养老金的算法,是《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)定下的公式:(退休时当地上年度在岗职工月平均工资+本人指数化月平均缴费工资)÷2×缴费年限×1%。
这里的关键在”本人指数化月平均缴费工资”——你按60%缴,这个数就接近社平工资的60%;按100%缴,就接近100%。把它和社平工资平均后再乘年限,档次越高,乘出来的基数越高。
举一个纯粹用于演示的例子:假设某地退休时上年度在岗职工月平均工资是8000元(仅作计算演示,各地以当地人社部门公布的计发基数为准)。缴满30年,60%档的指数化工资约为4800元,100%档约为8000元。
那么基础养老金这块:60%档是(8000+4800)÷2×30×1%=1920元;100%档是(8000+8000)÷2×30×1%=2400元。光基础养老金一项,每月就差480元。
个人账户那块,差距也摆在明面上
个人账户养老金的算法,同样是国发〔2005〕38号规定的:个人账户储存额÷计发月数。因为个人账户是按你缴费基数的8%计入的,缴费基数高,账户里攒的钱就多。
还是上面的例子,60岁退休对应139个月。假设小张按60%档缴30年,个人账户累计约13.8万元;小李按100%档缴30年,个人账户累计约23万元(数字为演示估算,实际以个人账户记账为准)。分别除以139,小张每月约993元,小李每月约1655元,这一块又差出约662元。
| 项目 | 60%档(小张) | 100%档(小李) | 每月差额 |
|---|---|---|---|
| 基础养老金 | 约1920元 | 约2400元 | 480元 |
| 个人账户养老金 | 约993元 | 约1655元 | 662元 |
| 合计 | 约2913元 | 约4055元 | 约1142元 |
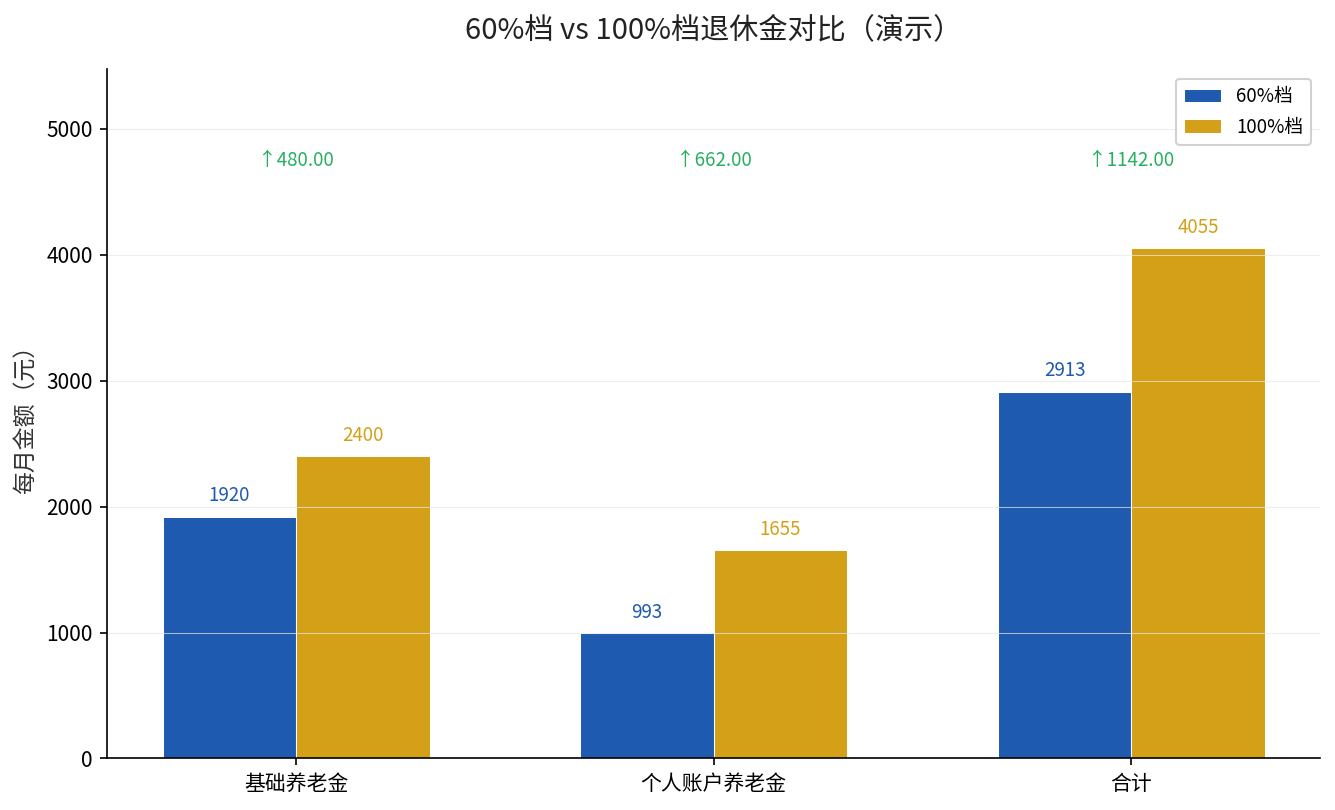
把两笔加起来看:小张退休每月约2913元,小李约4055元,每月相差约1142元,一年就是1.3万多元。这笔差距不是一天两天,是要跟着你过几十年的。
差距到底从哪来:两个乘数,一个都不能抠
拆开看,差距就来自两个地方。第一是基础养老金里的”指数化工资”,档次直接决定这个数的高低;第二是个人账户里的累计储存额,缴费基数越高,8%计入的钱越多,日积月累差距就拉开。
所以我们之前专门写过缴费基数上限的榜单——不同城市计发基数差距很大,这直接决定你退休的”分母”是多是少,2026年各地社保缴费基数上限对比可以翻出来对照看看。
结论:选哪一档,看你这阶段能扛多少
如果手头宽裕,年轻时把档次往上提一提,长期下来退休金差距会很可观;如果眼下现金流紧张,60%档是保底,先把年限缴够、别断缴,等收入上来了再逐步提档也不迟。
但有一条要记住:别为了少扣几百块,把档次常年压在最低。退休金是按你一生缴费的累计来的,年轻时省下的那点钱,远抵不过退休后每月少拿的那笔。
现在该做的一件事
打开电子社保卡,看看你自己最近几个月的缴费基数是按多少档核的,再对照上面的公式,把你目前的档次换算成退休金差多少。想知道你按现在的档次退休能领多少,评论区留句”算账”,我帮你把数算出来。