
养老金缴15年还是20年?每月差486元,这笔账你得算清楚
很多还没退休的朋友心里都有个疑问:养老金到底是”缴满15年拉倒”,还是”缴得越久越划算”?今天不空谈,直接拿一笔账说清楚。
同样一个人,缴15年和20年差多少?
先看清楚养老金的构成。根据国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)定的计发办法,基本养老金由两块组成:
基础养老金 =(计发基数 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%。个人账户养老金 = 个人账户储存额 ÷ 计发月数。
60岁退休对应的计发月数是139。这两条公式,就是算账的全部依据。
拿一个真实的官方测算案例来说(广东省江门市社保部门公开案例):假设某位参保人退休时缴费基数均为当地上年度在岗职工平均工资的60%,即平均缴费指数0.6,计发基数按8682元算。
缴15年:基础养老金(8682+8682×0.6)÷2×15×1%=1041.84元;个人账户养老金55600÷139=400元,合计约1441.84元/月。
缴20年:基础养老金(8682+8682×0.6)÷2×20×1%=1389.12元;个人账户养老金按同样条件约为538.13元,合计约1927.25元/月。
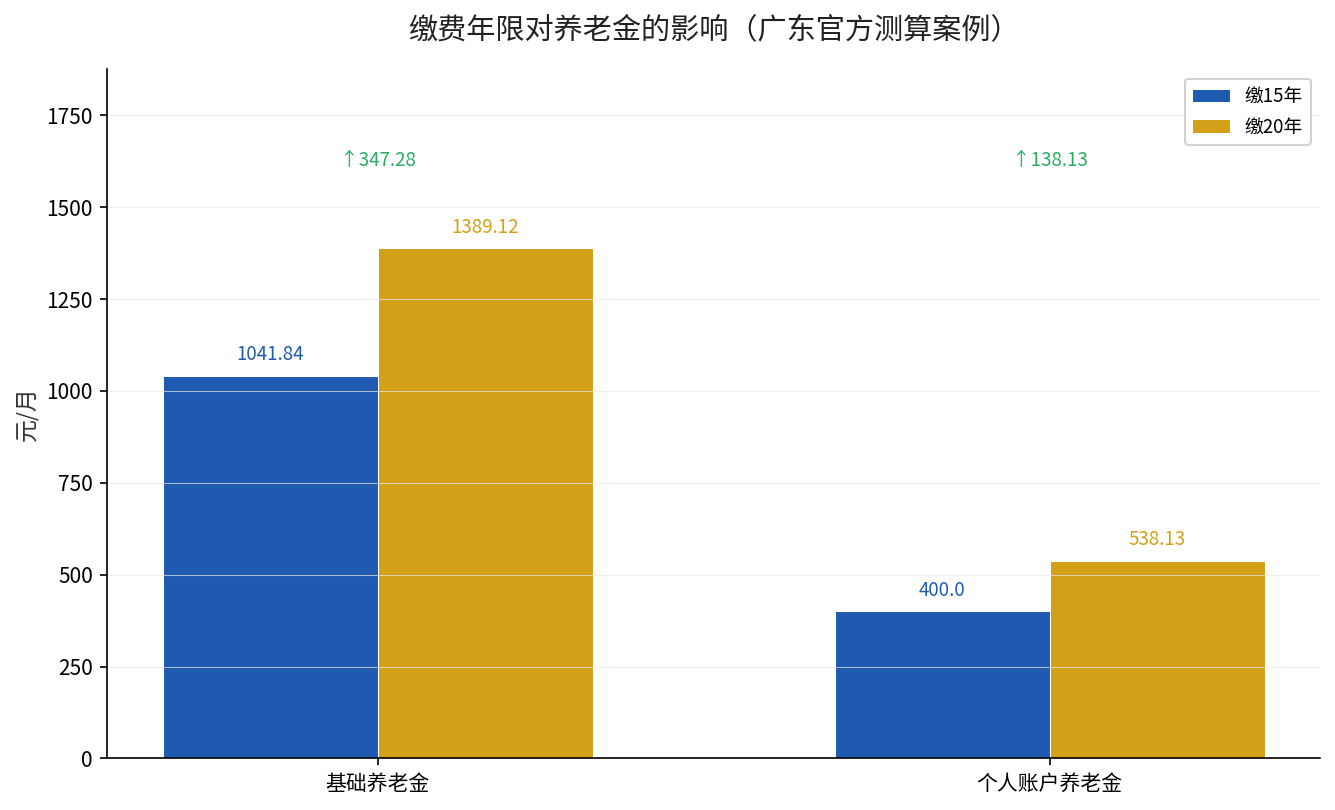
也就是说,同样这个人,多缴5年,每月基础养老金就多了347.28元,加上个人账户的累积,每月到手的差额接近486元。一年下来就差了5800多元,这笔钱不是小数。
差距到底从哪来?
拆开看,差距主要来自两个地方。
第一,缴费年限直接进公式。你看基础养老金的公式,缴费年限是直接乘进去的。15年和20年,光这一项就差出33%的幅度。年限越长,基础养老金这块的盘子越大。
第二,个人账户是滚雪球。你每多交一年,个人账户里就多进一笔钱,而且还有记账利息。缴得越久,账户储存额越大,除以139之后,个人账户养老金那块自然越高。
所以结论很清晰:在缴费基数相同的前提下,”长缴”带来的收益是刚性且确定的,没有所谓的”缴满15年就够本”的说法。
那是不是缴得越久就一定越好?
对绝大多数人来说,答案是肯定的,但有几个实际情况你也得心里有数。一是你有正式工作、单位帮你缴大头时,多缴一年几乎等于”白赚”单位那部分,这种情况一定要坚持缴。二是如果你以灵活就业身份自己全额缴费,就要量力而行,在保证生活的前提下尽量拉长年限。三是临近退休、还没缴满15年的,别急着断缴,补齐年限才能按月领养老金。
给你的三条实在建议
第一,能缴满就尽量往长了缴,”长缴多得”是写在政策里的铁律,不是劝捐口号。第二,别只盯着最低档,缴费基数和年限一样重要,两个都上来了,账户才真正厚实。第三,多一个维度看养老,除了基本养老金,有条件的企业年金、个人养老金也可以补一补,三条腿走路才稳当。
养老这件事,年轻时的一个决定,会影响到退休后几十年的每一天。这笔账,值得你现在就算清楚。