
广东计发基数9493元排全国前三,企业最低档缴15年却只领1634元
在广州深圳打拼的人,多少都听过一句”粤来粤好”。可打开粤省事的缴费明细,看着那一串基数,再翻到退休待遇测算页,心会先凉半截:计发基数都快破万了,怎么到手才一千六百多块钱?
延伸阅读:《广东计发基数9493元排全国前五,按最低档缴15年只领1634》。
延伸阅读:《宁夏计发基数8366元排全国第11,灵活就业最低档缴15年却只领1517元》。
这不是算错了。广东今年(2025年度)的职工养老保险计发基数,十月二十四号由省人社厅、财政厅、税务局三家联合发文定下——粤人社发〔2025〕32号,全省企业职工和机关事业单位统一按9493元/月执行,深圳市单独公布。这个数,在全国稳稳排进前三,比江苏8917、山东7831都高出一大截。
但计发基数高,不等于你领得多。关键看两样:你按什么基数交,交了多少年。
同一份”最低档”,企业和机关差了整整735块
先把最扎心的一层揭出来。粤人社发〔2025〕32号里,缴费基数下限是分两条线写的:
机关事业单位养老保险缴费基数下限,全省统一5510元;企业职工养老保险,广州和省直单位下限也是5510元,但广东其余地区(珠三角以外的佛山、珠海之外的东莞、惠州、江门、湛江等等一大堆)下限只有4775元。
同样挂一个”最低档”的名头,机关事业单位最低按5510元交,普通企业职工最低按4775元交,差了735元。别小看这735元,它会在你退休后的某一天,被放大成几十年份的基础养老金差距。
| 类型 | 缴费上限(元/月) | 缴费下限(元/月) |
|---|---|---|
| 机关事业单位(全省) | 27549 | 5510 |
| 企业职工(广州/省直) | 27549 | 5510 |
| 企业职工(其余地区) | 27549 | 4775 |
这背后的逻辑,是机关事业和企业的”双轨”在缴费端还没完全并齐。计发基数已经全省统一9493元了,可缴费基数的下限,却还留着一条企业更低的尾巴。
按最低档交一年,真正攒进账的只有4584块
灵活就业和企业职工最该看清的,是自己掏出去的钱,有多少是真正记在自己名下的。
广东企业职工养老保险,个人缴费比例是8%,全部进个人账户。按非广州地区最低下限4775元算:
4775元 × 8% = 382元/月 进个人账户。
一年十二个月,个人账户攒下382 × 12 = 4584元。这个数字,和你那点”退休金会很多”的想象,差得不是一星半点。
如果是灵活就业,费率是20%,其中8%进个人账户、12%进统筹。按4775元基数:
4775 × 20% = 955元/月,一年掏11460元,进自己账户的只有4584元,剩下6876元进了统筹那口大锅。
这就是现收现付的真相:你现在交的钱,很大一部分是在给今天的退休老人发工资,而不是存给明天的自己。
缴满15年到底领多少:一笔一笔替你算实
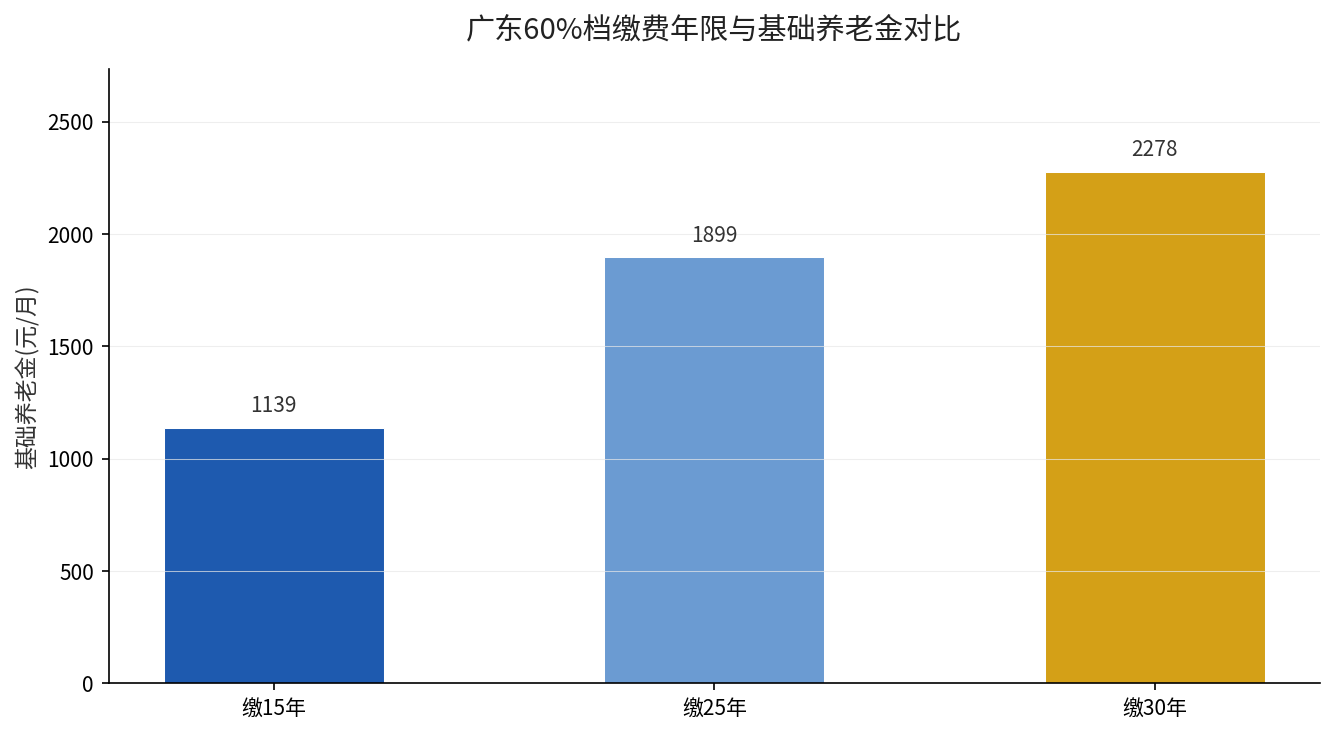
养老金分两块:基础养老金加个人账户养老金。按非广州地区、60%档(缴费指数约0.6)、连缴15年、60岁退休(计发月数139个月)来算。
基础养老金 = 计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%
代入:9493 ×(1 + 0.6)÷ 2 × 15 × 1% = 9493 × 0.8 × 15% = 1139.16元/月
个人账户养老金:假设静态测算,个人账户累计约6.88万元(4584元×15年,不计利息):
68760 ÷ 139 ≈ 494.68元/月
两项相加:1139.16 + 494.68 = 1633.84元/月。
看到了吗?一个拿着全国前三计发基数、听着”粤港澳大湾区””经济第一大省”名头的打工人,按最低档缴满15年,退休一个月到手一千六百块出头。房租、医药、柴米油盐,这点钱在大湾区的生活成本面前,几乎没什么回旋余地。
计发基数9493,为什么到你手里缩水成了1634
这一步,就是大多数人最想不通、也最亏的地方。9493那个数是”计算的底数”,不是”发到你手里的钱”。它要乘上一个你的专属系数,那个系数由缴费年限和缴费指数共同决定。
按最低档,你的缴费指数被死死压在0.6。这个0.6,直接把9493这个漂亮的底数,砍成了(1+0.6)÷2=0.8倍的基数。再乘上15年的年限系数15%:
9493 × 0.8 × 15% = 1139元。
换句话说,计发基数再高,也扛不住”最低档+最短年限”这两个拖后腿的家伙。广东计发基数全国前三的体面,被0.6的指数和15年的年限,硬生生压回了现实。
真正能把这个高基数红利吃进嘴的,是那些缴费指数高、缴费年限长的人。同样缴15年,如果把指数从0.6提到1.0(按9493元基数缴),基础养老金立刻变成:9493 ×(1+1.0)÷2 × 15% = 1423.95元,每月多出284.8元。这就回到了那个老问题:该提档,还是该延年。
提档还是延年?广东的账,答案一样反直觉
手里钱有限,是先按低档把年限拉长,还是咬咬牙按高档少交几年?算一笔回本账就清楚了。
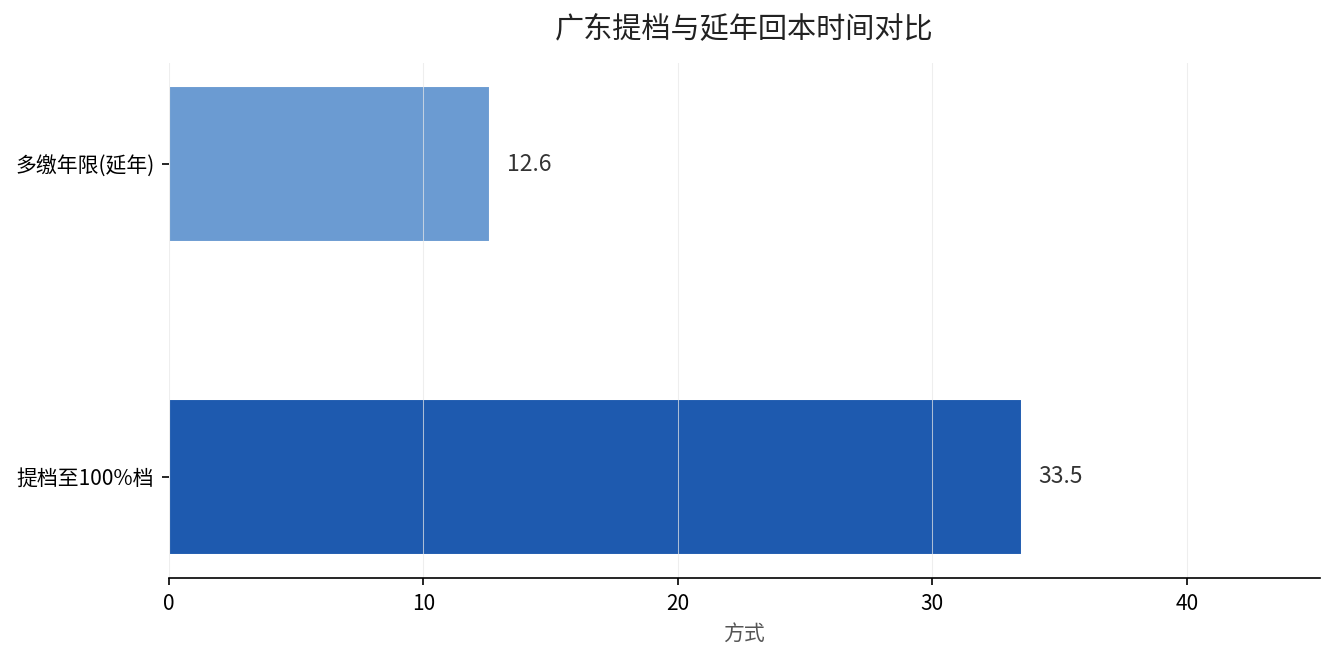
先看提档。从60%档提到100%档,非广州地区基数从4775元跳到7958元(4775×100/60),每月多掏约636.6元(职工个人8%部分,若灵活就业则20%多掏更多)。这多交的钱,换来的是指数从0.6升到1.0,每缴1年基础养老金从0.8%系数升到1.0%,也就是每年多领:9493 × 0.2% ≈ 18.99元/月。
每月多花636.6元,换来每月多领18.99元,光基础养老金这块,回本要636.6 ÷ 18.99 ≈ 33.5年——这还没算资金的时间价值,几乎等于把一辈子的钱都押进去。
再看延年。同样的钱不拿去提档,而是用来在60%档上多缴8个月(每月955元灵活就业口径,约7640元),这8个月能让基础养老金永远多出:9493 × 0.8 × 8/12 ≈ 50.63元/月,每年约607元,12.6年就能回本,而且终身有效。
结论反直觉,但账摆在这儿:在广东,同样的钱砸进”多缴年限”,回报比砸进”提高档位”高出一大截。月收入不高的普通职工和灵活就业者,最优解是先稳稳按低档把年限拉满,再去想提档的事。
四件事,看完就去做
第一件,现在就打开”粤省事”或电子社保卡,核对你的累计缴费月数。盯着那个数字,别等退休前才发现断过档。
第二件,看清自己是按哪个下限交的。广州省直是5510,其余地区是4775,两条线差735元,你属于哪条,心里要有数。
第三件,离最低缴费年限还有距离的,优先保连续。广东的年限,是撬动9493这个高基数的唯一正杠杆,每断一年,基础养老金里就永久少掉一格。
第四件,经济宽裕再考虑提档,但别指望提档短时间回本。先堆年限,再动档次,顺序别反。
计发基数全国前三的光环,是给整个省份的,不是自动落到你头上的。它能不能变成你手里那串数字,全看你今天按什么基数、交了多少年。想清楚这两件事,十五年后面对账单的那一刻,才不至于被一千六这个数字惊到。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。