
养老金缴15年还是30年:同样按最低档,退休后每月能差出多少?
很多人的问题是:养老保险缴满15年,是不是就可以不缴了?这个问题背后,藏着一条实打实的账——多缴的那15年,到底能把退休金抬高多少。今天我把这笔账从头到尾算一遍,用辽宁省2025年的官方数字。
同样一个人,两个选择
设定一个具体的人:老张在辽宁缴企业职工基本养老保险,一直按最低档(60%档,即缴费基数下限)缴费。他面前有两个选择:缴满15年就停,或者一路缴到30年。
辽宁省人社厅、财政厅、税务局《关于公布2025年养老保险缴费基数上下限和计发基数等有关问题的通知》(辽人社〔2025〕17号,2025年9月15日发布)明确:2025年全省(不含沈阳、大连)企业职工基本养老保险计发基数为7346元/月,缴费基数下限为4359元/月。这组数字,就是我们算账的官方依据。
基础养老金:年限一翻倍,钱也接近翻倍
基础养老金的算法是:计发基数乘(1加平均缴费指数)再除2,再乘缴费年限,再乘1%。老张按60%档缴,平均缴费指数就是0.6。
缴15年:7346乘(1+0.6)除2乘15乘1%=881.5元。缴30年:7346乘(1+0.6)除2乘30乘1%=1763元。光基础养老金这一块,两者每月就差881.5元。
个人账户:8%滚出来的雪球,越滚越明显
个人账户养老金,是把你历年来个人账户里攒的钱,按月发给你。企业职工个人缴的8%会全部进入个人账户。老张按4359元/月的基数缴,每月进个人账户的钱是4359乘8%=348.7元。
缴15年,个人账户累计约62769元;缴30年,累计约125539元。这是没算利息的粗数,实际因为每年计息会更高。
退休时,个人账户养老金按个人账户储存额除以计发月数来发。根据国发〔2005〕38号《关于完善企业职工基本养老保险制度的决定》的规定,60周岁退休对应的计发月数是139,50周岁是195,55周岁是170。于是:15年档个人账户养老金=62769除139=451.6元;30年档=125539除139=903.2元。这一块每月也差了451.6元。
把两笔加一起,差距一目了然
缴15年:基础养老金881.5元加上个人账户451.6元,合计约1333元/月。缴30年:基础养老金1763元加上个人账户903.2元,合计约2666元/月。两者每月差了约1333元,一年就是近1.6万元。
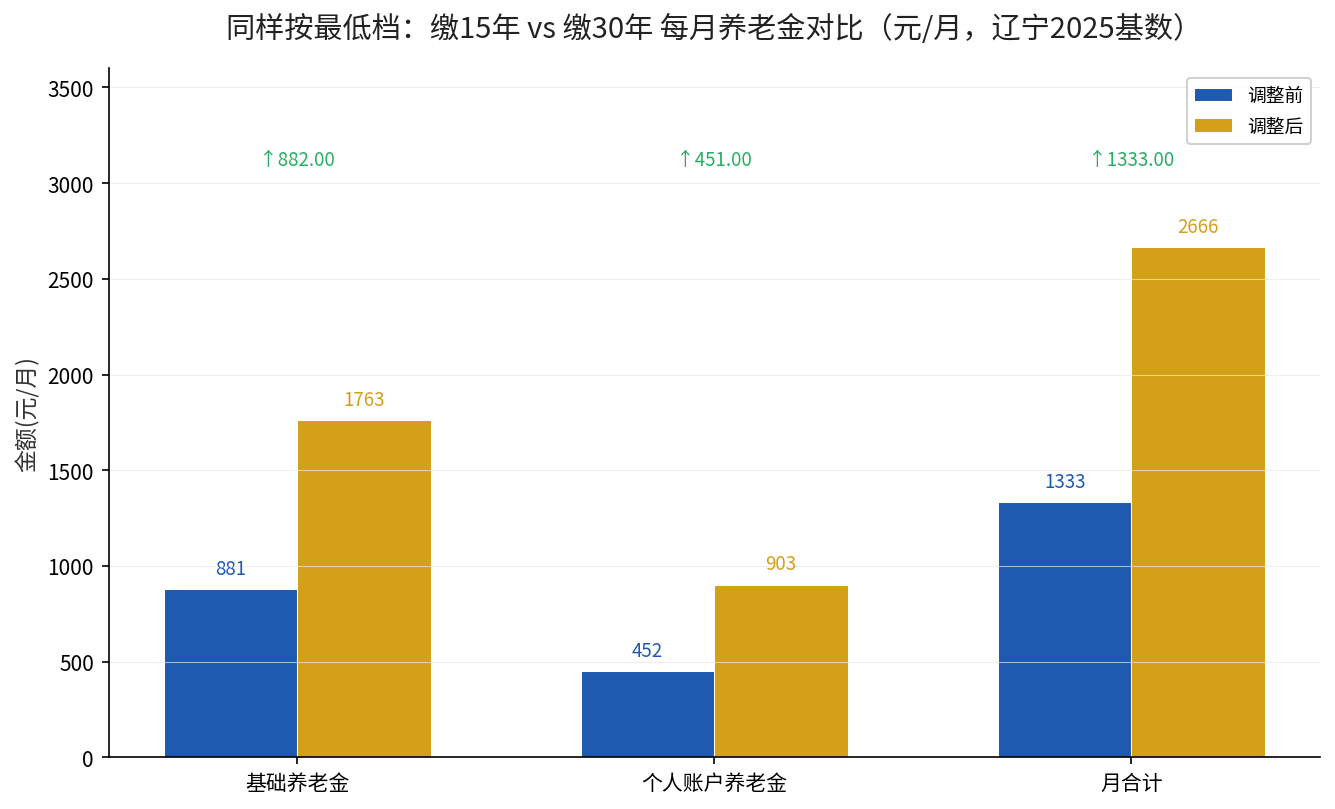
而且这不是一次性的差距。每月养老金高,意味着往后每年养老金上调时,你涨的基数也高,差距会像滚雪球一样逐年拉开。换句话说,头一年差1333元,往后每年调待时,这个口子还会被继续放大。
这笔账背后,是全国的大盘子
放到全国看,财政部《关于2025年中央和地方预算执行情况与2026年中央和地方预算草案的报告》显示:2025年全国社会保险基金预算收入126033.68亿元,支出111414.1亿元,年末滚存结余159562.53亿元。盘子是够的,但落到每个人头上,还是多缴多得、长缴多得这条铁律在起作用。
结论:能多缴,就别停在15年
多缴15年,每月多拿约1333元,代价是那15年要坚持按档缴费。如果你已经临近退休、经济上有压力,缴满15年保底是底线;但如果还在上班、单位照常代扣,多缴的每一月,都会在退休后加倍还给你。这笔账说到底,就是用现在的现金流,换退休后一笔更厚、更持久的稳定收入。
这笔账我们之前也算过企业年金8%加4%那笔账,还有职业年金和企业年金差多少,可以对照着看,把三笔账拼成完整的养老盘。
你的缴费年限是多少、现在按哪个档缴?留言告诉我,我用你所在省份的官方基数,帮你把属于你的那笔账算清楚。