
养老金计发基数拉开近7000元:上海12434、黑龙江7570,同样缴费退休差在哪?
同样是辛苦干了一辈子、同样缴了30年社保,有人退休每月到账四千多,有人却只有两千出头。差别的根子,很大程度就出在一个词上——养老金计发基数。2025年各地这个基数陆续公布后,最高的上海和最靠后的黑龙江,一里一外差了将近7000元,这笔账值得退休前每一个你我认真算一算。
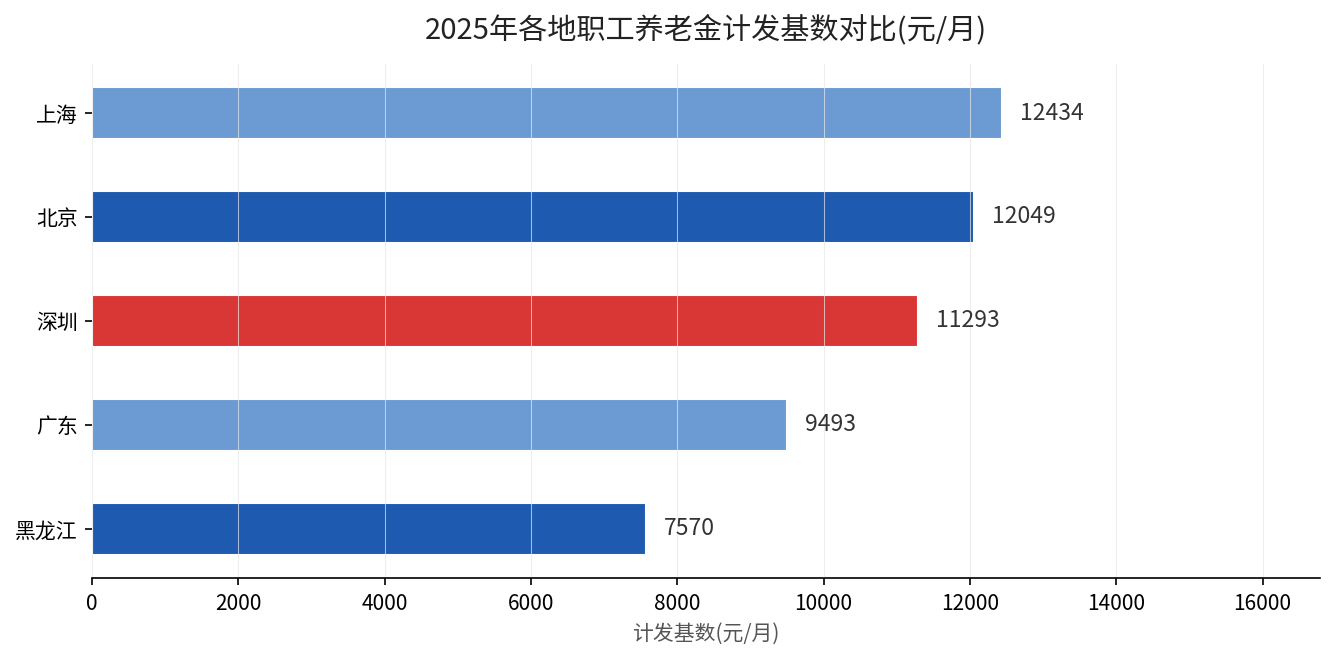
先把各地计发基数摆成一张榜
| 地区 | 2025年计发基数(元/月) | 发布来源 |
|---|---|---|
| 上海 | 12434 | 上海市人社局2025年9月公告(2024年度全口径城镇单位就业人员平均工资) |
| 北京 | 12049 | 京人社发〔2025〕13号,2025年10月27日发布 |
| 深圳 | 11293 | 深圳市人社局官网问答,2025年11月17日发布 |
| 广东(全省) | 9493 | 广东省核定标准 |
| 黑龙江 | 7570 | 黑人社函〔2024〕548号,2024年12月29日发布 |
这张榜一眼就能看出:上海的12434元和黑龙江的7570元之间,差了4864元;如果再看计发基数背后的社平工资,一线城市和中西部、东北地区的差距会拉得更开。计发基数挂钩的,正是当地上一年度全口径城镇单位就业人员平均工资,经济越发达、工资水平越高,这个数自然越大。
计发基数怎么影响你每月到手的钱?
计发基数直接进基础养老金的计算公式:基础养老金=计发基数×(1+本人平均缴费指数)÷2×缴费年限×1%。换句话说,同一个缴费年限、同一个缴费指数的人,退休地区不同,到手的基础养老金就差出一个量级。
拿一个缴费30年、平均缴费指数1.0的人来算:在上海退休,仅基础养老金就是12434×1×30×1%=3730元;在黑龙江退休,则是7570×1×30×1%=2271元,光这一项每月就差1459元。这还没算个人账户部分的差异,实际到手差距只会更大。
为什么高低差这么多?三个原因摆在明处
第一是工资水平。计发基数对标当地社平工资,一线城市薪酬高,基数自然水涨船高,这是根本原因。第二是人口与基金结构。经济发达省份劳动力流入多、参保缴费的人多,基金相对宽裕,基数调整空间也更大。
第三是政策节奏。黑龙江是2025年全国第一个公布新计发基数的省份,2024年12月29日就发了黑人社函〔2024〕548号,把基数定为7570元,比上一年的7010元涨了560元、涨幅约8%。早公布、早启用,意味着当地新增退休人员当年就能按新标准计发,不用等到年底重算补发。
全国统筹这道“调节阀”,正在慢慢缩小差距
你可能会担心:计发基数差这么多,是不是就永远追不平了?其实企业职工养老保险全国统筹,正把发达省份的结余往缺口省份调剂。2025年全国统筹调剂资金规模达到2533亿元,广东、江苏等结余大省的资金,流向东北、中西部等缺口省份,2025年基金省际差距相比2020年下降了95.93%。
不过要看清的一点是:全国统筹主要拉近的是“基础养老金”这部分,个人账户养老金仍按原缴费地计算,地区差异短期内不会完全抹平。对正在缴费的人来说,在哪里工作、按什么档次缴,比退休时人在哪里,更能决定你账户里的钱。
算完这笔账你就懂了
计发基数的差距,说明的是“在哪个城市退休”这件事的分量;但真正拉开养老钱的,还是你缴了多少年、按什么档次缴。计发基数再高,缴费年限短、档次低,到手也高不到哪去。反过来,基数偏低的地区,把年限拉长、指数做高,一样能领出一份不错的退休生活。
想知道自己所在城市2025年的计发基数、自己大概能领多少,可以翻翻我们之前算过的那笔账:同样在安徽缴费,缴15年和缴30年退休后差多少。你的缴费年限和平均缴费指数,在电子社保卡里都能查到——现在就去查一眼,比看任何榜单都实在。