
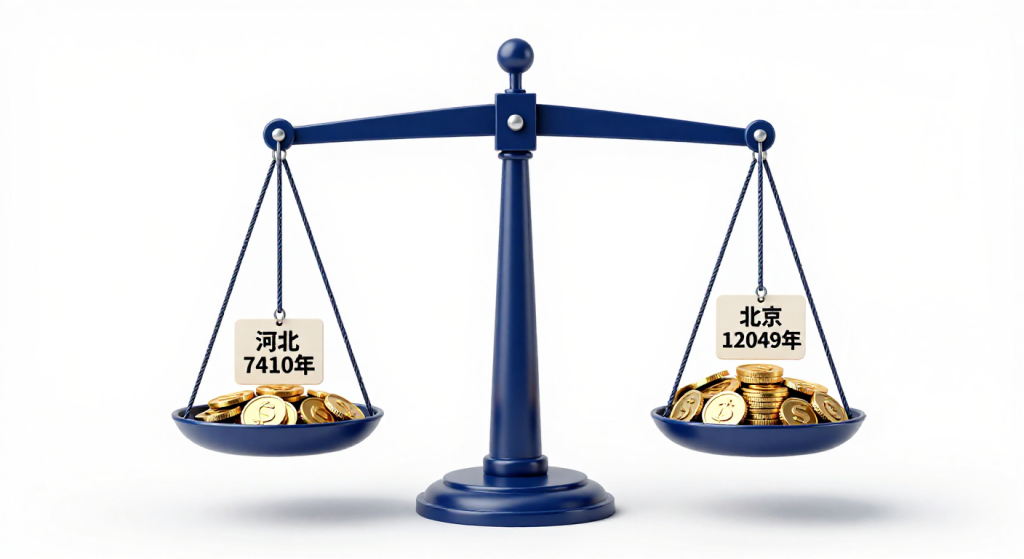
北京12049、河北7410:相邻两地计发基数差4639元,同样缴30年月养老金差多少钱
同样是华北,开车不到三个小时的路程,退休到手的养老金却可能差出一倍多。同一个缴费条件,放在北京和放在河北,算出来的基础养老金能差1100多块。今天不聊虚的,把两地的官方计发基数摆出来,真刀真枪算一笔账。
先把两个官方数字对齐
北京2025年的养老金计发基数是12049元/月。这个数字出自北京市人社局、市财政局、国家税务总局北京市税务局联合发布的《关于2025年本市参保人员社会保险待遇有关问题的通告》(京人社发〔2025〕13号),2025年10月27日公开发布,适用范围是2025年度办理退休并按月领取基本养老金的人员。
河北2025年的养老金计发基数是7410元/月,出自河北省人社厅、省财政厅《关于公布2025年度社会保险缴费基数上下限和养老保险计发基数的通知》(冀人社字〔2025〕105号),2025年9月18日公布。同一份文件还规定了缴费基数:以6678元/月确定上下限,下限4007元(60%)、上限20034元(300%)。
两地官方数字一摆,差距就摆在明面上:12049减7410,差4639元,接近一个月的河北计发基数。全国养老保险统筹推行后,计发基数逐步向社平工资靠拢,但省份之间社平工资的差距是客观存在的,肉眼可见地传导到了养老金上。
同样缴费30年,基础养老金差多少
养老金计算有国家统一公式,基础养老金等于:计发基数乘以(1加本人平均缴费指数)除以2,再乘以缴费年限,再乘以1%。我们假设同一个人,在两地都按缴费指数0.6(也就是最低档60%)缴了30年,代入公式一步步算。
北京这一份:12049乘(1加0.6)除以2,得出系数0.8,再乘30年乘1%,等于计发基数的24%,也就是12049乘24%,结果是2891.76元/月。河北用同一套算法:7410乘24%,结果是1778.40元/月。两数一减,每月差了1113.36元。
一年就是13360元,三十年下来,光基础养老金这一项,两地就拉开40多万元的累计差距。这还没算个人账户养老金,也没算两地不同的缴费基数水平,只比了基础养老金这最核心的一块,差距就已经相当可观。
差距从哪来,拆开看就清楚
| 对比项 | 北京 | 河北 | 差额 |
|---|---|---|---|
| 2025计发基数(元/月) | 12049 | 7410 | 4639 |
| 缴费30年·指数0.6基础养老金(元/月) | 2891.76 | 1778.40 | 1113.36 |
| 政策依据 | 京人社发〔2025〕13号 | 冀人社字〔2025〕105号 | — |
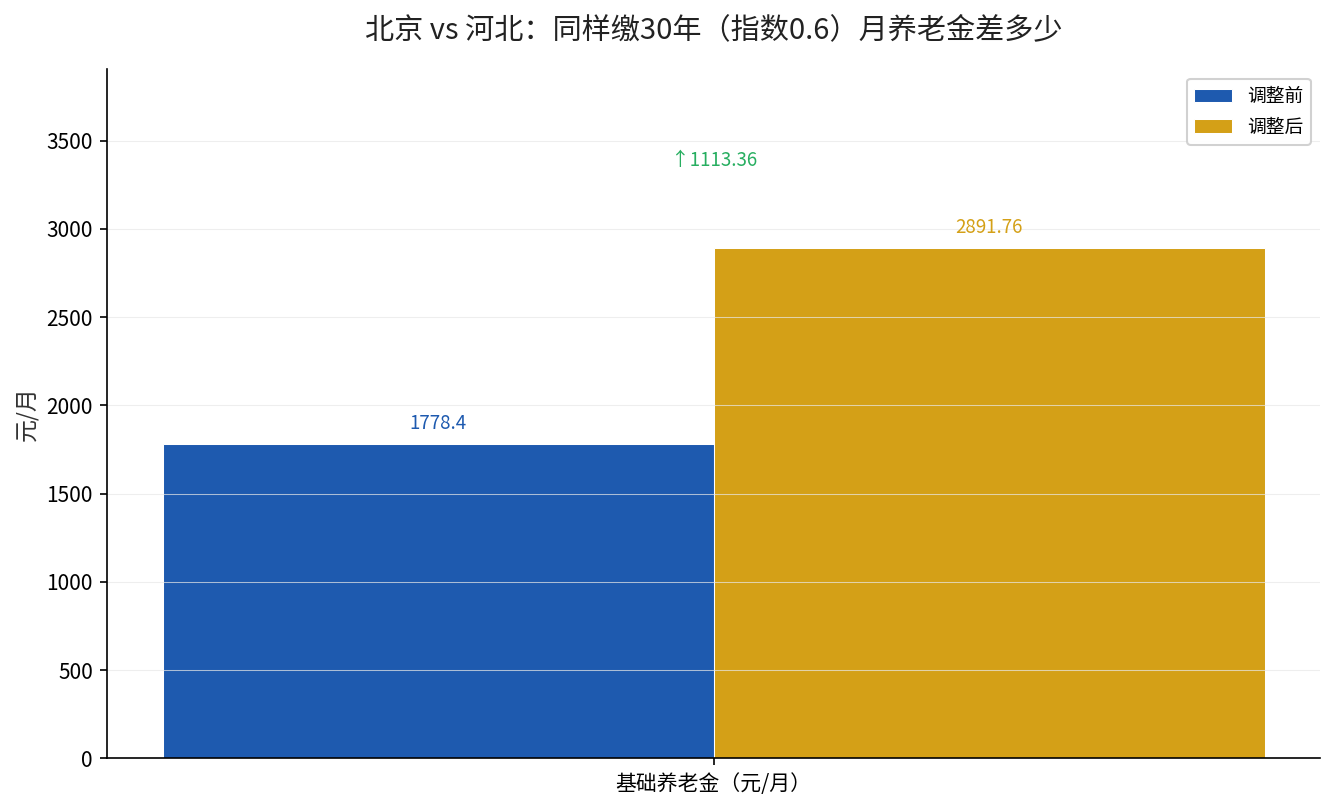
差距的根源不在公式,公式全国一致。真正拉开差距的,是计发基数本身——它直接取决于当地的社平工资水平。北京职工平均工资高,计发基数就高;河北相对低,基数就低。同样的缴费年限、同样的缴费档次,基数高的地方自然领得多,这是制度设计使然,不是谁”占了便宜”。
这种地区落差并非华北特有。我们此前专项算过广东与辽宁的账——广东9493元比辽宁高2147元,同样缴30年每月基础养老金差644元,逻辑与你今天看到的北京河北之差完全一致,感兴趣可以点进 《广东9493元比辽宁高2147元,同样缴30年这笔钱差在哪》 接着看。
这笔账对你有用在哪
如果你正处在两地流动就业、或者居留地可以选的阶段,计发基数是你判断”在哪退休更划算”的一个硬指标。但要注意,退休地不是想选就能选,要看参保缴费年限落在哪里、户籍和居住情况,规则是社保制度定的,不能单看基数就拍板。
对已经退休、固定在某地的人来说,这个对比的意义是让你看懂自己的养老金为什么是这个数,别拿别人的到手金额直接套自己身上。每一个数字背后,都是当地计发基数和缴费年限乘出来的结果。想知道自己退休能领多少,把你的缴费年限和缴费指数发在评论区,我帮你一步步算。