
吉林同样缴15年最低档,退休地选长春比选其他地市每月多领78元
老家长春的老赵和老家白城的老钱,交的是一样的社保,都是灵活就业按最低档,都从二零一零年缴到二零二五年,整整十五年。退休一查,老赵每月比老钱多领将近八十块。缴费一样、年限一样,凭什么差这么多?答案藏在吉林省发布的这份计发基数通知里——同一个省,长春的养老金计发基数,跟其他地市的,压根不是一个数。
年限拉长到底差多少,我们另算过一笔细账:灵活就业缴15年vs30年,月养老金差一倍多。
同样是最低档缴15年,各省差多少更直观:安徽只领1406元,横向一比就看出参保地的影响。
一份通知两张牌:长春单独一个计发基数
吉林省人力资源和社会保障厅、财政厅等部门在二零二五年九月十九日联合发布吉人社联〔二零二五〕九十七号,把二零二五年全省的社保缴费基数和计发基数一起亮出来了。缴费基数全省一碗水端平:二零二五年七月一日到二零二六年六月三十日,职工基本养老保险个人缴费基数上限两万一千九百六十六块,下限四千三百九十三块二。灵活就业人员在上、下限之间自选档次。
但到了计发基数,事情就变了。通知第四条白纸黑字:全省(不含长春市、农垦企业)城镇职工基本养老金计发基数为八万七千八百六十五块一年,长春市单独为九万五千七百三十九块一年,农垦企业两万六千六百八十一块一年。八万七千八百六十五拆到月,是七千三百二十二块;九万五千七百三十九拆到月,是七千九百七十八块。同一个省,长春比其他地市的计发基数,一个月高出六百五十六块。
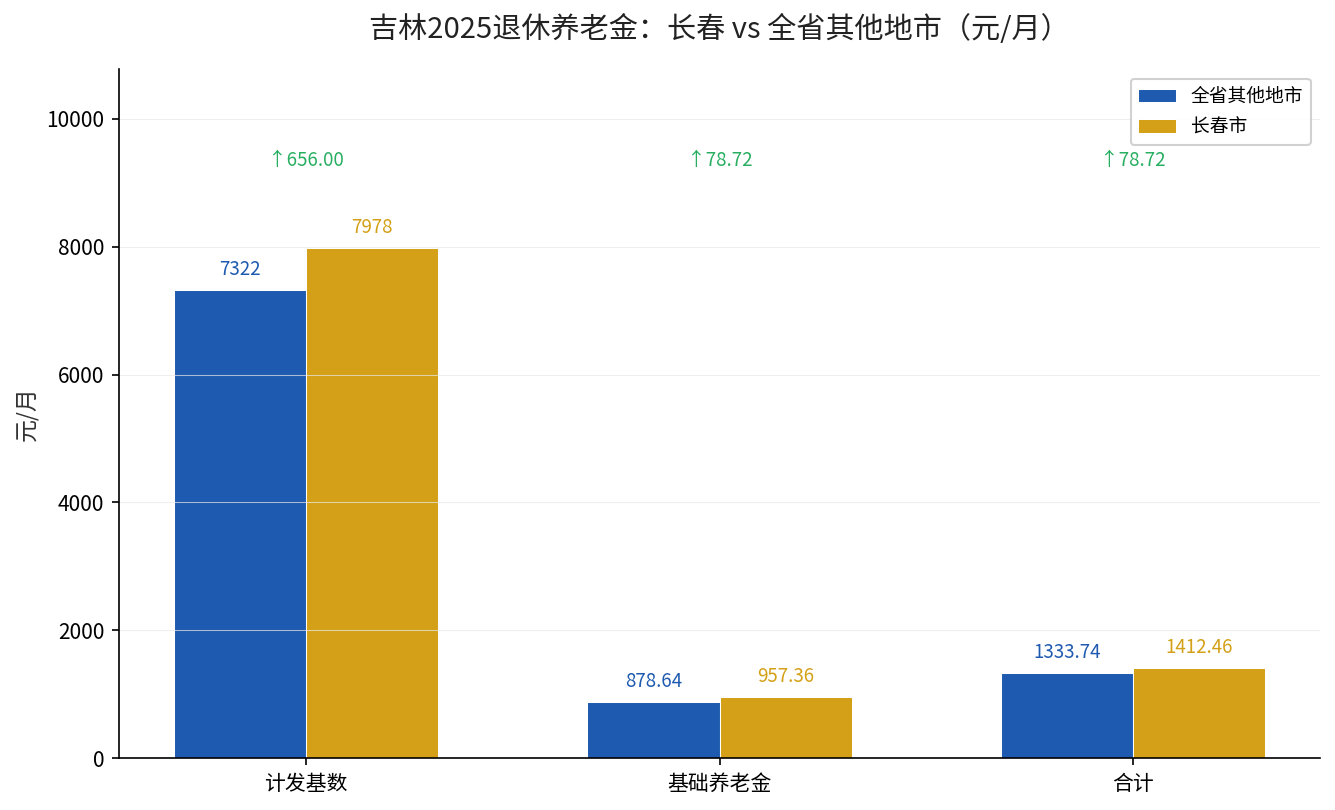
计发基数是什么?它是退休时算基础养老金的那把尺子,尺子越长,算出来的钱越多。缴费基数全省统一是一回事,退休拿钱按哪把尺子量,是另一回事——这就是老赵和老钱差别的根源。
拆开算:同样四年,为什么老赵多拿七十八块
两个灵活就业者,都按百分之六十档缴费。百分之六十档的缴费基数,就是下限四千三百九十三块二。个人按百分之二十比例掏钱,一个月八百七十八块六毛四,其中百分之八也就是三百五十一块四毛六进个人账户,百分之十二进统筹。
先算老钱这一路,退休地是全省其他地市,计发基数七千三百二十二。基础养老金:七千三百二十二乘以(一加零点六)除以二,等于七千三百二十二乘零点八,就是五千八百五十七块六,再乘十五年的百分之一,得到八百七十八块六毛四。个人账户:三百五十一块四毛六乘十二个月,一年四千二百一十七块四毛七,十五年累计六万三千二百六十二块,除以一百三十九个月,四百五十五块一。两笔相加,一千三百三十三块七毛四。
再看老赵这一路,退休地长春,计发基数七千九百七十八。基础养老金:七千九百七十八乘零点八,六千三百八十二块四,再乘百分之十五,九百五十七块三毛六。个人账户因为缴费基数全省一样,还是四百五十五块一。两笔相加,一千四百一十二块四毛六。
一千四百一十二块四毛六减去一千三百三十三块七毛四,老赵每月多七十八块七毛二,一年九百四十四块六毛四。钱不多,但这是”同一份缴费、同一个年限”下,纯粹因为退休地不同白多出来的——二十年的差距,就奔着两万块去了。
缴费基数全省统一,意味着什么
这是吉林最有意思的地方。很多人以为”经济好的地方,缴费一定更贵”,可吉林偏偏反着来:缴费基数全省统一用四千三百九十三块二的下限,长春一个经济更发达的省会,跟白城、延边这些地方缴的一样多。也就是说,在吉林,你可以花一样的钱缴费,却可以通过选择退休地,拿到不同的退休金。
| 退休地 | 计发基数(元/月) | 基础养老金(元/月) | 合计(元/月) |
|---|---|---|---|
| 长春市 | 7978 | 957.36 | 1412.46 |
| 全省其他地市 | 7322 | 878.64 | 1333.74 |
| 差距 | 656 | 78.72 | 78.72 |
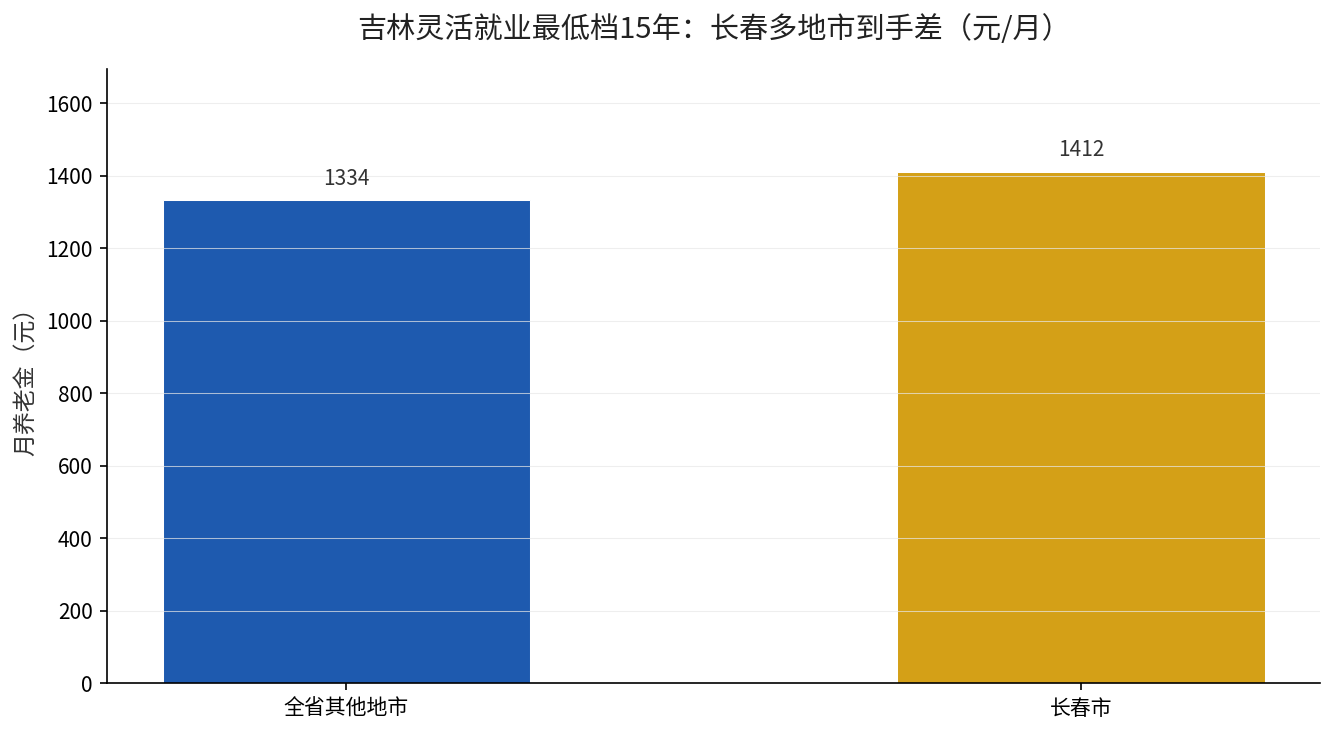
看到规律了:缴费基数全省统一,是省里为了公平;计发基数区分长春和其他地市,是历史和经济发展差异的反映。两者叠加,就造出了”同缴不同领”的套利空间。对个人而言,这是一个要提前想清楚的决策点,不是退休那天才去后悔的事。
一个反直觉的地方:退休地不是你想选就能选的
看到老赵多拿钱,很多人第一反应:那我退休前把社保关系迁到长春,不就多拿了?这里有个硬规矩——城镇职工基本养老保险的退休地,不是随便挑的,是”户籍地优先、最后一个满十年缴费地兜底、都不满十年回户籍地”这套顺序定的。
大白话说:如果你户籍在长春,无论在哪缴,最后一般回长春退休,自然吃到长春的高计发基数;但如果户籍在白城,只是在长春断断续续缴了几年、不满十年,那最后大概率回白城退休,吃的是七千三百二十二那把尺子。所以”退休地套利”的前提,是你得在长春这个高基数地区,累计缴满十年以上。这就是它反直觉的地方——不是搬个社保关系就完事,而是户口和十年连续缴费,缺一不可。
已经在多地缴过的人,现在该做什么
如果过去几年在长春、在全省不同的市都缴过社保,别等着退休让系统自动判定,要主动捋一遍自己每一段的缴费记录。重点看两件事:一是最后参保地在哪里,二是在长春这个高基数地区累计缴费有没有满十年。满不满十年,直接决定你退休按七千九百七十八算,还是按七千三百二十二算。
职工基本养老保险缴费年限是累计计算、跨地区可以转移接续的,中断不抹掉之前的记录。但退休地这条线,一旦钉死,改的空间很小。越早算清楚,越能在还有回旋余地的时候做选择。
三件事,看完就去做
第一件,打开吉林人社线上平台或者电子社保卡,把每一段参保记录、参保地都导出来看一遍,别让系统替你”默认”判定。
第二件,数一数自己在长春地区的累计缴费月数,对照”满十年”这条线,差多少、还差几年,心里先有个数。
第三件,如果离十年还差得远,趁在职有收入,评估要不要把未来几年继续在长春缴,用公式代入七千九百七十八和七千三百二十二两个基数,把两个结果的差额算出来,再决定值不值得挪。
差的不是这每月七十八块钱,是同样是十五年血汗钱,有人按七千九的尺子去量,有人按七千三的尺子去量,二十年后一个差了近两万。退休地这件事,从来不是小事,是藏在缴费单背后、最容易被忽略的那把尺子。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。