
同村两个老张:一个交职工社保拿了3900,另一个交居民养老不到300,差别从哪年开始拉开的?
先讲个真事。李大伯和他堂弟老李头,俩人同岁,都是1965年生,都在县城打了一辈子零工。
李大伯当年托人进了县里一家五金厂,厂里一直给他交职工养老保险,前前后后交了24年。老李头嫌麻烦,只在村里参加城乡居民养老保险,按最低档一年交几百块。
今年俩人到了退休,一个每月领3900多元,一个每月不到300块。同样的年纪,同样干了一辈子,养老金的差距硬是拉到了十几倍。
这事不是个例。国家统计局《2024年国民经济和社会发展统计公报》(2025年2月28日发布)给出的两组数,正好把这道鸿沟摊在明面上。
这道鸿沟,到底有多大?
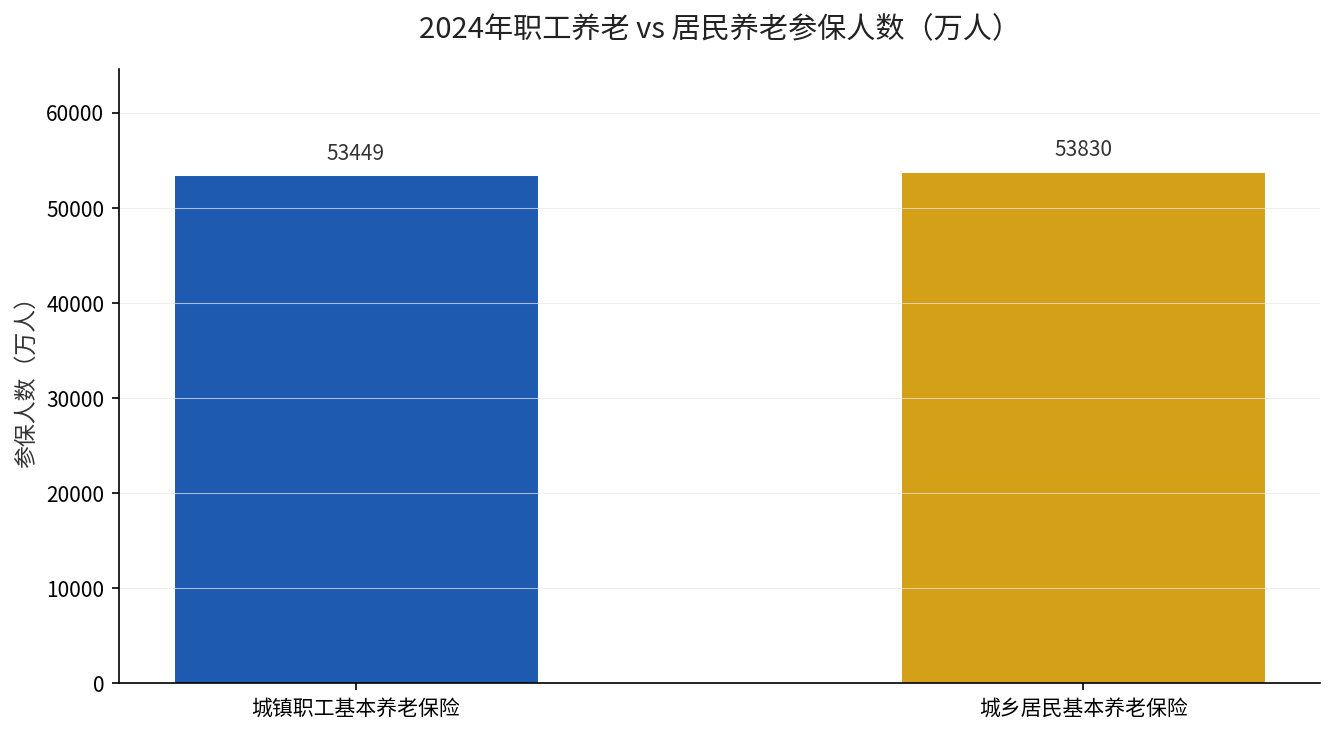
先看参保人数。国家统计局统计公报显示,2024年末全国参加城镇职工基本养老保险的是53449万人,比上年末增加了1329万人;参加城乡居民基本养老保险的是53830万人,比上年末减少692万人。
一边在涨,一边在缩,这个”剪刀差”就是最真实的信号:越来越多的人,正在从居民养老往职工养老这边挤。
光看人数还不够,真正拉开差距的是待遇那一头。职工养老保险是”单位+个人”按工资比例缴费,退休金由基础养老金和个人账户两块累加;居民养老保险是自愿缴费、档次低,大多靠政府补贴托底。
我们之前专门算过这笔账,职工退休月均能领到3900多,居民这边平均不到280块,差了十几倍。想看清具体数字怎么来的,可以翻这一篇:同样退休领养老金:职工月均3900多,居民月均不到280,差在哪?
差别到底是从哪一年开始拉开的?
很多人以为是一下子拉开的,其实不是。这道鸿沟是十几年里,一点一点叠出来的。
第一步在缴费基数上。职工养老保险的缴费基数跟着社会平均工资走,年年上浮,个人账户里钱的增长速度自然快。居民养老缴费档次多年不动,很多人还停留在最低的一两百块一档。
第二步在缴费年限上。职工养老保险有”多缴多得、长缴多得”的机制,缴费年限越长,基础养老金的计发比例越高。居民养老虽然也是这个逻辑,但基数太低,再长时间也堆不出多少。
第三步在政府补贴上。职工养老的统筹部分是实打实的资金池,居民养老主要靠财政补贴兜底。两边资金来源不一样,长期下来差距只会越拉越大。
还有一个正在发生的变量,就是缴费年限的调整。养老规划里已经明确,最低缴费年限正在从15年逐步提高,最低缴费年限从15年提到20年,这3类人影响最大,这块对两边的人都算得上一道新关卡。
养老的”地基”,也在不断夯实
国家统计局这份公报还提到一个容易被忽略的数字:到2024年末,全国共有养老机构4.0万个,民政服务床位825.3万张,其中养老服务床位占799.1万张。
床位数和参保人数放在一起看,才能看懂养老这件事的全貌。养老规划从来不是只算”退休领多少”,而是”老了以后,钱和人、床位和照护,一样都不能缺”。
保险待遇决定你退休后每月口袋里有多少钱,养老服务决定你最后那几年活成什么样子。这两条线,得一起想。
你现在该做什么?
第一,先查清自己到底挂在哪一边。打开电子社保卡,看一看你参保的是”城镇职工基本养老保险”还是”城乡居民基本养老保险”,别稀里糊涂交到退休才发现站错了队。
第二,能挂职工就尽量挂职工。哪怕以灵活就业人员身份参保,按月自己缴费,长期看待遇也远高于居民养老那几百块。
第三,别用最低档应付。不管是职工还是居民,缴费档次越低、年限越短,退休后领得越少。这笔账,越早算越划算。
你的社保挂在职工这边还是居民这边?缴费多少年了?留言告诉我,我帮你算算退休大概能领多少钱。