
一个真实场景:老周和老赵,几乎一样却差了上千块
老周在苏州上班,缴了20年职工养老,一直是100%档。老赵在贵阳缴了同样的20年、同样的100%档,两个人缴费钱数几乎一样,可退休后一算账,每月到手却差出一大截。
问题出在哪?出在两个人退休地的”计发基数”上。老周退休用的江苏基数8787元,老赵用的贵州基数7324.5元,两人差了1462.5元。这1462.5元,最后会成倍放大到每月的养老金里。
同样条件,差多少?
基础养老金的算法是这样:计发基数 × (1+本人平均缴费指数)÷2 × 缴费年限 × 1%。这是目前职工基本养老金里”基础养老金”这一块的标准计算口径,全国都按这一套公式来。
老周和老赵都按100%档缴费,本人平均缴费指数都是1.0,缴费年限都是20年,两个变量完全一样,唯一不同的是退休地的计发基数。把数字直接代入公式:
江苏(基数8787元):8787 × (1+1)÷2 × 20 × 1% = 1757.4元/月。
贵州(基数7324.5元):7324.5 × 1 × 20 × 1% = 1464.9元/月。
光是基础养老金这一块,两个人差了292.5元/月。这还没算个人账户养老金和过渡性养老金两块,全都加上去,实际到手的差距会更大。一年下来就是三千五百多,退休二十年就是七万往上。
差距从哪来的?拆成三笔账
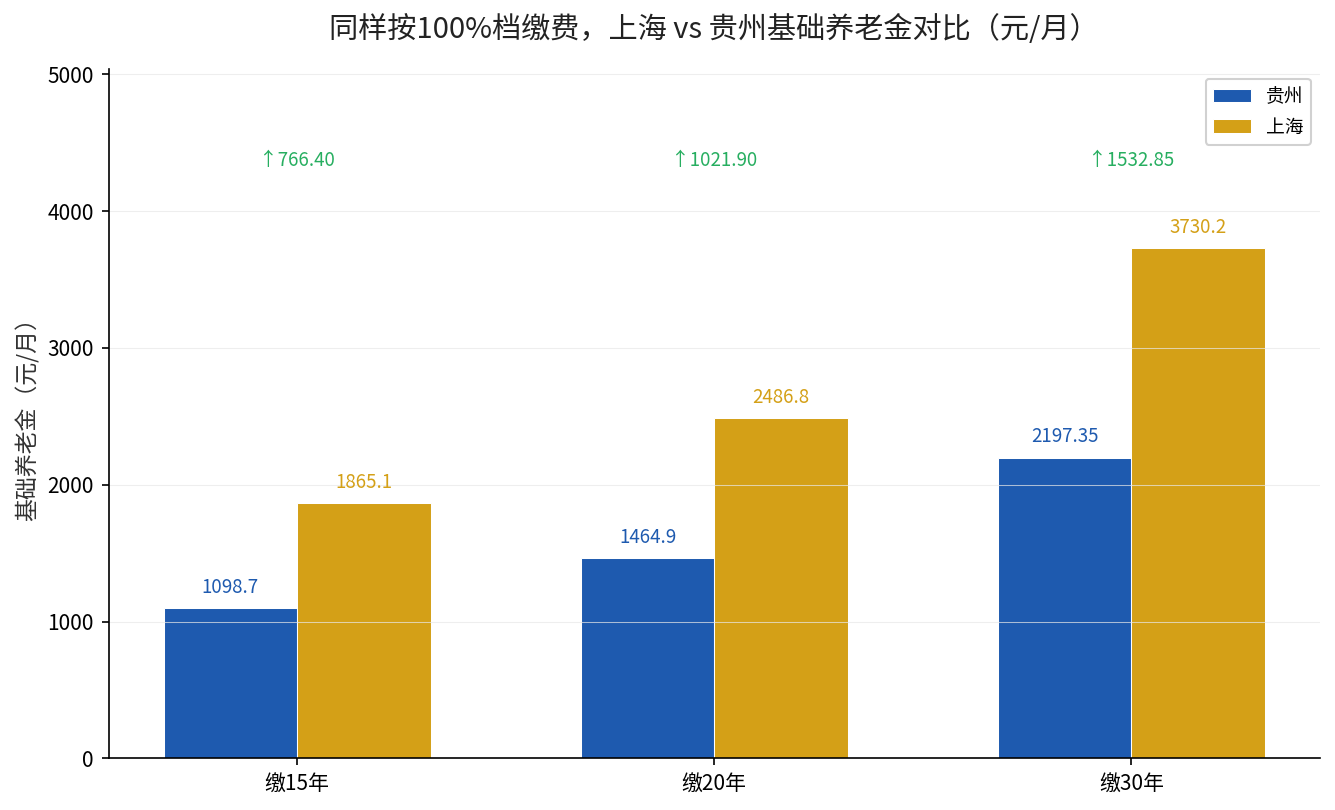
第一笔,计发基数。数据来源:上海市人社局2025年公布的计发基数是12434元,贵州省人力资源和社会保障厅2025年公布的是7324.5元,起点就差了5109.5元,这是最硬的一层差距,个人无法改变。
第二笔,缴费年限的放大效果。年限越长,基数差距被乘以的倍数越大。同样按100%档,缴15年两地基础养老金差766.5元,缴30年差1532.85元,缴得越久,两个地区的人拉开得越明显。
第三笔,个人账户。虽然个人账户主要看你自己缴了多少,但计发基数高的地区,个人缴费基数上限也高,长期下来账户里的钱也会多一截。退休时个人账户总额除以计发月数,几十年的积累会再放大一次,这个差距是滚动出来的。
该不该为了高基数换城市?
很多人一听差这么多,第一反应是”那我退休前把社保迁到高基数省份不就行了”。这事没那么简单。养老保险关系转移,转移的是你的账户和缴费记录,但退休时用哪个地方的基数,看的是你最后社保关系落在哪、在当地缴费满没满年限。
国家早有规定,跨省流动就业的人员,退休地按”户籍地优先、缴费地累计”的原则确定,不是随便迁过去就能按那里的基数领。真要换,得提前规划好缴费年限和落户条件,不是一个临退休的念头就能办成的。
对绝大多数人来说,与其折腾换地方,不如把功夫花在能自己控制的变量上,这才是性价比最高的做法。
结论:能决定的,就把它做满
换城市是少数人的选项,大多数人真正能把握的是两件事:把缴费年限拉满,把缴费档位抬高。我们之前算过湖南最低档缴15年这笔账,到手只有一千出头,关键就是年限和档次都踩在最低线上。
养老金的规矩其实就一句话:你在这个系统里坚持得越久、交得越多,这个地方的基数再低,也压不住你个人账户里的积累。人社部公布的养老金计发办法里,基础养老金和个人账户养老金两块,个人账户这一块是纯按你的缴费来滚的。
延伸阅读:决定退休年龄的新规已经落地,法定年龄怎么变,值得你现在就搞清楚,它直接决定你能缴几年、领多久。
把你所在的城市和缴费档位留言,我帮你套公式算一笔,看看你退休能领到哪个档。你的缴费指数是多少?在电子社保卡里一查就能看到,查完心里就有底了。