
两组数字,先摆出来
2026年,上海和湖南的社保缴费基数下限,差了整整3440元。上海下限是7546元,湖南下限是4106元。
同样是灵活就业、同样按最低档缴费、同样交满15年,两地的人退休后每月到手的钱,差了多少?今天就把这笔账拆开算。
同样条件,差多少?
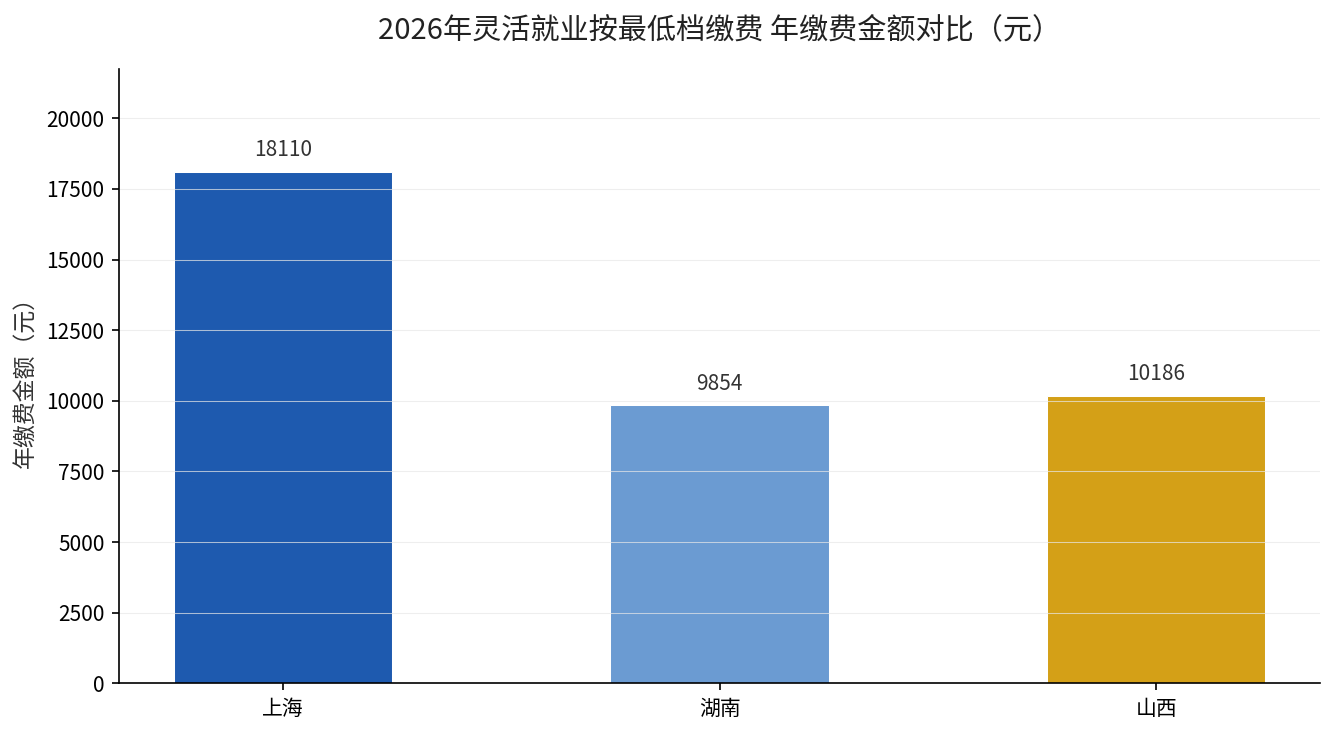
先看缴费。灵活就业人员养老保险费率为20%,全部由个人承担。上海按最低档7546元缴,每月1509.2元;湖南按最低档4106元缴,每月821.2元。
一年下来,上海是18110.4元,湖南是9854.4元。光缴费这一项,上海的灵活就业人员每年就要多掏8256元。
这8256元不是白花的,它进了你的个人账户。个人账户按缴费基数的8%记入,上海每月记入603.7元,湖南记入328.5元。
再看养老金。养老金计算公式全国统一:月养老金=基础养老金+个人账户养老金。个人账户养老金=个人账户储存额÷139。
同一个人的缴费年限、缴费指数都摊平的话,基础养老金部分跟着当地的计发基数走。上海全口径社平工资是12577元,湖南是6843元,基数本身就差了将近一倍。
为什么同样是60%下限,金额差这么大?
答案在”全口径社平工资”这六个字里。2019年国务院办公厅印发文件,明确社保缴费基数要以全口径城镇单位就业人员平均工资来核定,上下限分别锁定为这个平均工资的60%和300%。
上海的经济体量、工资水平摆在那,2025年度全口径社平工资跑到12577元,60%的下限自然就是7546元。湖南的社平工资低一截,6843元的60%就是4106元。
换句话说,不是谁故意定得高定得低,是两地的工资盘子本来就不在一个量级。这个差距,是跟着当地真实工资水平走的,改不了,也不用去改。
顺带说一句,上海的缴费下限7546元,放在全国也是最高的一档;而湖南的4106元、河北的4076元,则落在了全国的下游区间。上限层面,上海37731元同样领跑全国。
拆解差距来源
差距到底从哪来?三个地方,看懂了就不会再纠结。
第一是缴费基数的差距。上海的下限比湖南高出一大截,你每个月存进个人账户的钱就更多,将来按公式算出来的基础养老金和个人账户养老金都更高。
第二是社平工资水平。基础养老金的计算要用当地上年度全口径城镇单位就业人员平均工资,上海12577元对湖南6843元,这是结构性差距,不是个人努力能抹平的。
第三是年限内的累积效应。同样的15年,基数高的一方每个月都在多积累,复利滚下来,差距会越拉越大。
| 项目 | 上海 | 湖南 |
|---|---|---|
| 缴费基数下限(元/月) | 7546 | 4106 |
| 灵活就业月缴(元) | 1509.2 | 821.2 |
| 年缴费(元) | 18110.4 | 9854.4 |
| 全口径社平工资(元/月) | 12577 | 6843 |
上海数据来自上海市人力资源和社会保障局2026年8月公布的2025年度全口径城镇单位就业人员平均工资及缴费基数上下限通知,湖南数据来自湘人社规〔2026〕14号文件。
结论:能跨省比吗?
单看数字,上海确实高得明显。但”跨省比养老金高低”这件事,本身就不公平。
因为你在上海缴、在上海退休,领的是上海的标准;你在湖南缴、在湖南退休,领的是湖南的标准。你没法拿着湖南的缴费记录,去上海领上海标准的养老金。
真正该比的是:你留在本地持续缴、尽量把基数和年限拉长,比你纠结”哪个省更高”实在得多。这也是我们反复聊过的那句话,养老金的核心规则就是多缴多得、长缴多得。
在这个规则下,横向比省份没有意义,纵向比自己的缴费年限和档次才有意义。
最后提醒一句:如果你是在多地有缴费记录、将来涉及在哪里退休和待遇接续,记得提前确认自己的待遇领取地,别等到退休前才发现少算了年限。
想知道自己在本地按当前基数退休能领多少,把你的缴费年限和平均缴费基数留言,我帮你套公式算一算。