
在民营厂干了15年没年金,新规落地后同事上了年金车,退休每月差出八百多
老周今年48岁,在珠三角一家做电子零部件的民营企业当质检主管,一个月到手6200块。厂里一百多号人,五险一金齐着,但企业年金这四个字,他从入职到现在,一次都没听老板提过。
去年底,隔壁厂的老乡跳过来跟他吃饭,说他们那家给骨干补了企业年金,单位缴8%、自己缴4%。老周掰着手指一算:自己缴15年社保,退休也就领两千出头,要是这八年能攒下一笔年金,手头会宽裕多少?他心里没底。
为什么以前你没资格参加?
企业年金不是想建就能建的。按照2018年施行的《企业年金办法》,只有依法参加职工基本养老保险并履行缴费义务的单位,才能跟职工共同建立企业年金。现实里,能建起年金的,大多是央企、国企、外企和少数头部民企。
人社部《2025年度人力资源和社会保障事业发展统计公报》显示:截至2025年底,全国有17.79万户企业建立了企业年金,参加职工3343万人。同期,光是企业职工基本养老保险的参保人数就有48409万人。也就是说,大多数在民企、中小企业干活的人,压根没被这个制度覆盖到。
门槛就卡在两处:一是小厂没有职工代表大会,年金方案没地方”开会通过”;二是老板一听要长期缴费,怕背上成本。老周厂里,这两条全占。
新规到底放开了什么?
转折在2025年12月31日。人力资源社会保障部、财政部联合印发了《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),2026年1月15日对外发布。这份意见用八项措施给企业年金”扩面提质”松了绑:
- 拓宽覆盖范围:鼓励各类企业,以及社会团体、基金会、民办非企业单位等用人单位建立企业年金。
- 简化建立程序:没有职代会的单位,方案可以经全体职工讨论、公示等方式通过;推行方案简易范本,鼓励网上备案。
- 灵活选择缴费:单位缴费每年不超过工资总额的8%,单位加职工合计不超过12%,可以先从低比例起步、逐步提高,也可以降低或中止缴费。
- 自主选择方式:中小微企业可以优先参加企业年金集合计划,借助规模效应降低管理成本。
- 探索园区试点:在部分园区开展扩大覆盖面试点,总结可复制的经验。
老周盯着第三条看了半天——原来不一定要一步到位缴到8%,可以先少缴点,先把账户建起来。
同样6200块月薪,上车和不上车差多少?
我们按最保守的起步方案给老周算一笔账:单位按5%、个人按3%缴费(都在12%上限之内),也就是单位每月出310块、老周自己出186块,合计每月进账户496块。
假定这496块按企业年金历史年均收益增长。人社部公报同时给出一个可参照的长期收益锚点:2007年以来,全国企业年金基金年均投资收益率为6.20%。我们按这个长期年均值做几年复利粗算,只是把”有没有这笔积累”的差距摊开给你看,不承诺未来收益。
从48岁缴到60岁退休,12年、每月投入496块,按年化6.2%左右滚动,账户本金加收益大约能攒到10万元上下。这笔钱退休后可以一次性领取,也可以分期领。摊到20年领取期,每月能多出四五百块;如果单位后续把比例加到8%+4%的常态水平,每月进账能到743块,退休后按月领取的差额会拉到八百块以上。
有人会觉得”一个月多四五百也不算多”。但别忘了,老周按现有社保水平退休,基本养老金可能也就2200到2400块。多出这五百块,意味着到手多了两成,日子松快了不少。
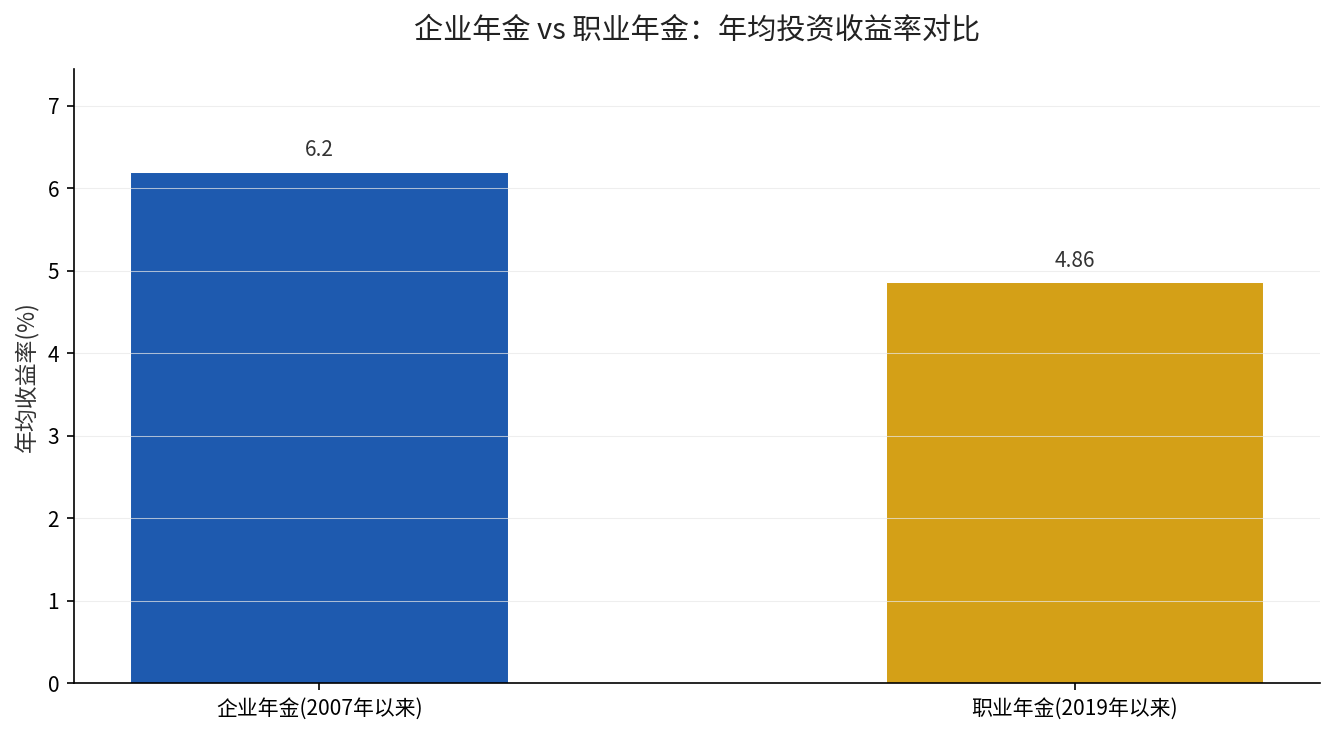
图上这组数据来自人社部公报:企业年金2007年以来年均收益6.20%,职业年金2019年以来年均4.86%。它说明一件事——企业年金这笔长期钱,靠的是时间复利,越早建、越早滚,差距越大。
你现在该做哪三件事?
- 先查一查:打开”电子社保卡”或单位人事,确认你们单位到底建没建企业年金,自己是不是在名单里。
- 再问一句:如果单位没建,可以把《意见》里”简化建立程序、灵活缴费、集合计划”这几点跟人事或老板提一提,中小微企业现在确实有低门槛起步的路径了。
- 别等一步到位:就算单位只肯先按低比例缴,也先把账户开起来,让时间替你复利。我们之前算过,个人养老金账户一年顶格1.2万、最多省5400元个税,跟企业年金是两笔可以叠加的钱,别搞混了(详见个人养老金与年金的区别)。
数据来源:《2025年度人力资源和社会保障事业发展统计公报》(人社部,2026年7月发布);《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,人力资源社会保障部、财政部,2025年12月31日印发)。
你单位建企业年金了吗?缴的比例是多少?留言告诉我,我帮你算清楚这笔钱到底能滚多大。