
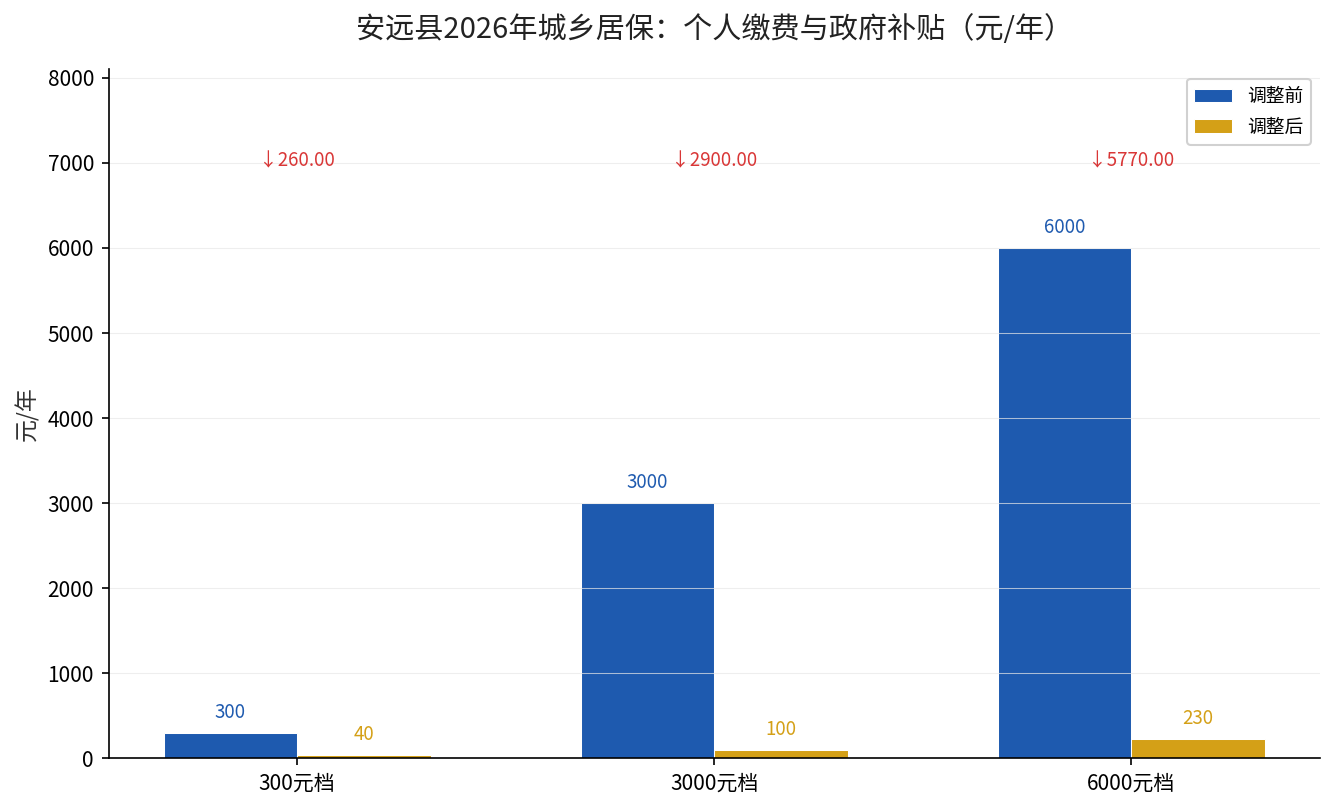
先摆一组真实数字。江西赣州安远县2026年度城乡居民养老保险通知里,缴费档次从300元一路排到6000元,一共14档,对应的政府补贴从40元排到230元。
再看另一组。长沙市人社局2026年2月的公告说,按最高6000元档次缴满15年,每月可领约988元。基础养老金341元,剩下的约647元全来自个人账户。
同样是缴15年,一个按300元,一个按6000元,退休后每月的差距是几百元。很多人以为这是”多存多领”的简单账,其实里面藏着一个容易被忽略的东西:财政补贴。
14个档次,补贴从40元到230元
安远县《关于做好2026年度城乡居民基本养老保险参保缴费工作的通知》把档次和补贴一一对应写清楚了。
300元档补贴40元,500元档补贴60元,1000元档补贴85元,2000元档补贴95元,3000元档补贴100元,4000元档补贴150元,5000元档补贴190元,6000元档补贴230元。
注意补贴的爬升速度。从300元到3000元,缴费涨了10倍,补贴只从40元涨到100元。从3000元到6000元,缴费翻一倍,补贴从100元涨到230元,反而涨了1.3倍。
这个斜率说明一件事:低档次的补贴是”意思一下”,高档次的补贴才是真正在帮你存钱。这是选择档次时最该盯住的一个数。
通知里还有两句必须记住的话。第一句:个人缴费、政府补贴全部计入个人账户,按国家规定计息。第二句:逾期缴纳年度保险费的不享受政府补贴。
同样缴15年,两档差出多少钱
现在来算账。假设缴满15年,不考虑利息,只看本金和补贴。
300元档:每年个人缴300元,政府补40元,一年进账户340元,15年共5100元。按除以139计算,个人账户养老金约37元每月。
6000元档:每年个人缴6000元,政府补230元,一年进账户6230元,15年共93450元。除以139,个人账户养老金约672元每月。
长沙人社局公布的”6000元档15年约988元”,减去341元基础养老金,个人账户部分是647元。我算的672元和它差25元,差距就在利息上——个人账户是按年计息的,15年滚下来能多出一截。
所以真实结果是:300元档每月个人账户部分只有三十几元,6000元档能到六百多元。加上同样的基础养老金,一个月差六百元出头。
一年就是七千多元,领二十年就是十四万以上。而这十五年里,6000元档比300元档多掏的本金是85500元。
这笔账的关键不在本金,在补贴和利息
很多人算到这里会说:多掏八万五,多领十四万,划算,但我没这八万五。
这个反应是对的,说明算账算到了自己身上。但还有一个角度更值得看:补贴的”回报率”。
300元档,每年补40元,相当于个人每缴1元,财政加0.13元。6000元档,每年补230元,相当于每缴1元,财政加0.038元。
单看比例,低档更”划算”。可低档的绝对金额太小——一年多补190元,十五年多补2850元,摊到每月只有20元。这就是低档补贴的尴尬:比例好看,金额没用。
再看补贴的绝对差额。300元档15年累计补贴600元,6000元档15年累计补贴3450元,差2850元。加上利息,这2850元在账户里滚十五年,能变成三千多元。
所以选档的真正逻辑不是”哪档回报率高”,而是”哪档能在你承受范围内,把财政补贴和复利都用足”。
到底该怎么选,看三种情况
第一种,收入稳定、离60岁还有十年以上。这时候优先选高档次,哪怕从3000元起步,把补贴从100元拉到这个台阶上,比在300元档多熬五年强。
第二种,收入不稳定、随时可能断缴。那就要先保”连续”,再谈”高档”。因为逾期不缴就不享受当年补贴,断一年就白丢一年财政的钱,这比档次低更亏。
第三种,已经缴了多年低档、离退休不远。安远县的通知没写提档补缴的细则,但长沙人社局的公告明确提到”有需要时还可以对以往年度进行提档补缴”。两地口径不同,能不能补、补多少,必须问当地社保经办机构,别听人说。
还有一点常被忽略:安远县通知里保留了对特殊缴费群体的100元最低档,由县财政代缴。如果你家里有符合条件的老人,这一条要去村委会问清楚,很多人不知道可以享受。
说到底,城乡居民养老保险不是理财,它没有暴利,只有一件确定的事:你现在多缴的每一块钱,加上财政给你配的那一份,都会在六十岁之后按月还给你,而且是终身发放。
想知道自己按哪个档次缴到60岁能领多少,留言你的省份、档次和已缴年限,我按当地口径帮你算一遍。