
个人养老金开户1.5亿、实际缴存不到22%:同样开了户,缴和没缴20年差出9万多
银行为你开好了个人养老金账户,手机里躺着一个空账户,你已经一年多没往里面转过一分钱。你以为”开了户就算参与了”,其实分文没缴,那1.2万的抵税额度等于白白浪费。
这场景不是个例。人社部数据显示,自2022年11月试点以来,截至2025年6月15日,全国个人养老金开户人数已超过1.5亿;但同期真正往账户里存了钱的人,占比还不到22%。
也就是说,每10个开户的人里,差不多有8个是”空户”。同一批人,缴和没缴,二十年后的差别会大到让你重新看待这件事。这个年缴费上限的12000元额度,最早由国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号)确定,一直延续至今。
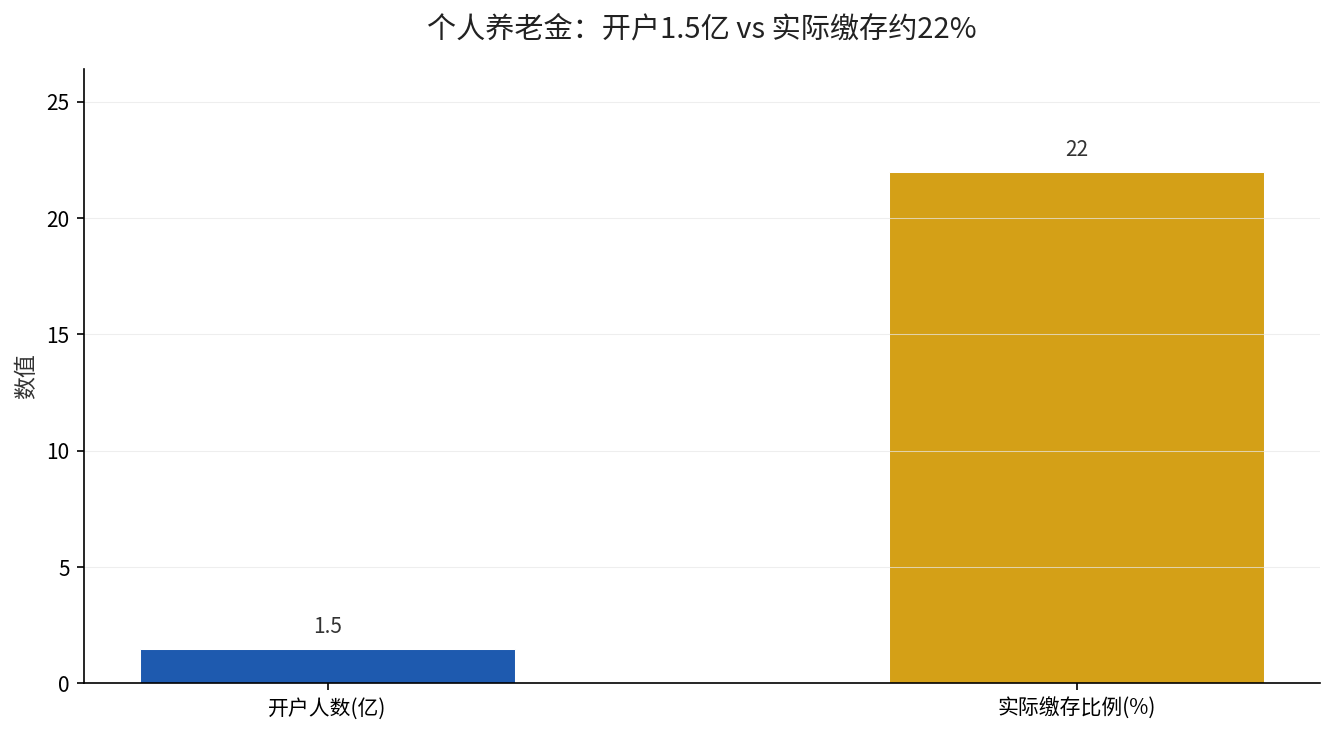
人社部公开数据显示,全国开户数超1.5亿,而实际缴存比例约22%(据《2025中国养老金金融白皮书》,截至2025年6月15日口径)。这张图的两根柱子反差已经说明白:开户那头冲到了1.5个亿的规模,真正掏钱缴存的那头,比例连22%都够呛。门槛低,参与度却极低,这是当前个人养老金最扎心的现实。
同样开一个户,缴和没缴,到底差多少
我们拿一个30岁、年收入稳定在20万的人来算这笔账。他每年按上限往里缴12000元,缴20年,本金一共24万。
这笔钱不是死钱,它在账户里可以买储蓄、理财、国债、基金、保险产品。即便按最保守的3%年化来估,20年复利滚下来,账户余额大约在33万元上下。
而那个只开了户、一毛钱没缴的人,20年后账户余额是一分钱都没有的0。同样是30岁开户,一个账户躺着0,一个账户滚到33万,中间还多了20年的复利。
再叠加税收这块:缴费环节每年12000元在综合所得或经营所得中据实扣除,按20%这一档边际税率算,每年实际省下2400元的税。
2400元乘20年,就是整整4.8万元。缴的人把这笔钱装进了自己口袋;没缴的人,这笔税一分不少地交给了国家。
我们之前拆过个人养老金账户”开了没存钱”的尴尬,也聊过递延纳税进入第四年怎么被越来越多人用掉。这一次,我们把缴和没缴的账,一次性算到底。
差出来的不止是钱,是三个环节一起放大
个人养老金的账,要拆成缴费、投资、领取三个环节来看,差距是叠加出来的。
第一环是缴费抵扣。根据财政部、税务总局公告2024年第21号《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(2024年12月12日发布,依据人社部发〔2024〕87号通知),自2024年1月1日起,个人缴费按每年12000元限额,在综合所得或经营所得中据实扣除,投资环节收益暂不征收个人所得税。
第二环是复利累积。同样缴进去,越早开始、缴得越久,雪球滚得越大。晚缴一年,损失的不只是那一年的12000,还有往后每一年的复利。
第三环是领取规则。到法定领取条件时,领取的个人养老金单独按3%的税率缴纳个税,不并入综合所得。这个3%远低于多数人工作时的边际税率。
为什么那么多账户是空的,问题出在哪
空户最多的一个原因,是开户太容易了。很多银行用送鸡蛋、送立减金、送话费的方式拉人开户,一分钟点几下手机就能开。
开完户,热情消退,很多人转头就忘了。账户门槛低,反而让人不珍惜,觉得”以后再说”。
第二个原因,是钱拿来抵税这件事太抽象。12000元现在放进账户,要等到退休才能领,中间的获得感不强,很多人权衡之后选择把钱留在手里。
第三个原因更现实:一部分人月收入本就不高,扣除五险一金和房贷后,账面应纳税所得额连起征点都不到,抵税对他们没有意义,自然也就没有缴存的动力。
到底该不该现在开始缴,看你在哪一档
如果你的年收入在20万上下、边际税率落在20%这一档,那每年缴满12000元是划算的:省下的2400元税,加上账户里资产的长期增值,两头都占。
如果你年收入很高、落在30%甚至45%这一档,那就更不该犹豫——同样的12000元上限,税率越高,省得越多,45%这一档一年能省下5400元的税。
如果你月收入本就不高、应纳税所得额很低甚至为负,那抵税的红利吃不到,这时可以少缴或不缴,把现金流留在自己手里反而更实在。
关键不是”开户”,而是”缴存”。开户只是拿到入场券,缴费才是真正坐上复利和抵税这辆车。
想知道自己一年到底能省多少税、现在开缴亏不亏,留言你的年收入档位,我帮你把每档的税和省法都列清楚。