
个人养老金”递延纳税”进入第4年,你的1.2万抵扣正在被更多人用掉
2024年12月15日,个人养老金制度从36个先行城市推向全国。财政部、税务总局配套发布的《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),把”递延纳税”这三个词嵌进了越来越多人的年度汇算里。到2026年,这个制度走到了第四个年头。
一个信号,三个影响
所谓递延纳税,是把缴税的动作往后推,不是不缴。现行的个人养老金税收优惠,官方口径很清楚:缴费环节,每年1.2万元限额内在综合所得或经营所得中据实扣除;投资环节,账户里的收益暂不征税;领取环节,单独按3%的税率计税。这套”缴时不收、领时按3%”的机制,就是个人养老金节税的全部内核。
这个框架自2022年11月落地以来没有变过,但它的实际含义正在发生变化。一个值得注意的信号是:全国开立个人养老金账户的人数已经超过1.5亿,而真正缴费的账户占比只有约22%。节税的窗口开得很大,真正站进去用的人还不多。
影响一(短期):汇算清缴里的抵扣项,正在从”新鲜”变成”常规”
在2026年度的个税汇算里,个人养老金扣除已经是一个成熟的申报入口。根据央视新闻2026年6月的报道,缴费上限按12000元一年据实扣除,存多少扣多少,还能和子女教育、赡养老人等专项附加扣除叠加享受。操作上,在个人所得税App的”个人养老金扣除管理”栏目里,走”一站式申报”,系统会自动拉取你在个人养老金管理平台的缴存信息,不用再手动下载凭证。
这意味着节省的时间成本和操作门槛在快速降低。以前要自己传凭证、手动填,现在数据直连,一站搞定。门槛越低,用的人越多——这是短期里最直接的变化。
影响二(中期):12000元的额度没变,但可用基数在变大
节税的本质,是”缴费金额 × 你的最高边际税率”。12000元这个数从制度落地到现在一直没调整,但决定你能省多少钱的,是你落在哪个税率档。财政部、税务总局公告2022年第34号确立的规则是,缴费按你适用的最高档税率做税前扣除,领取时统一按3%算。
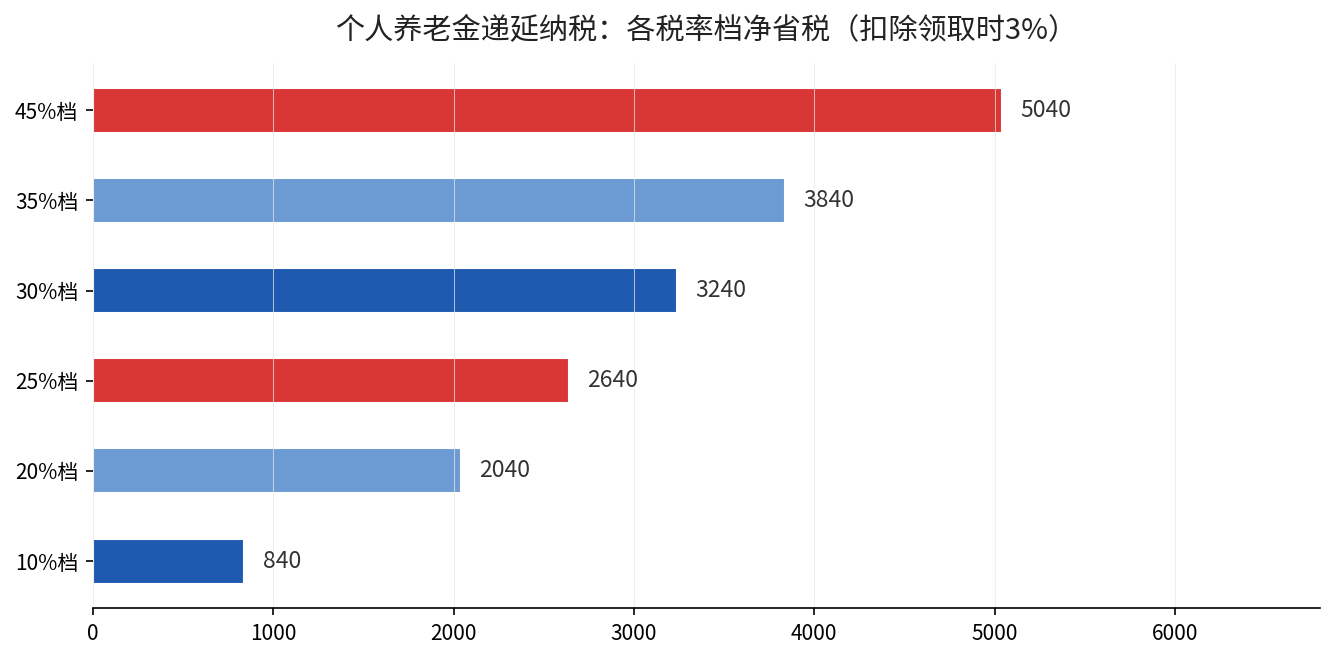
分母不变,分子取决于你的收入。落在20%档的人,缴满1.2万当年省2400元;落在45%档的人,省5400元。同一个12000元,在不同收入的人手里,杠杆完全不一样。这也是为什么官方和专家口径里,反复强调”中高收入人群节税效果更明显”。
影响三(长期):叠加税优健康险,抵税的天花板不止1.2万
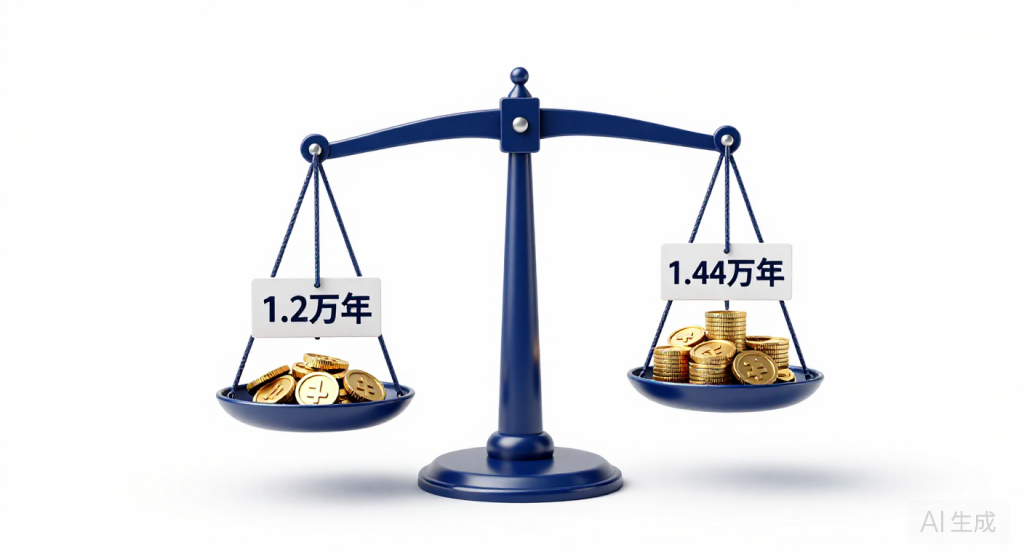
很多人只盯着个人养老金这一个口子,忽略了另一个并行的抵税通道——税优健康险(含税优护理险)。它的扣除额度是每年2400元,和个人养老金的12000元互不挤占,符合条件的人一年最多可以叠到14400元的税前扣除。
这两条线是并行的:个人养老金管的是大额、长期锁定的养老钱,税优健康险管的是带保障属性的灵活部分。对想系统做节税规划的人,先缴满个人养老金,再根据需要补一份税优产品,是官方政策框架里允许的合法叠加。不过税优健康险的抵税逻辑要看清——它是”保费对应税优识别码”,买多少抵多少有上限,不是买得多就抵得多。
| 抵税项目 | 年扣除上限 | 缴费环节 | 领取/结算环节 |
|---|---|---|---|
| 个人养老金 | 12000元 | 限额内据实扣除 | 单独按3%计税 |
| 税优健康险 | 2400元 | 税前扣除 | 按保障条款给付 |
| 合计(可叠加) | 14400元 | 两项互不挤占 | — |
这张表把两条线的边界画清楚了。核心是记住:它们不冲突,但性质不同,一个锁到退休,一个带保障功能。
现在该做什么?按收入分三步走
第一步,先弄清自己的税率档。打开个人所得税App,查去年综合所得汇算里的”应纳税所得额”,对照七级累进税率表定位。落在3%档的人,缴费在税上不赚不亏,纯为强制储蓄可以考虑;落在10%及以上的人,节税才有账面意义。
第二步,在当年12月31日前,把要缴的钱打进个人养老金资金账户。额度按自然年度累计,过了年底当年的扣除资格就作废,不能追溯补扣。这一步是所有节税动作的起点,账户开着不等于税省到手。
第三步,把”递延不是免掉”记在心里。领取时还有一道3%的税,所以你省下的真实数字,是”高税率档省下的 – 领取时3%”。税率越高,这个差额越大;税率只有10%的人,净省空间就小很多。
我们之前把个人养老金四类产品的账算透了,同样缴满12000元能差多少,可以一起看。想知道你的缴费能省出多少,先查你的缴费记录和应纳税所得额,留言”节税”,我帮你把今年该缴多少、能省多少一次算清。