
个人养老金四类产品,同样缴满12000元到底能差多少?一笔账算透储蓄、理财、保险、基金
同样是个人养老金账户,同样是每年顶格缴12000元,有人退休时账户里是几十万,有人却连本金都还在挣扎。差别不在运气,在你当时把钱放进了哪一类产品里。这笔账,今天给你从头算起。
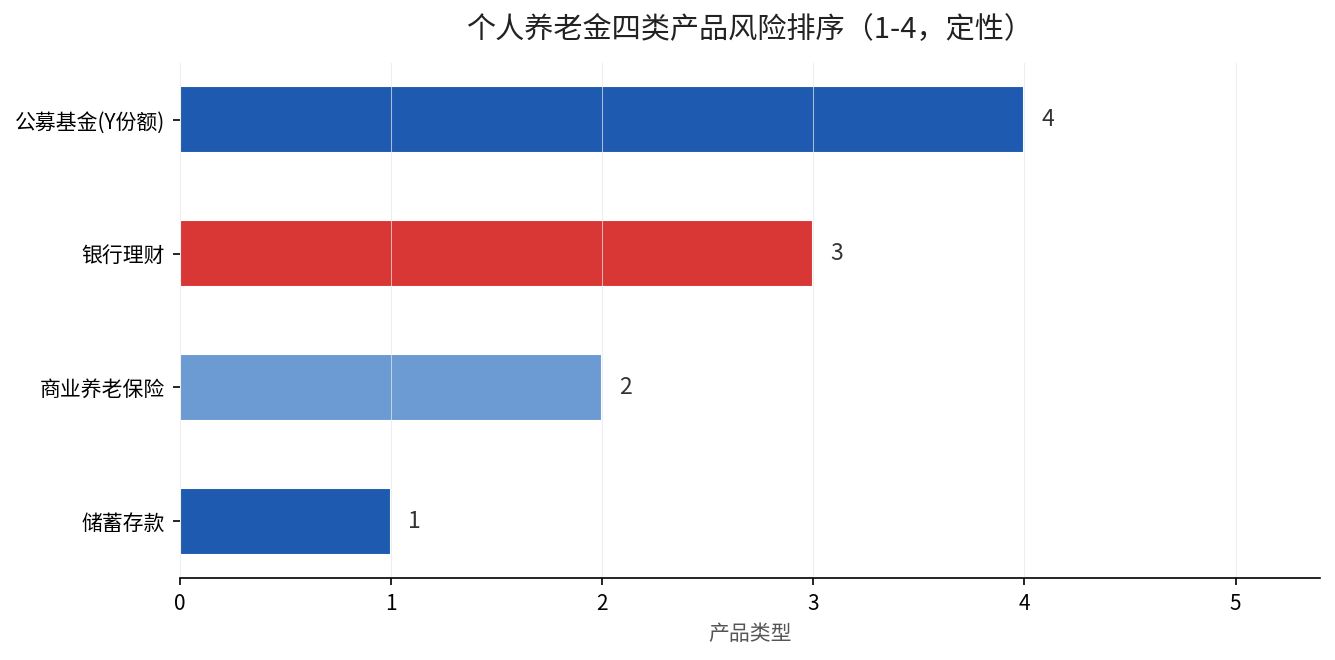
个人养老金能买的产品,一共四类:银行理财、储蓄存款、商业养老保险、公募基金。这一划分来自国办发〔2022〕7号文件——国务院办公厅《关于推动个人养老金发展的意见》(2022年4月21日印发)。四类产品看着都装在一个账户里,风险收益却天差地别。
先看两个人,起点一模一样
老陈和老周同岁,都在2023年开了个人养老金账户,每年都顶格缴12000元,一路缴到退休。老陈图省事,钱进了账户默认买储蓄存款;老周做了功课,一半买了养老目标基金,另一半投了稳健理财。
两个人投入的数字完全一样:每年12000元。这是国办发〔2022〕7号文件(2022年4月21日)写死的缴费上限。投入没差一分钱,但十年之后,两个人账户里的数字开始分道扬镳,而且差距只会越拉越大。
差在哪?四类产品的本质拆开看
储蓄存款是四类里最稳的一档。个人养老金账户里的储蓄存款,通常锁定较长存期,利率略高于同期普通定期,本金和利息都有保障。对只想保本的人,这是最省心的选择。
银行理财这几年走的是”打破刚兑”的路子。净值化之后,它不再承诺保本保收益,收益随底层资产小幅波动,但整体比基金温和,定位在”稳健增值”这一档,适合能接受一点波动、又不想太冒险的人。
商业养老保险卖的是终身现金流。它的核心不是收益有多高,而是把一次性积累的钱,换成退休后每月固定领取的”工资”,只要人活着就一直领,活得越久领得越多。
公募基金是四类里波动最大、也是长期潜在收益最高的一档。个人养老金基金采用Y份额,管理费和托管费都有专属费率优惠,投的是权益和债券资产。短期它会上涨也会下跌,长期看的是复利的力量。
四类产品放在一张表里看
| 产品类型 | 风险等级 | 收益特征 | 适合谁 |
|---|---|---|---|
| 储蓄存款 | 最低 | 保本保息、利率锁定 | 临近退休、极端厌恶波动 |
| 银行理财 | 中低 | 稳健、小幅波动 | 追求稳中有升 |
| 商业养老保险 | 低 | 终身现金流、领得久 | 担心长寿风险、要确定性 |
| 公募基金(Y份额) | 中高 | 波动大、长期潜力高 | 距离退休还远、能扛波动 |
这张表不是收益排行榜,而是”用风险换收益”的地图。四类产品没有谁绝对更优,只有谁更匹配你的退休时间表。具体到每个人,答案完全不一样。
差距到底怎么拉开
拉开差距的关键变量只有一个:时间。距离退休还有二十年的人,基金净值的短期波动会被时间慢慢抹平;而离退休只剩三年的人,任何一次回撤都可能被锁定成永久损失。
所以同样是12000元,35岁的人和55岁的人,答案是相反的。这不是选哪类产品的问题,是”你还能扛多久波动”的问题。个人养老金基金这几年到底表现成什么样,我们之前专门拆过这份业绩榜单,你可以对照看看。
该怎么做?给你三条实在建议
先补一句制度的出处:四类产品的具体范围和购买规则,由人力资源和社会保障部等五部门在《个人养老金实施办法》(人社部发〔2022〕70号,2022年11月4日出台)里进一步明确,所以上面每一类的划分都有文件依据。
第一,别急着选产品,先算你的退休距离。还有十年以上,把相当一部分放进养老目标基金;不足五年,优先锁储蓄存款和养老保险的确定性。
第二,不必四选一。账户里的钱可以分散到多类产品,用”稳健打底、权益进攻”的组合思路,比押注单一产品更稳。怎么开户、钱进去还能不能动,这篇讲得明明白白。
第三,别让钱在账户里”躺着不动”。很多人开了户、缴了费,却让钱滞留在资金账户里,既没买产品也没计息,白白浪费积累期的时间价值。想清楚自己缴了多少年后,你也可以动手算一算自己账户的这笔账。
想知道你这个年龄、这笔钱到底该往哪四类产品里放?在评论区把你的年龄和预计退休年份报上来,我帮你算一笔明白账。