
缴满15年就停缴的,掐着日子算的”省了后十五年”。结果退休一领,每月1428元,隔壁多缴十五年的,领2854元,正好是你的一倍。
陕西计发基数7881元,先把这个底数看清
2025年度陕西省基本养老金计发基数是7881元,比2024年涨了约1.99%。
缴费基数这边,全省核定个人缴费基数是93003元一年,折合每月7750元。
缴费基数下限4650元,上限23250元。
计发基数7881,管的是基础养老金那笔账;缴费基数4650,管的是你每月往账户里交多少。
计发基数比全口径还高131元,差在哪
陕西的计发基数7881元,比全口径月平均工资7750元,只高出131元。
这个差距已经很小了,说明陕西的计发基数基本并轨到了全口径工资水平。
放在全国看,7881元排中游偏上,比沿海高基数省份低一截,比中西部多数省份又高一点。
基数的高低,直接决定你基础养老金这一块能拿多少,所以先把底数记住。
缴15年能领多少:1428元拆开看
基础养老金的公式是:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。
按最低档缴,平均缴费指数约0.6。
代入:7881 ×(1+0.6)÷ 2 × 15 × 1%。
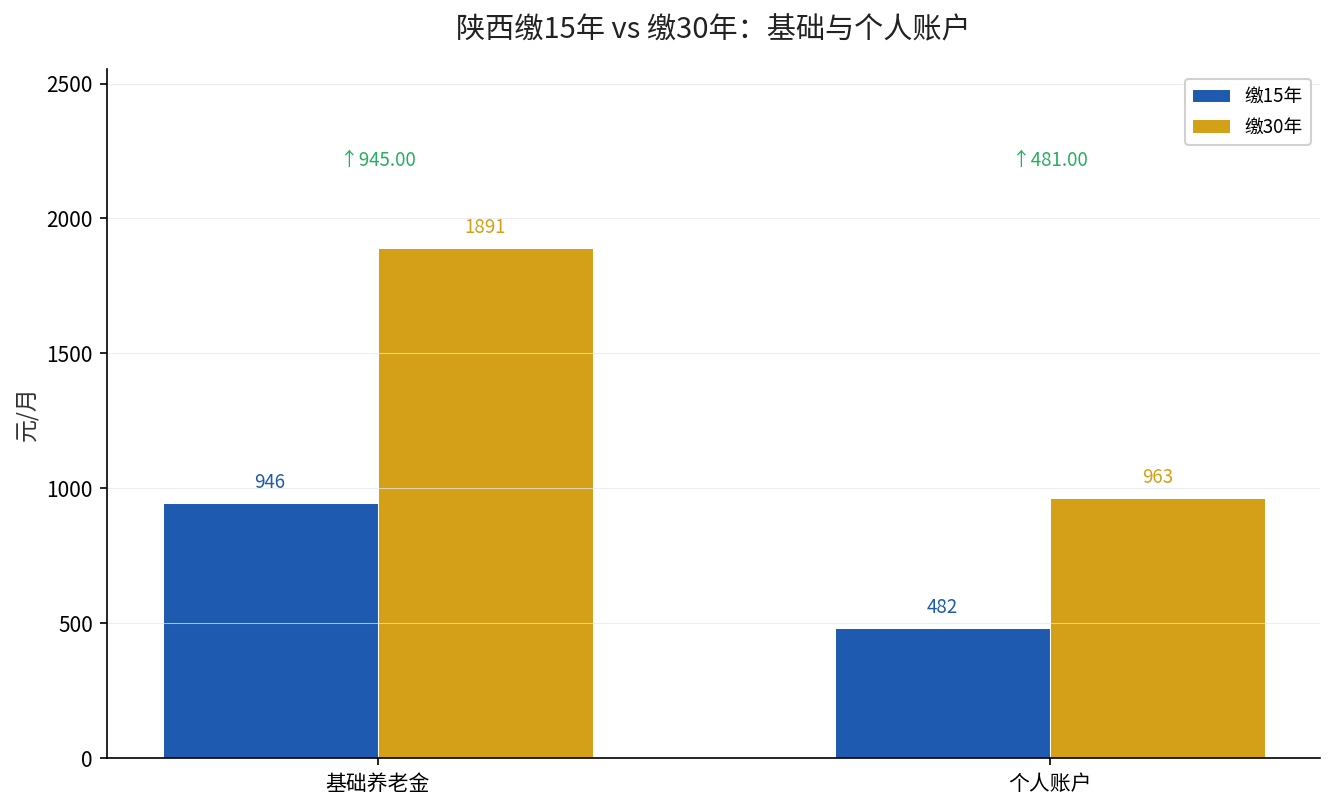
7881乘以0.8,是6304.8;再乘以15年,再乘以1%,等于946元。
个人账户按缴费基数的8%计入,每月372元,15年攒下66960元,除以139,每月482元。
两块相加,946加482,等于1428元。
这就是陕西最低档缴15年的月养老金。
缴30年能领多少:2854元,刚好翻倍
同样的档,把缴费年限拉到30年。
基础养老金:7881 × 0.8 × 30 × 1%,等于1891元。
个人账户:每月372元,30年攒下133920元,除以139,等于963元。
两块相加,1891加963,等于2854元。
缴15年领1428,缴30年领2854,正好翻了一倍。
认知反转:年限翻倍,养老金翻倍,停缴等于砍半
很多人以为,多缴十五年只是”多领一点点”,不值得。
真算出来才发现,年限翻一倍,养老金跟着翻一倍。
这背后的道理很简单:基础养老金是年限乘以1%直接算的,个人账户也是年限线性积累。
所以缴满15年就停的人,不是省了后十五年的钱,是把自己的养老金,主动砍掉了一半。
| 缴费年限 | 基础养老金 | 个人账户 | 月养老金合计 |
|---|---|---|---|
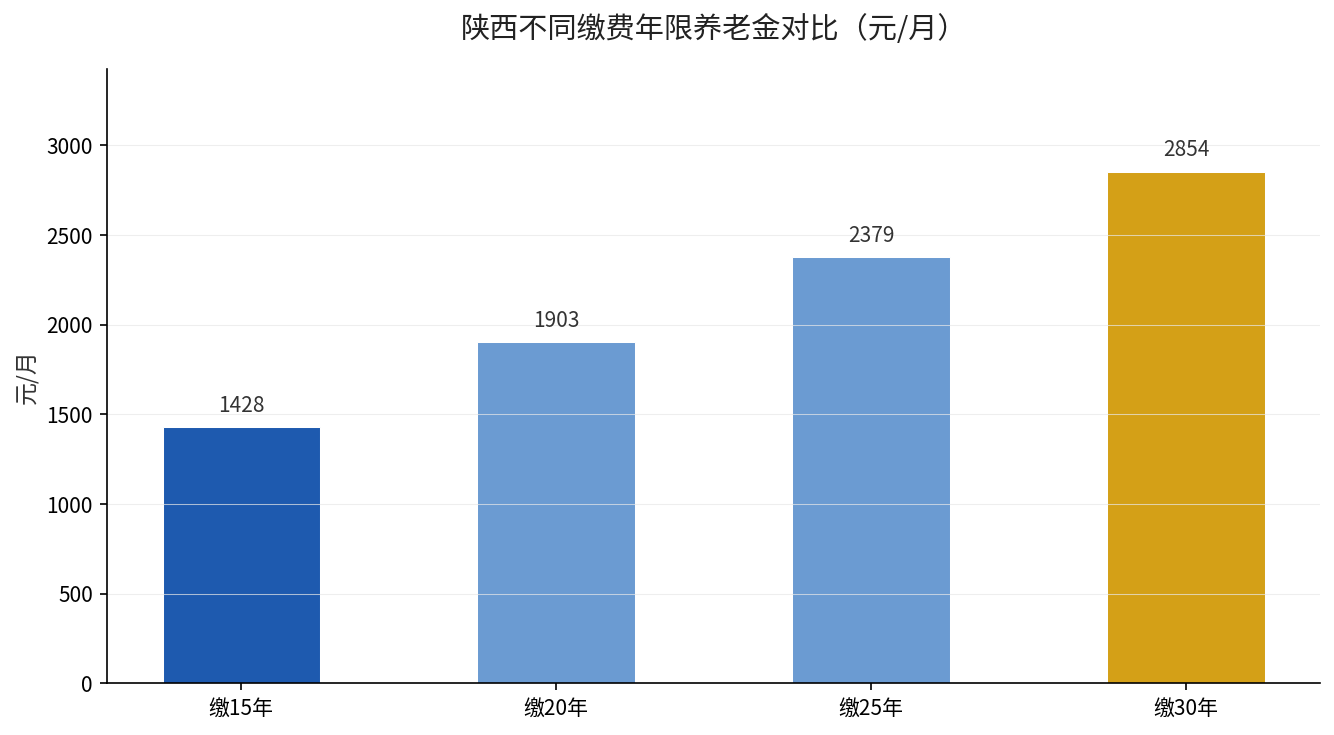
| 15年 | 946元 | 482元 | 1428元 |
| 20年 | 1261元 | 642元 | 1903元 |
| 25年 | 1576元 | 803元 | 2379元 |
| 30年 | 1891元 | 963元 | 2854元 |
从1428到2854,每多缴一年,每月大约多领95元。
一年不算多,但二十年的退休生活里,这份差距会越滚越大。
多缴15年的成本,和回本时间
灵活就业按最低档4650元缴,比例20%,每月缴930元。
多缴15年,总共多掏167400元,约16.7万。
每月多领1426元,一年就是17112元。
用多掏的16.7万除以每年多领的17112元,回本约9.8年。
也就是说,退休后活过十年,多缴的这十五年就开始纯赚。
在职的还是灵活就业的,成本完全不同
同样缴最低档,在职职工个人只掏8%,也就是每月372元,剩下的16%由单位缴。
灵活就业没有单位,20%全得自己扛,每月930元。
同样是十五年,在职个人掏6.7万,灵活就业掏16.7万,差了整整10万。
所以算回本,得先看清楚自己是哪一类人,别拿在职的成本去套灵活就业的账。
别只看总额,先看这20%进了谁的兜
灵活就业每月缴的20%里,只有8%进个人账户,剩下12%进统筹。
按4650元算,每月缴930元,进个人账户的只有372元。
进统筹的那部分,退休后不是原路退给你,是摊进基础养老金里大家一起分的。
所以这笔账,得把个人账户和统筹分开看,才能算清自己到底划不划算。
停缴十五年,二十年少领34万
把停缴的账摊开,更扎心。
停缴后十五年,灵活就业能省下16.7万。
但每月少领1426元,一年就是少领17112元。
退休后活十年,少领17.1万,把省下的那16.7万全亏进去了。
活二十年,少领34.2万,是当初省下钱的整整两倍。
这就是停缴的真实代价:眼前省一笔,往后亏两笔。
5件事,看完就去做
第一,查清自己已经缴了多少年,别以为缴满15年就万事大吉。
第二,算一笔账:从15年续到20年、25年、30年,每月能各多领多少。
第三,如果身体和收入允许,尽量把年限拉长,年限的杠杆比想象中大得多。
第四,灵活就业的,看清楚20%里只有8%进个人账户,提档前先算回本。
第五,用公式代入自己的计发基数和缴费指数,算一个准数,别靠猜。
差的从来不是每月那1426块,是退休后二十年,你是领1428过得紧巴巴,还是领2854松快一点,这份差距,从停缴那天起就写死了。