
养老金”三支柱”你只懂第一根?5个最常见误解,一条条拆开给你看
有人在评论区问:我把社保缴到顶了,是不是养老就够了?也有人说:个人养老金就是变相让我多交钱,单位又不补。
这两个说法,恰好代表了大多数人对养老保险体系最大的两个误会。今天就用问答的方式,一条条拆开。
先问两个问题,看你是不是也这么想
第一问:基本养老保险、企业年金、个人养老金,这三样到底是不是一回事?
第二问:是不是只要把第一样缴满,退休就高枕无忧了?
如果你对第一个问题答”差不多”,对第二个答”是的”,那你很可能一直生活在一个模糊的认知里。
误区一:三个支柱是”同一口锅里的钱”
真相:完全不是。我国养老保险是明确的”三支柱”结构,各有各的钱包和来源。
第一支柱是基本养老保险,由国家和单位、个人共同缴费,是保底的那层。第二支柱是企业年金和职业年金,单位掏一部分、个人掏一部分,很多私企员工根本没有。第三支柱是个人养老金和商业养老保险,完全是个人自愿、自己掏钱、市场化运作。
第三支柱的顶层依据,是国务院办公厅2022年4月发布的《关于推动个人养老金发展的意见》,文号国办发〔2022〕7号,2022年4月8日成文、4月21日公布。这份文件第一次把”个人自愿参加、市场化运营”的个人养老金制度固定了下来。
误区二:第一支柱缴满就能躺平,替代率能到百分之百
真相:第一支柱只能保底,替代率远到不了100%。
一个普通工薪族退休后,基本养老金占退休前工资的比例,也就是替代率,普遍在40%到50%这一带。换句话说,退休后你的月收入会明显低于在岗时。
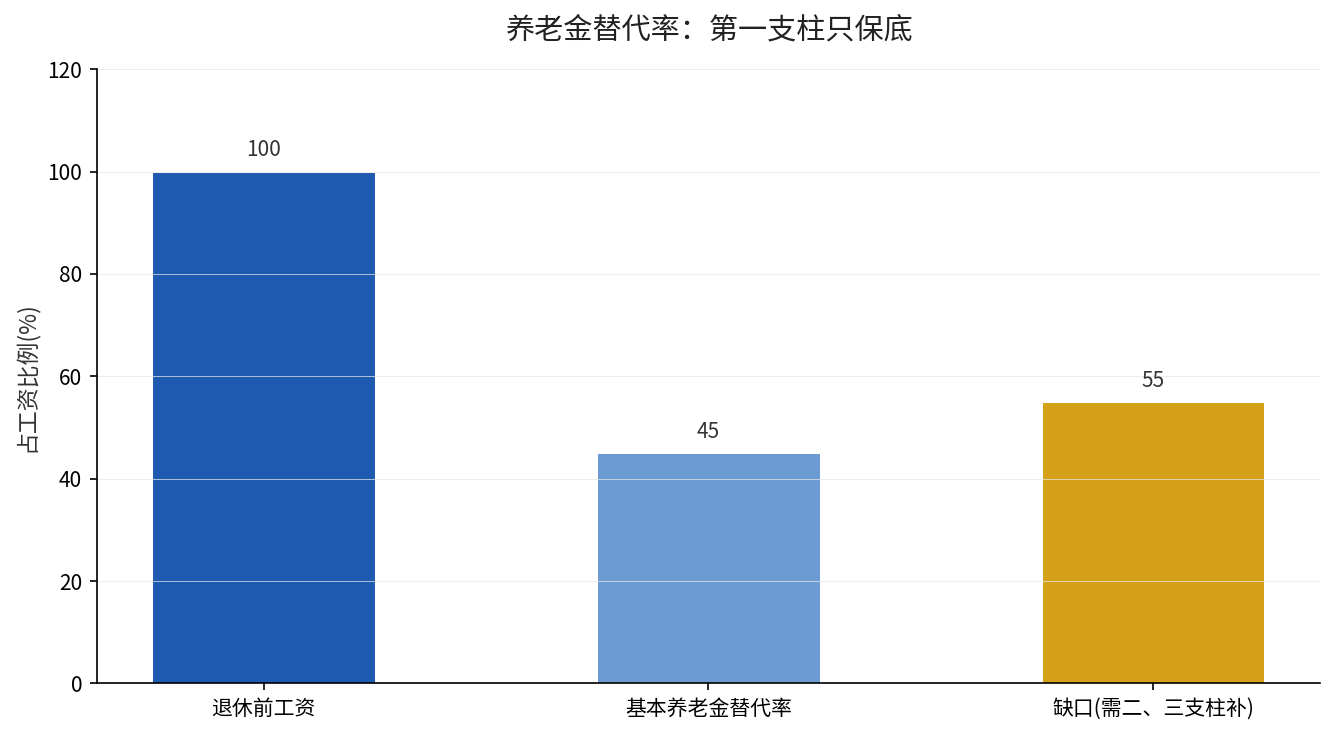
这中间的落差,才是第二支柱、第三支柱存在的意义。三根柱子一起撑,才撑得住一个体面的退休生活。
误区三:个人养老金是”国家变相多收钱”
真相:个人养老金是国家让税,不是收钱。
这笔钱完全进你自己的个人账户,国家的支持体现在税收上——缴费当年可以在综合所得里税前扣除,每年上限12000元。等你退休领取时,再按领取金额单独计税。
所以它不是让你多掏一笔”不明不白”的钱,而是给你一个”现在少缴税、将来多领钱”的确定性账户。关于这12000元到底能省多少税,我们之前专门算过:个人养老金递延纳税,高收入人群最多能省5400元个税。
误区四:交没交满15年、领不领得回,全靠运气
真相:养老金怎么领,是有白纸黑字的计算规则的。
就以个人账户为例,我国从2005年起就明确了个人账户养老金的计发办法,依据是《国务院关于完善企业职工基本养老保险制度的决定》,文号国发〔2005〕38号,2005年12月发布。其中规定,60岁退休对应的个人账户计发月数是139个月。
说的直白点,你的个人账户累计储存额除以139,就是你每月从个人账户领到的钱。这不是运气,是公式。
误区五:单位有企业年金,个人养老金就跟我无关
真相:恰恰相反,越有第二支柱的人,越该把第三支柱配齐。
有企业年金说明你在比较规范的单位里,但企业年金覆盖的只是城镇职工里的一小部分,而且领取也有规则。个人养老金是给所有人、尤其是没有企业年金的人,补最后一块拼图的机会。
三支柱不是三选一,是三条腿,缺一条就站不稳。
一句话总结
养老不能押在一根柱子上——基本养老保底,企业年金看单位,个人养老金靠你自己,三条腿一起走,退休才踏实。
如果你也在想这几个问题
问:我自由职业,能参加个人养老金吗?答:只要参加了城镇职工或城乡居民基本养老保险,就能开个人养老金账户。
问:个人养老金账户里的钱能中途取吗?答:不能,要等达到领取基本养老金年龄才能领,这也是它”专款专用”的地方。
问:现在开户会不会太早?答:越早越好,时间本身就是个人账户复利最大的朋友。
你的养老三支柱,现在缺哪一根?评论区告诉我你的情况,我帮你补上最关键的那块拼图。