
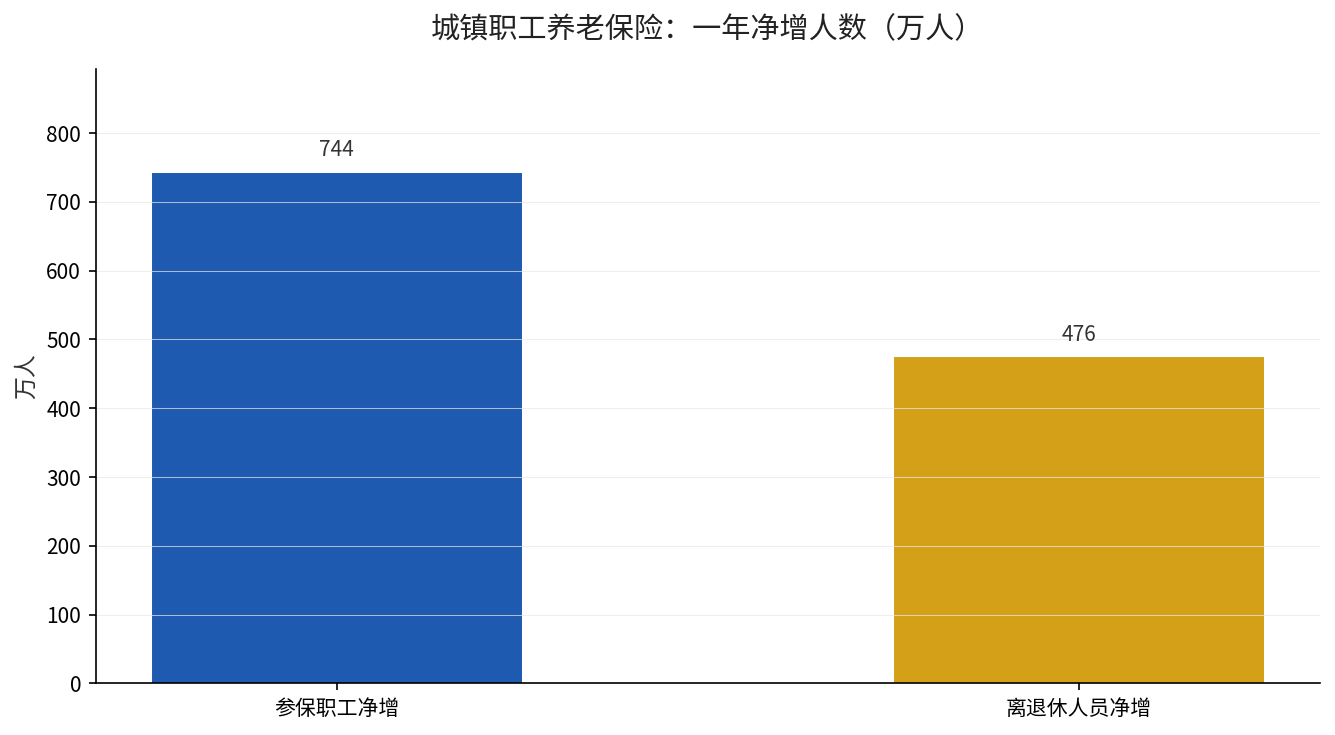
人社部发布的《2025年度人力资源和社会保障事业发展统计公报》,藏着一个很多人没太在意的趋势信号:全国城镇职工基本养老保险的参保职工,一年只增加了744万人;而离退休人员,一年增加了476万人。
这两个数字单独看都不起眼,可把它们放在一起,再对照过去几年,一个长期问题就浮出来了——领钱的人长得比交钱的人快。这篇文章就顺着这个信号,讲清楚短期、中期、长期三个层面的影响,再告诉你现在该怎么想、怎么做。
一个信号,先看三个数
先记住三个关键数字。第一,2025年末全国参加基本养老保险人数107,591万人,比上年增加308万人。第二,其中城镇职工基本养老保险54,672万人,里面参保职工39,457万人、离退休人员15,215万人。第三,全年基本养老保险基金收入88,657亿元,支出77,427亿元,年末累计结余98,459亿元。
数据来源:人力资源社会保障部《2025年度人力资源和社会保障事业发展统计公报》。
影响一:短期,抚养比在悄悄变重
所谓抚养比,通俗讲就是「几个交钱的养一个领钱的」。用上面的数字粗算:39,457万参保职工对应15,215万离退休人员,大约是2.6个职工负担1个退休老人。这个比例几年前还能到3个以上,现在缓步往下走。
短期看不会断供——因为基本养老保险基金还有98,459亿元的累计结余撑着,全国养老待遇也都正常发放。但「在职涨得慢、退休涨得快」这个方向一旦确立,就意味着每一年的结余增速都会比前一年更吃力。
影响二:中期,结余的含金量要打个问号
结余98,459亿元看着很大,可它是不是「实打实的钱」,不能只看总额。公报里有一个细节值得注意:年末基本养老保险基金累计结余98,459亿元,其中基金投资运营规模只有2.98万亿元。
也就是说,绝大部分结余是静态趴着的记账数字,真正进入市场投资、能够增值的部分占比有限。在参保人数增长放缓、待遇水平逐年上调的双重压力下,这部分资金能不能跑赢「钱变毛」的速度,直接决定中期里养老金待遇的购买力。
影响三:长期,你的养老金来源会越来越多元
第一支柱基本养老保险的定位从来都是「保基本」,不是「包养老」。当抚养比趋势往不利的方向走,个人靠单一的第一支柱,长期看替代率空间会被压缩。这也解释了为什么这几年国家反复在推第二支柱(企业年金、职业年金)和第三支柱(个人养老金)。
一个参照:公报显示,全国企业年金投资运营规模4.21万亿元,职业年金3.78万亿元。这些「第二支柱」的盘子正在变大,但覆盖到的人仍然是少数,远没到全民普及的程度。
现在该做什么:分三类人对照
对还在缴费的职工:看清自己属于39,457万「参保职工」里的哪一类,尽量别断缴,缴费年限是长期待遇的硬指标。对临近退休的人:提前把基础养老金、个人账户、有无企业年金三块加总,算出自己退休后的真实收入构成。对已经退休的人:关注每年养老金的调整规则,别把第一支柱当成唯一来源。
一句话给你答案
「交钱的人涨得慢、领钱的人涨得快」这个趋势短期不会饿着任何人,但它决定了长期里你只能靠「保基本」兜底,不能只靠它养老——看清楚这一层,才谈得上下一步怎么补、补多少。你的参保身份和缴费年限,打开电子社保卡一查就知道,别等退休前才来算这笔账。