
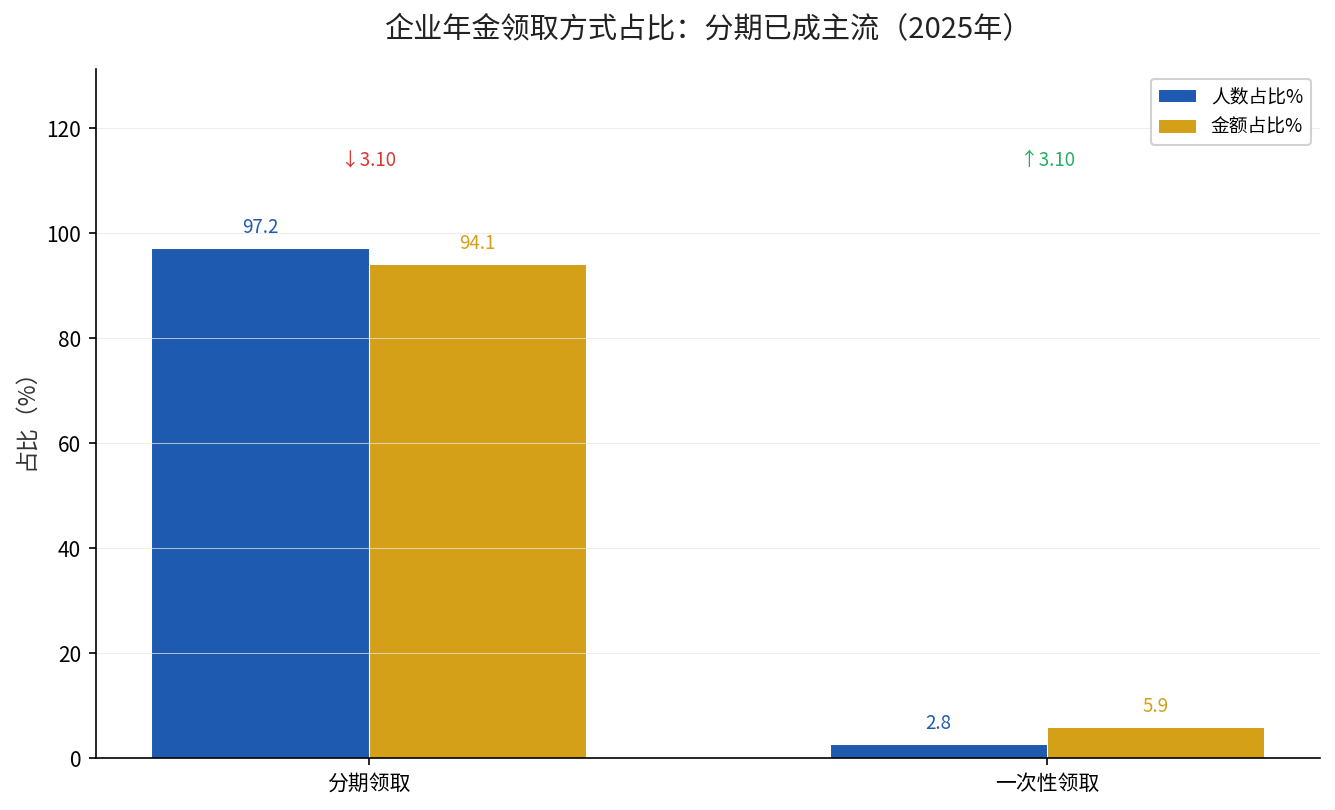
人社部社会保险基金监管局发布《2025年度全国企业年金基金业务数据摘要》后,一个数字让不少人愣住了:2025年全国有368.82万人领取企业年金,其中分期领取的人数占比高达97.2%,领取金额占比94.1%。换句话说,如今每100个领企业年金的人里,97个都选择分期领,一次性领完的反而成了极少数。
这跟你的直观印象是不是刚好相反?很多人第一反应是「退休了当然一次性把账户里的钱全取出来,落袋为安」。这篇文章就带你把这个反常识的现象拆开看清楚,顺便回答几个最容易踩坑的问题。
先问两个问题,看你有没有踩坑
问题一:企业年金退休了,是不是必须一次性把钱全领走?答案是否定的。根据北京市政府门户网站「首都之窗」企业年金政策解答,领取方式其实有四种:按月领取、分次领取、一次性领取,以及用账户资金购买商业养老保险产品。一次性只是其中一种,而且现在反而是选择最少的一种。
问题二:分期领取的人这么多,是不是因为想领也领不出?也不是。企业年金的个人账户资金,符合条件就能领,不存在「卡着不给你」的情况。真正让97.2%的人改选分期的,是下面这组账。
为什么分期要领账,三个原因
第一个原因是税务。企业年金在领取环节是要照章缴纳个人所得税的,一次性把几十年攒下的账户余额全取出来,会落入较高的税率区间;分成多年领取,每年拿到的金额小,税负通常更划算。
第二个原因是「长钱长投」的收益延续。数据摘要显示,截至2025年底,全国企业年金投资资产净值41,691.48亿元,2025年当年加权平均收益率6.69%,近三年累计收益12.94%。钱不一次性取出,留在账户里继续参与投资,还能接着生息。
第三个原因是生活安排。企业年金本质是补充养老保险,按月或分期领,才能跟基本养老金形成「每月有稳定现金流」的效果,真正起到第二支柱养老的作用。
拆开来算一笔账
我们用一组官方数字把大盘看清楚。截至2025年末,全国企业年金积累基金42,050.03亿元,较上年增长15.45%;参加职工3,342.99万人,净增101万人。下面是这份数据摘要里的几个核心指标。
| 指标 | 2025年末数据 | 同比变化 |
|---|---|---|
| 建立企业数量 | 177,854家 | 增长11.66% |
| 参加职工人数 | 3,342.99万人 | 净增101万人 |
| 积累基金规模 | 42,050.03亿元 | 增长15.45% |
| 当年加权平均收益率 | 6.69% | 近三年累计12.94% |
数据来源:人力资源社会保障部社会保险基金监管局《2025年度全国企业年金基金业务数据摘要》(2026年3月23日公布)。
从这张表能看出,企业年金盘子本身在变大,参加的人和钱都在涨。盘子越大,越凸显「这笔钱退休后怎么领」是个需要认真对待的问题。
如果你也在想这些,顺手回答几个
问:我还没退休,能中途把钱取出来吗?一般不能。企业年金要在退休、出国定居、死亡或因病(残)提前退休等特定条件下才能领取,不能像银行活期一样随取随用。
问:一次性领和分期领,税到底差多少?取决于账户余额和分摊年限。账户越大,一次性领取越容易触发高税率区间,分期领取能明显摊薄每年的应纳税额,这是97.2%的人选分期的核心原因。
问:公司缴费的那部分算不算我的?个人缴费及其投资收益自始归你;企业缴费及其收益,能否自始归属你可以由企业和职工约定。离职时能带走多少,要看你们的企业年金方案里权益归属是怎么约定的。
问:企业年金和基本养老金到底啥关系?基本养老金是第一支柱,国家强制;企业年金是第二支柱,企业自愿建立,属于补充。两者叠加,才是退休后更完整的收入来源。
一句话给你答案
退休领企业年金,不是「越快拿完越好」,而是「怎么领税更省、钱还能继续生钱」——这也是为什么97.2%的人都选了分期。想摸清自己企业年金账户能领多少、怎么领最划算,登录你所在单位的年金受托机构App或咨询HR,把账户余额和领取方案摆出来算一遍,比空想更实在。