
基本养老保险参保10.79亿、三项社保结余11.2万亿:人齐了,钱也够了,为什么你的养老金还是不够
2026年10月10日,人社部副部长李忠在国新办发布会上报了两个数:截至9月底,全国基本养老保险参保人数10.79亿人,三项社会保险基金累计结余11.2万亿元。数字很漂亮,但把这两个数放回你自己的缴费记录里,感受通常完全相反。
原因不在于国家没钱,也不在于你没参保,而在于“在名单上”和“站在哪一级台阶上”是两件事。同一场发布会里,李忠谈到灵活就业人员、农民工、新就业形态人员时补了一句:这些人有相当一部分也参加了保险,但参加的是居民养老保险。
这句话值一篇文章。它说明:覆盖率的账基本算完了,下一笔账是层次账。
两个家底数字,先看准口径
10.79亿人是“基本养老保险参保人数”,把职工养老保险和城乡居民养老保险合在一起算。11.2万亿元是养老、失业、工伤三项社会保险基金的累计结余,不是单指养老一项,也不是可以随便花的现金。
另一组常被拿来对比的数据是基本养老保险基金投资运营规模2.6万亿元。这2.6万亿是从各省结余里划出来委托投资的部分,与11.2万亿不是同一口径,更不等于“人均能分多少”。
根据2026年10月10日国新办发布会上人社部副部长李忠通报的数据,截至9月底三项社会保险基金累计结余11.2万亿元,基本养老保险参保10.79亿人。
再看第二支柱:截至2026年二季度末,全国建立企业年金的企业19.13万个,参加职工3404.69万人,积累基金4.56万亿元。把3404.69万放在10.79亿的参保总数旁边,覆盖率只有个位数——这正是“层次账”最直观的落点。
同样10.79亿人里,站在两级的差多少
职工养老保险和城乡居民养老保险的待遇差距,本质上是缴费方式和账户结构不同。职工养老由单位和个人按工资比例缴,个人账户按国家每年统一公布的记账利率计息;居民养老按年选档缴,多数省份设若干档,从几百元到一万元不等,个人账户按省级公布的利率计息。
以山东为例,2026年度居民养老保险个人账户记账利率为3.60%(鲁人社字〔2026〕82号,2026年8月31日)。按每年1000元档、政府补贴120元测算,缴15年个人账户累计约22555元,缴30年约60894元。
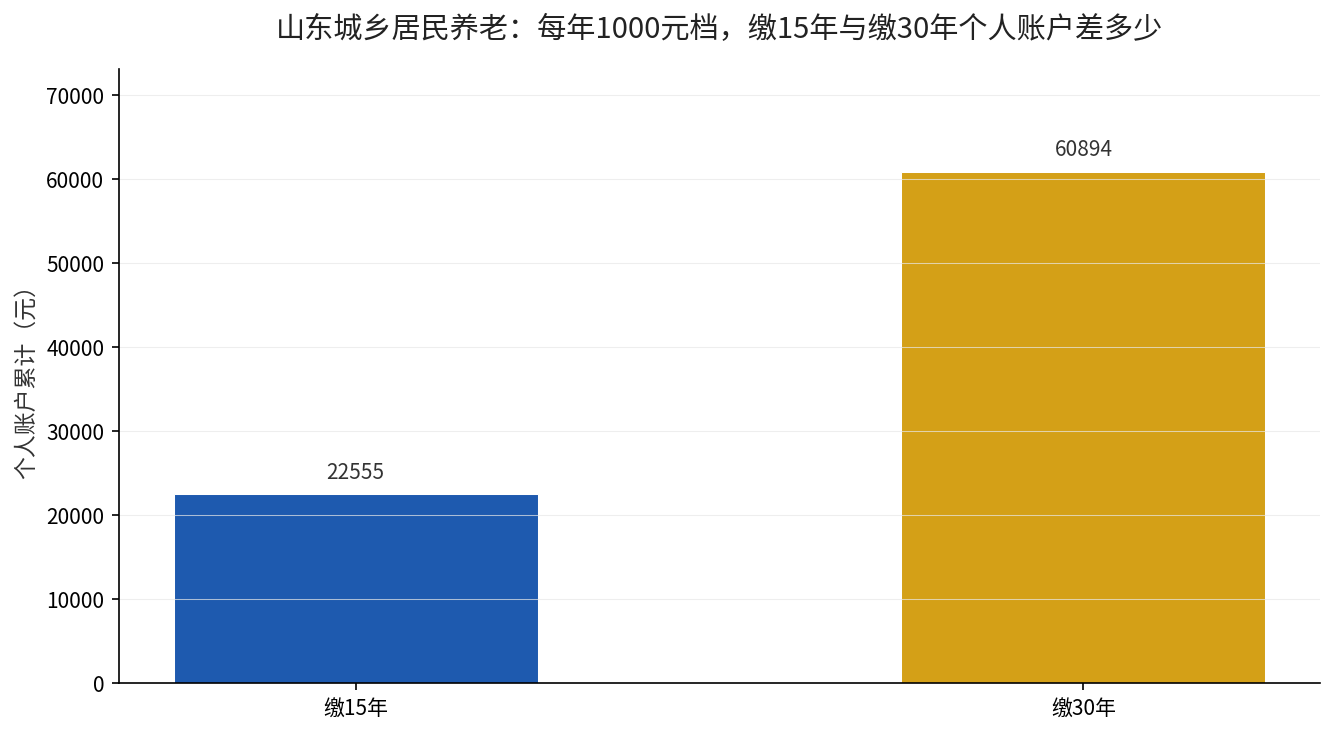
按个人账户养老金÷139折算,前者约162元/月,后者约438元/月。也就是说,在同一个省、同一个档次下,只靠把年限从15年拉到30年,个人账户这块每月就能多出276元左右。
但和职工养老比,这个数字仍然处在另一个量级。原因很清楚:居民养老的缴费基数上限就摆在那,多数省份最高档一万出头,而职工养老按当地社平工资的60%至300%缴,一个月的缴费额就可能超过居民养老一年的最高档。
所以“参保10.79亿”只说清了覆盖面,没有说清替代率。同在一张名单上,有人每月靠职工养老金过日子,有人每月靠两三百元的居民养老金加子女贴补——两种生活,两个制度。
个人养老金这条线,为什么大半人没接住
第三支柱的信号更微妙。个人养老金制度2024年12月15日起在全国推开,每年1.2万元限额可以在个税税前扣除,投资收益暂不征税,领取时按3%单独计税。税率在10%以上的人,一年省下的税是真金白银;但对收入未达起征点的人,缴进去反而多一道3%的税。
这也解释了为什么开户数上去了、真正持续缴费的比例却不高。制度本身没错,问题在于它天然只对一部分人有增量。
我们之前算过个人养老金按10%、20%、30%三档税率能省多少税,结论很直接:差距主要体现在当期税率,而不是产品收益。
结余11.2万亿,和你的月领金额是什么关系
很多读者看到“结余11.2万亿”第一反应是:那我的养老金为什么才这么点?这两者之间隔着三层传导。
第一层,结余是制度层面的池子,用于确保按期足额发放,不是个人账户余额。你的个人账户余额在电子社保卡里能查到具体数字,和11.2万亿没有直接换算关系。
第二层,待遇水平由计发办法决定:基础养老金看当地计发基数、缴费年限和平均缴费指数,个人账户养老金看账户储存额。结余充足影响的是“发得出”,不是“发多少”。
第三层,基金要保值增值才能长期撑住,这也是投资运营规模2.6万亿元的意义所在。投资收益会影响未来的调整空间,但不会直接打进你某个月的账单。
2026年各省计发基数陆续公布后,上半年退休人员的养老金会按新基数重算补发。我们此前梳理过2026年计发基数7省公布与补发规则,对账方式就在那篇里。
不同处境的三类人,眼下各该做哪一步
在职工养老体系里的:重点看两件事——缴费基数有没有按实际工资申报,缴费年限有没有断。断一年不只是少一年,还会拉低平均缴费指数。
在居民养老体系里的:如果距离60岁还有10年以上,优先考虑提档而不是只缴最低档;如果已接近60岁,优先确认缴费年限是否满15年,以及有没有错过年初缴费的计息窗口。
收入较高、税率在10%以上的:个人养老金可以把当年1.2万额度用满,但要清楚它是封闭到退休的资金,流动性代价必须自己承担。
三层账算下来,真正决定你退休后月领多少的,从来不是全国参保人数,而是你缴费的档次、年限、所在省份的计发基数,以及你有没有把第三支柱用起来。
你的缴费记录现在是什么状态?是职工养老还是居民养老、缴了多少年、按什么基数?在评论区留一句,我按你所在省2026年的口径帮你把这三层账拆开算。