三项社保结余11.2万亿、参保10.79亿人:同样缴15年,这三个数字和你的养老金怎么挂钩?
10月10日,国新办发布会上,人社部副部长李忠交出了一组最新数字:截至9月底,全国基本养老保险、失业保险、工伤保险参保人数分别达到10.79亿人、2.51亿人、3.27亿人,三项社会保险基金累计结余11.2万亿元。
数字很大,但很多人看完只有一个疑问:池子里有11.2万亿,跟我每月领多少钱到底有什么关系?这篇文章不谈虚的,用两个真实缴费方案算给你看,钱是从哪来的、又是怎么回到你手里的。
同样条件,两个方案差多少
先设定一个具体的人:老王,2026年60岁退休,缴费基数按当地下限的60%档,一共缴15年。这是最低的合规缴费方式,也是最多人选择的路径。
他的养老金由两部分组成。一是基础养老金,跟你退休地上年度社平工资、你的缴费指数、缴费年限挂钩;二是个人账户养老金,等于个人账户储存额除以计发月数,60岁退休对应139个月。
第二个方案:老李,同样的城市、同样的60%档,但缴了25年。两个人一对比,差距就出来了。
| 对比项 | 老王(缴15年) | 老李(缴25年) |
|---|---|---|
| 缴费指数 | 0.6 | 0.6 |
| 缴费年限 | 15年 | 25年 |
| 基础养老金(按公式口径) | 约为15年档 | 约为25年档 |
| 领取资格 | 刚够最低年限 | 多出10年积累 |
表格里我没有填具体金额,原因是这一步必须先有官方的”计发基数”。基础养老金 = 计发基数 ×(1+缴费指数)÷2 × 缴费年限 × 1%。计发基数由各省每年公布,未公布的省份不能替你猜。但结构已经很清楚:缴费年限从15年变成25年,同比放大到1.67倍。
差距的钱从哪来
很多人以为养老金是”国家发的”,其实你每月领到的钱,来源分三块。
第一块,来自在职一代的缴费,这是现收现付的部分。第二块,来自统筹基金的调剂,也就是把结余多、人口结构好的省份,调剂给发放压力大的省份,企业职工基本养老保险全国统筹从2022年1月1日起正式实施。第三块,来自你个人账户里自己缴的钱加利息。
这就是为什么全国结余数字对你有意义:它是”按时足额发放”的底气,也是全国统筹调配的空间。但它不会平摊到每个人头上——你领多少,仍然主要由你的缴费年限、缴费基数和退休地决定。
11.2万亿里,有多少能变成你的钱
这里必须说清一个容易被自媒体带偏的点:11.2万亿是三项社会保险基金(养老+失业+工伤)的累计结余,不是单独的基本养老保险,也不是可以直接分的现金。
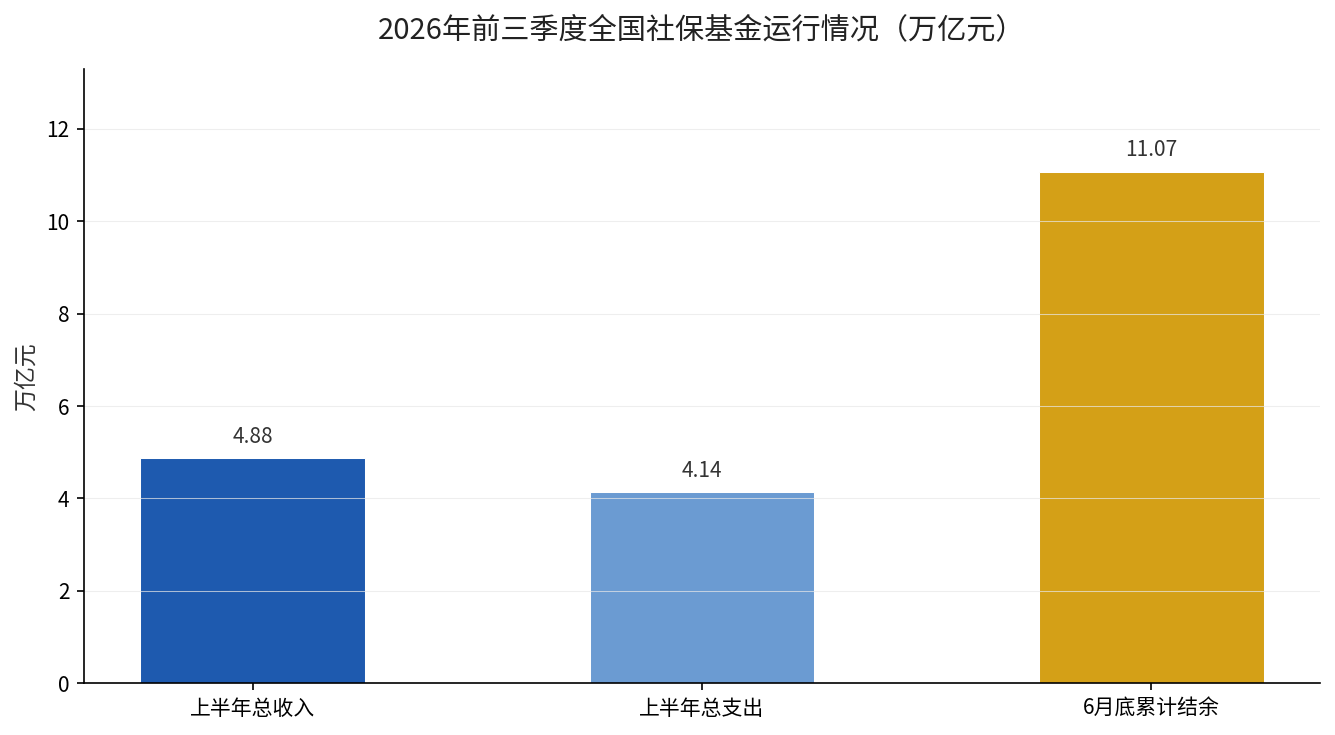
它的作用是保证待遇按时足额发放、应对人口老龄化带来的支付压力、以及在区域之间做调剂。真正决定你个人待遇的,还是”多缴多得、长缴多得”这个硬规则。人社部2026年7月22日发布会明确,上半年三项社会保险基金总收入4.88万亿元、总支出4.14万亿元,收入仍然大于支出,基金运行总体平稳。
这两个数字,你该盯哪一个
对个人来说,全国结余是”背景音”,你真正要盯的是两个和自己直接相关的数字。
第一个是你的缴费年限。15年只是领取门槛,不是最优解。从上表两种方案的对比思路可以看出来,年限每往上加一段,基础养老金按比例增长,个人账户也同步变厚。
第二个是你的个人账户余额和当地计发基数。前者决定个人账户养老金,后者决定基础养老金的绝对水平。这两个数在电子社保卡上都能查到。
延伸阅读:记账利率从8.31%跌到1.5%:同样缴30年,你的个人账户少了100万。
说穿了就一句
11.2万亿是全国养老金的”总底子”,但落到你口袋里的钱,靠的是你自己的缴费年限和基数。政策保底、个人加厚,两条腿走路,退休生活才不会只靠最底线的那一档。
你的缴费年限现在到15年了吗?在电子社保卡查一下”累计缴费月数”,把它除以12,就是你实实在在的缴费年限。
现在就打开电子社保卡,查一下你的”累计缴费月数”,除以12,看看到底缴了多少年。想知道自己这个年限退休能领多少,留言”养老金”,我把这笔账给你算清楚。
来源:人力资源社会保障部2026年10月10日国新办发布会(截至9月底全国基本养老保险参保10.79亿人、失业保险2.51亿人、工伤保险3.27亿人,三项社会保险基金累计结余11.2万亿元);人力资源社会保障部2026年7月22日例行新闻发布会(1至6月三项社会保险基金总收入4.88万亿元、总支出4.14万亿元,6月底累计结余11.07万亿元);《国务院关于建立企业职工基本养老保险基金中央调剂制度的通知》(国发〔2018〕18号)及企业职工基本养老保险全国统筹2022年1月1日正式实施。