
同样都是交养老保险,同样都是中国人,为什么有人退休每月能拿五六千,有人只能拿一两百?
这笔账差的可不是一点半点,而是两套完全不同的制度。2026年2月28日,国家统计局发布的《2025年国民经济和社会发展统计公报》里有两个数字:全国参加城镇职工基本养老保险的,有54680万人;参加城乡居民基本养老保险的,有52919万人。
两个盘子几乎一样大,可待遇的差距,比你想的大得多。
先摆一个前提:两套制度,两套算法
城镇职工养老保险,是「你缴多少、单位配多少」的那套。你在职时,个人缴工资的8%,单位再缴16%,钱进统筹账户加个人账户。缴得越久、基数越高,退休领得越多。
城乡居民养老保险,是「政府兜底」的那套。你按年缴,一年几百到几千不等,政府还有补贴,60岁后按月领一笔基础养老金,再加上个人账户的钱。
关键词就在这:一个是「待遇挂钩缴费」,一个是「基础保底加补贴」。算法从根上就不同,数字自然差得远。
同样缴满15年,两边到底各能领多少
先看职工这边。假设一个人按当地最低缴费基数缴满15年,基础养老金按计发基数和本人指数、缴费年限折算,个人账户养老金按「个人账户储存额÷计发月数」分月领取。
再看居民这边。2025年全国城乡居民基础养老金,多数地区每月在150到300元之间,经济发达地区更高一些。个人账户那点钱,缴满15年也就几万块,折算到每个月,不过几十块到一两百块。
同样15年,一个可能领到1500元往上,一个可能只有两三百元。这不是危言耸听,是两套算法的必然结果。
差距到底从哪来?三个来源一次说清
第一,钱的构成不同。职工养老金由「基础养老金+个人账户养老金」两块组成,统筹部分占大头,用的是社会平均工资说话。居民养老金的基础部分,主要靠财政补贴,基数天然就低。
第二,缴费的力度不同。职工一年下来,个人加单位缴的钱,轻松上万。居民一年缴几百,哪怕缴15年,总盘子也差着一两个数量级。
第三,增长的机制不同。职工养老金每年有待遇调整机制,跟着物价和工资走。居民基础养老金虽也有上调,但幅度和职工养老金不在一个量级。
再看一组收入数据,你就明白「兜底」的分量
公报里还有一个数字:2025年全国居民人均可支配收入43377元,其中城镇居民56502元,农村居民24456元,城乡收入比值是2.31。
收入差距摆在这,养老金差距也摆在这。城镇职工退休,比的是「替代率」,也就是退休金能顶在职时工资的几成。农村居民,更多时候靠的是那一笔基础养老金打底,剩下的要自己攒。
这正是第一支柱(社保)里最该看清楚的一层:同样的制度叫「基本养老保险」,但「基本」两个字,对不同的人,兜底的高度完全不一样。
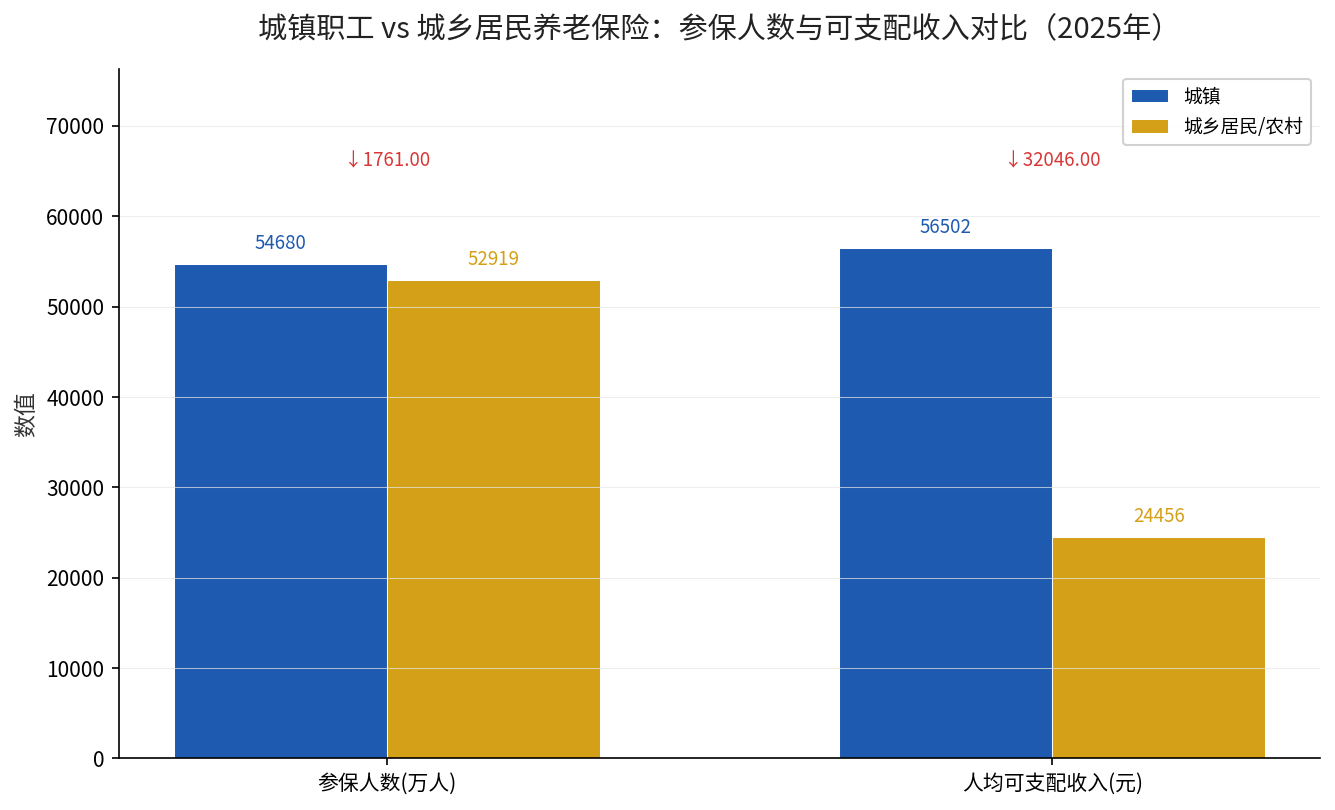
| 维度 | 城镇职工养老保险 | 城乡居民养老保险 |
|---|---|---|
| 参保人数(2025年末) | 54680万人 | 52919万人 |
| 缴费方式 | 按月,个人8%+单位16% | 按年,自主选档+政府补贴 |
| 待遇构成 | 基础养老金+个人账户 | 基础养老金+个人账户 |
| 待遇水平(15年) | 普遍千元以上 | 普遍一两百到数百元 |
这张表把「同叫养老、待遇不同」这件事,摆在台面上了。数据来源:国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布)。
想把这笔差异的每一层都拆开看,可以回看我们之前写的城乡居民养老和职工养老,同样交15年每月差出1200元那篇,每一层都有具体算法。
你该做的事,就一件
先搞清楚自己挂在哪套制度里、缴了多少年、个人账户里有多少钱。打开电子社保卡,或者去当地社保经办大厅查一查。
如果你还在职、缴的是职工社保,能多缴几年就多缴几年,能提高基数就提高基数——缴费年限和基数,是你能主动掌握的、决定退休待遇最大的两个变量。
我们之前算过居民养老和职工养老「同样15年差出1200元」的那笔账,说穿了一句话:制度定了下限,缴费才决定你的上限。
想知道自己退休能领多少,把缴费年限和所在地区留言给我,我帮你按公式估一版。