
安徽新基数一年多掏103块,退休每月只多领4块5
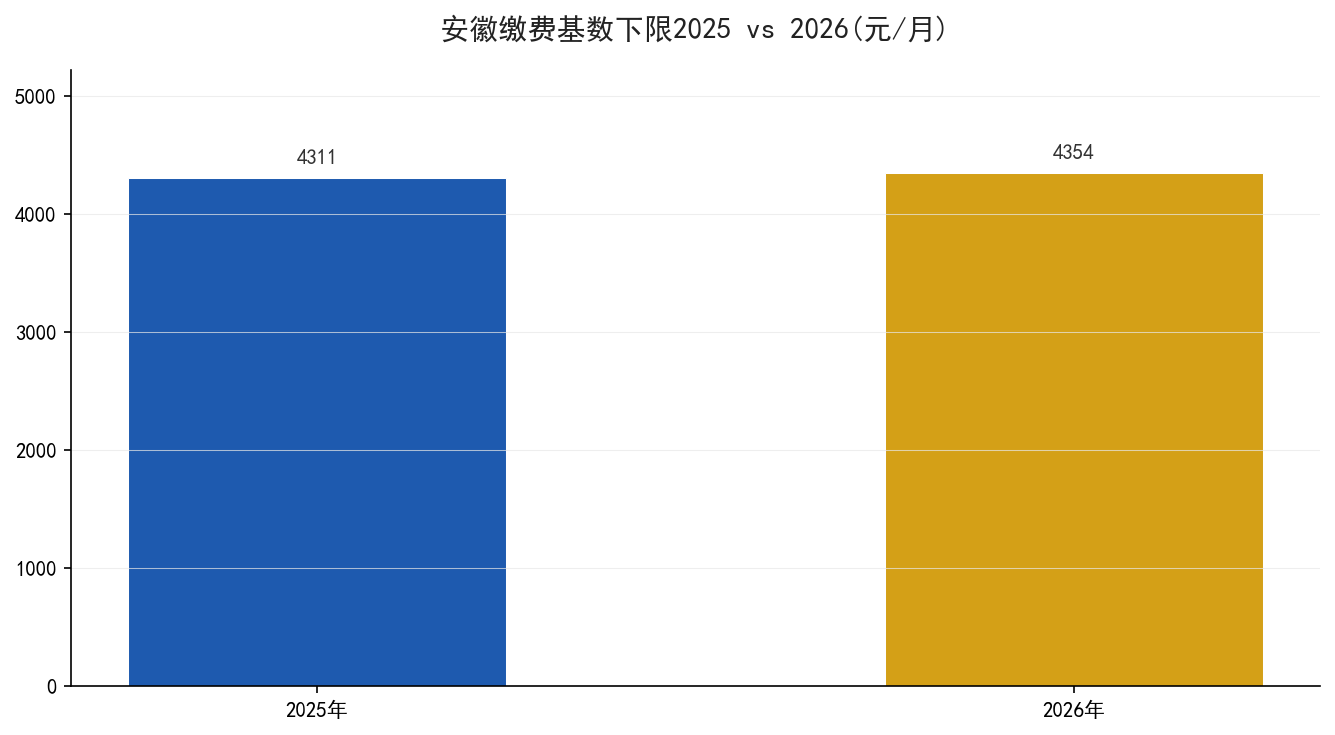
安徽省2026年社保缴费基数上下限9月初就明确了:省人社厅官网挂出文件,下限4354元、上限21772元。和去年下限4311元比,涨了43元。灵活就业的人每个月多掏8块6,一年多掏103块。这个数听起来不多——可将来退休每月能多领多少?算出来是4块5。
这个不对等不是因为政策设计得坑,是因为灵活就业20%的费率里只有8%进个人账户,剩下12%进统筹——统筹那部分跟个人名下没关系。
蚌埠老崔的账:一年103块,个人账户攒了600多
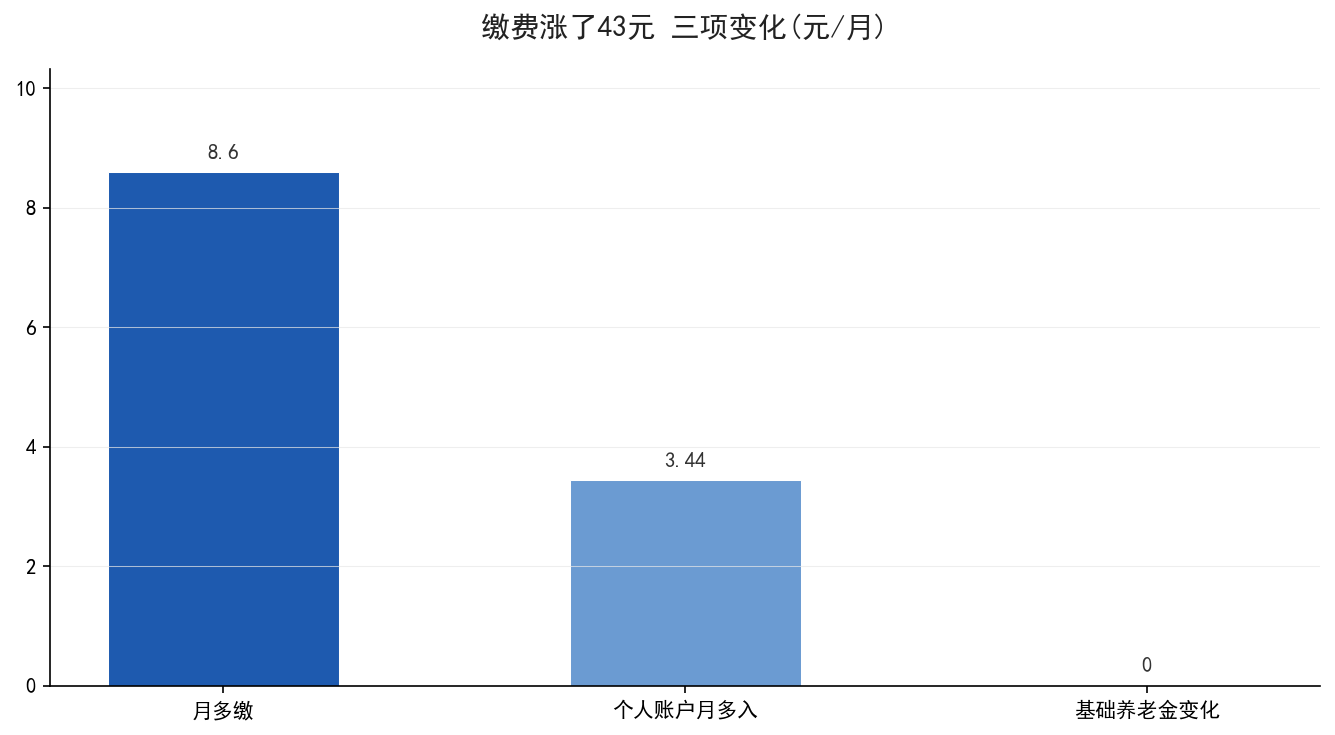
假设蚌埠的老崔,灵活就业60%档持续缴15年。2026年起按下限4354缴:每月缴4354×20%=870.8元,比2025年按4311缴的862.2元多了8.6元。一年下来多掏103.2元,15年多掏1548元。
进个人账户的钱:涨的这43元基数里,8%入个人账户——每月多进3.44元。15年累计619.2元。60岁退休时除以139个月的计发月数:619.2÷139=4.45元/月。这才是老崔将来每月多领到的。
| 项目 | 2025(4311) | 2026(4354) | 涨额 |
|---|---|---|---|
| 月缴(20%) | 862.2元 | 870.8元 | 8.6元 |
| 月入个人账户(8%) | 344.88元 | 348.32元 | 3.44元 |
| 15年多缴总额 | — | — | 1548元 |
| 每月多领(退休后) | — | — | 4.45元 |
多交和少交,安徽账和重庆账差在哪
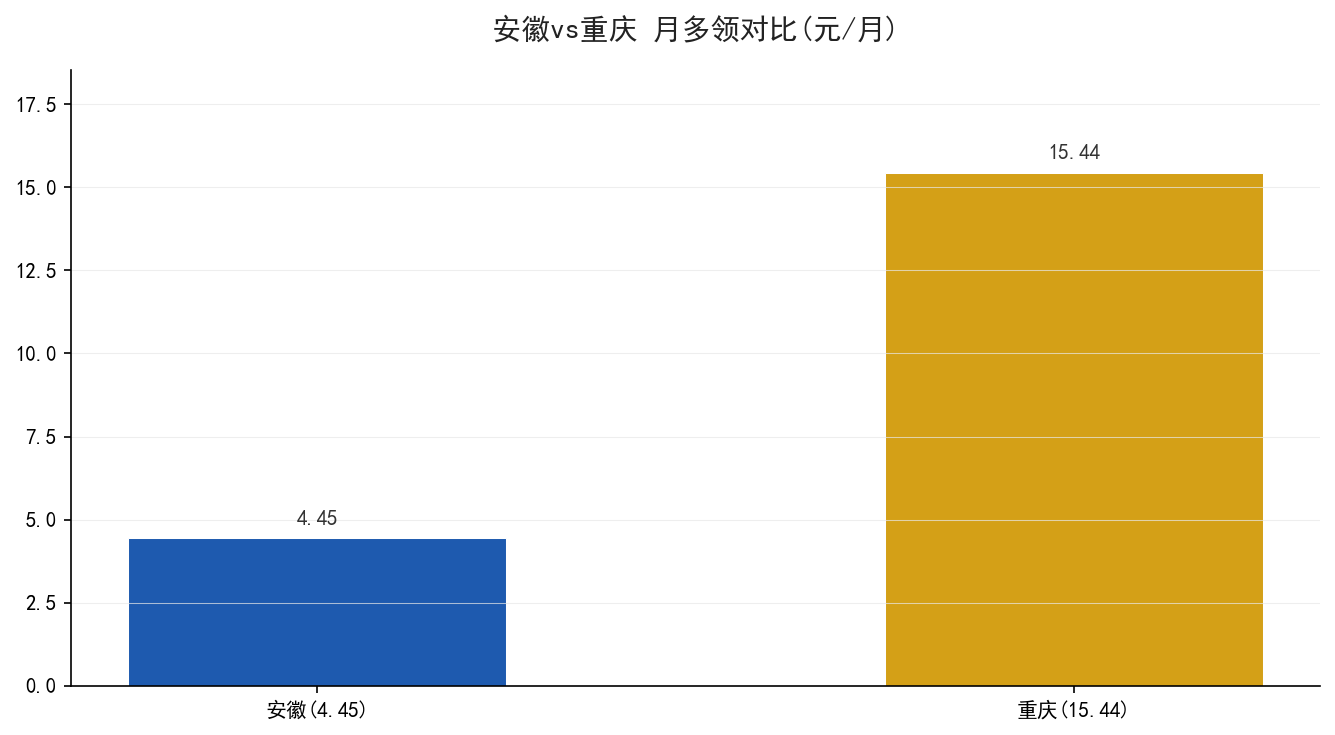
同样的逻辑放到重庆——重庆今年下限涨了149元(从4404到4553),比安徽的43元大多了:重庆灵活就业一年多掏357.6元,15年个人账户多攒2145.6元,÷139=15.44元/月。安徽4.45元,重庆15.44元——原因是下限涨额的差异直接被个人账户8%的口径传导:涨43元只影响3.44元/月的入账,涨149元影响11.92元/月。所以缴费基数涨得少的省,个人账户这块几乎纹丝不动。
那缴费基数涨了,基础养老金会跟着涨吗
不涨。基础养老金的公式是:计发基数×(1+缴费指数)÷2×缴费年限×1%。只要指数保持在0.6(仍选60%档),年限和计发基数才是基础养老金的变量。缴费基数上浮不影响指数——基数涨到4354,老崔选的还是60%档,指数还是0.6,一点没动。
网上不少人以为缴费基数涨=退休金涨,其实是把两套账混了。缴费基数管你交多少,计发基数管你退休算多少——两套数分开走,缴费涨了,计发未必跟着走;计发涨了,才是基础养老金涨。
账算到这,结论是自己的档位别断
安徽这笔账的核心讯息:缴费基数涨了几十块,对将来退休金影响微乎其微(4块5),但它的作用在别处——指数保持0.6连续的话,年限在持续增长。断缴的损失远远大于基数微涨多掏的这点钱。别为了省这8块6一个月把缴费断了——断了损失的是整段年限,不是这几块钱的事。
安徽省2026年养老金计发基数尚未公布(惯例Q4),新退休人员暂按2025年计发基数7999元预发。上面算的个人账户多领4.45是基于缴费口径,等计发基数发文后重算的部分独立于这个数。
参考资料:安徽省人力资源和社会保障厅《关于公布2026年度社会保险缴费基数上下限标准的通知》(皖人社秘〔2026〕113号、2026-09-05、hrss.ah.gov.cn);安徽省2025年度社保缴费基数文件(4311~21556、计发7999)。