
年缴12000元个人养老金到底值不值?20%税档一年净省2040元
又到一年一度个税汇算季,很多人会收到银行提示:往个人养老金账户缴满12000元,能抵个税。有人马上缴了,有人犹豫:反正退休才能取,锁那么多年值得吗?今天这篇文章不聊空话,就给你把”缴”和”不缴”的账算清楚。
先定一个”同样的人”
假设你是在单位参加城镇职工基本养老保险的劳动者,每月有稳定工资,当年应纳税综合所得适用20%税率档。现在你有12000元,两条路:
- A方案:缴进个人养老金账户,享受当年税前扣除;
- B方案:不缴,钱留在手里自己处理。
这里的”差”,本质是当期抵掉的税和将来领取时补交的税之间的差值,叠加投资期间免税复利。
同样条件,差多少?
| 项目 | A方案(缴个人养老金) | B方案(不缴) |
|---|---|---|
| 当年12000元能否抵个税 | 能,据实税前扣除 | 不能,全额计入应税收入 |
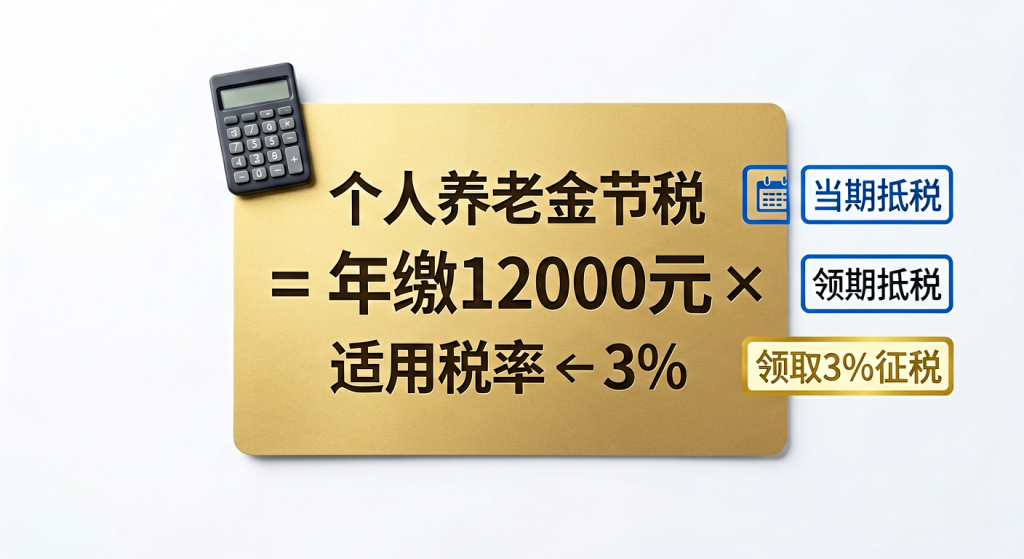
| 当期按20%税档少缴个税 | 省12000×20%=2400元 | 0元 |
| 投资期间收益是否征税 | 暂不征个税 | 按普通投资收益规则处理 |
| 未来领取时补税 | 领取额按3%单独计税,约12000×3%=360元 | — |
| 口径差后的净节税 | 约2040元/年 | 0元 |
换算下来,对一个适用20%税率档的人来说,把12000元缴进个人养老金,当年比不缴多”存下”约2400元税款(领取时补交约360元,净省约2040元),可这2400元立刻滚进你账户参与投资、继续复利,而不是缴给税务局。
拆解差距来源
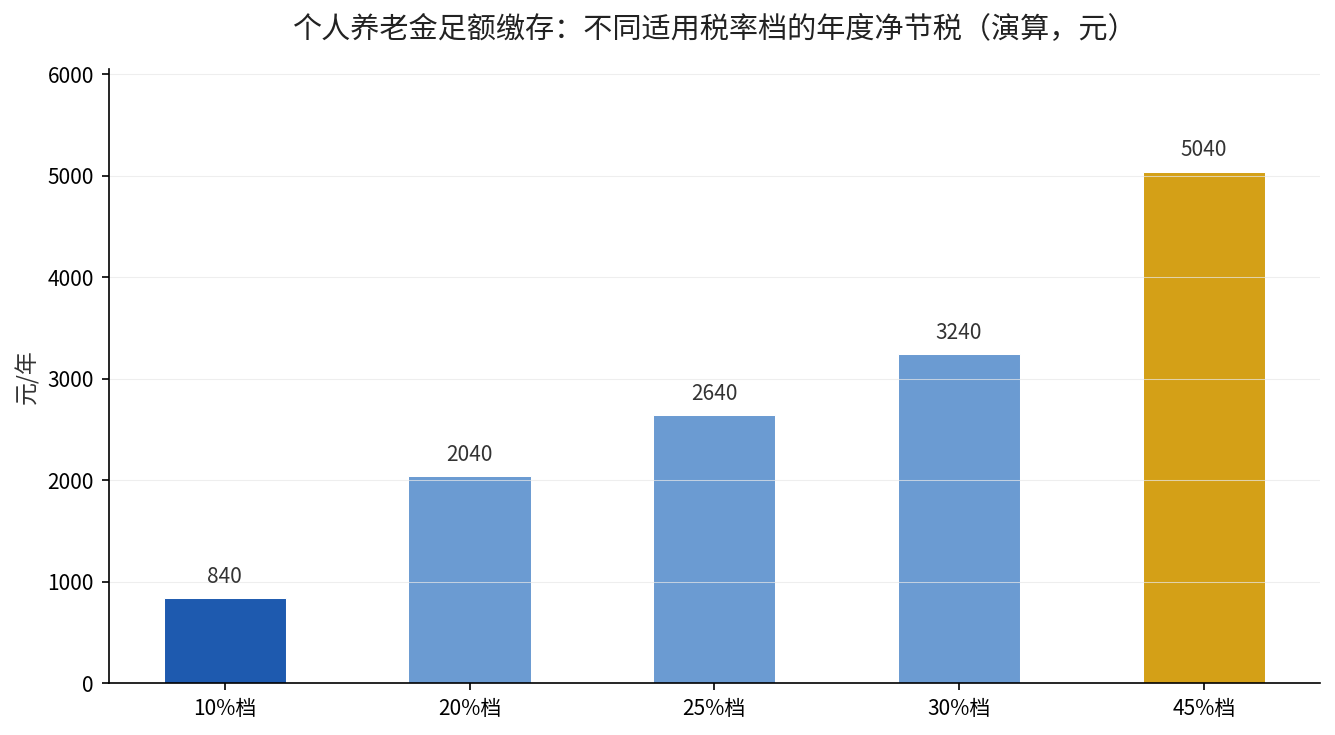
- 税率差是主因:你适用税率越高,抵税越划算。按现行综合所得超额累进税率的常见档位演算——10%档净省约840元、20%档约2040元、25%档约2640元、30%档约3240元、45%档约5040元(均为缴存12000元、领取按3%补税后的口径差)。
- 收益免税是甜头:账户内投资收益暂免个税,相当于税后复利。
- 封闭期是代价:A方案的钱须达到领取基本养老金年龄等国家规定条件才能取,灵活性差。若你手头紧、短期要用钱,B方案更现实。
结论:缴,还是不缴?
一句话:个人养老金”税收递延”设计,对适用税率越高的人越划算,本质是帮你把本要交税的当期收入挪进养老账户、并多赚一份免税投资期。
- 适合缴(A方案):适用税率在20%及以上、有稳定长期闲钱、已参加基本养老保险、想强制为养老多存一份——每年净省一两千元税,还多一份积累,很值得。
- 可缓缴(B方案):适用税率不高(如10%及以下)、近期有用钱需求、或不确定自己长期税率——净节税有限,反而被锁流动性,先量力而行。
客观提醒:以上净节税额是按现行个税综合所得超额累进税率和”领取按3%单独计税”规则的演算示意,每个人的专项附加扣除、全年收入结构不同,实际以你当年度个税汇算结果为准。个人养老金自愿参加、每人每年上限12000元,次年1月1日额度重计,若想抵当年税,需在当年12月31日前完成缴存。
来源:上海市人民政府门户网站”上海发布”《个税扣除每年可多抵扣12000元!个人养老金一次搞懂》(2026-01-16,含人社/税务口径);海南省人力资源和社会保障厅《温馨提示:参加个人养老金,及时缴费享税优》(2025-12-01);中国证监会海南监管局同名提示(2025-12)。领取实际税负按3%口径参见相关规定与多源解读。