
企业年金缴费8%还是12%?同样月薪1万,退休差出几十万
很多人知道社保养老是铁打的底子,却忽略了第二支柱里那个”单位白送的养老红包”——企业年金。它到底能多领多少钱?同样的工资,缴和不缴、缴多和缴少,退休后的差距可能远超你的想象。今天就用算账的方式,把企业年金这笔”隐藏的养老钱”算清楚。
同样条件,一个”有”一个”没有”,差多少?
先设定一个具体的人:老李月薪1万元,在一家建立了企业年金的公司工作了30年。按常见的方案,单位按工资的4%缴纳,个人也按4%缴纳(合计8%,在政策允许范围内)。
单位每月往年金账户打400元,个人从工资里扣400元,一年就是9600元进账户。30年下来,光本金部分(不计投资收益)就有28.8万元。这还没算年金基金的投资运营收益——按照政策,这部分收益计入个人账户时同样享受递延,不用现在交税。
如果老李所在的公司压根没有建立企业年金,那么这28.8万元本金(以及对应的投资收益)就完全不存在,退休后他只能靠基本养老金。这就是”有”和”没有”之间最直观的差距。
拆解差距来源:差距到底从哪来?
企业年金和基本养老金的本质不同,决定了它”能多出钱”的机制。我们一项项拆开看:
第一,缴费主体不同。基本养老保险单位缴费进入统筹,而企业年金的单位缴费部分直接计入你的个人账户,等于单位在替你存一笔看得见、摸得着的养老钱。
第二,税收政策不同。根据《财政部 人力资源社会保障部 国家税务总局关于企业年金职业年金个人所得税有关问题的通知》(财税〔2013〕103号),单位缴费部分计入个人账户时个人暂不缴税,个人缴费在不超过本人缴费工资计税基数4%标准内的部分,也暂从当期应纳税所得额中扣除。也就是说,你存进去的钱,当下不用交个税,等到退休领取时才按相应规定计税——这就是”递延纳税”的含金量。
第三,缴费上限有空间。根据人社部发〔2025〕77号《关于进一步做好企业年金工作的意见》,单位缴费每年不超过本单位参加企业年金职工工资总额的8%,单位和职工缴费合计不超过12%。这意味着,效益好的单位最高可以给你配到8%,个人再缴4%,合计能到12%。同样月薪1万,按12%算,一年就是1.44万元进账户,比4%+4%的方案又多了三成。
缴费比例从4%提到8%,能多多少?
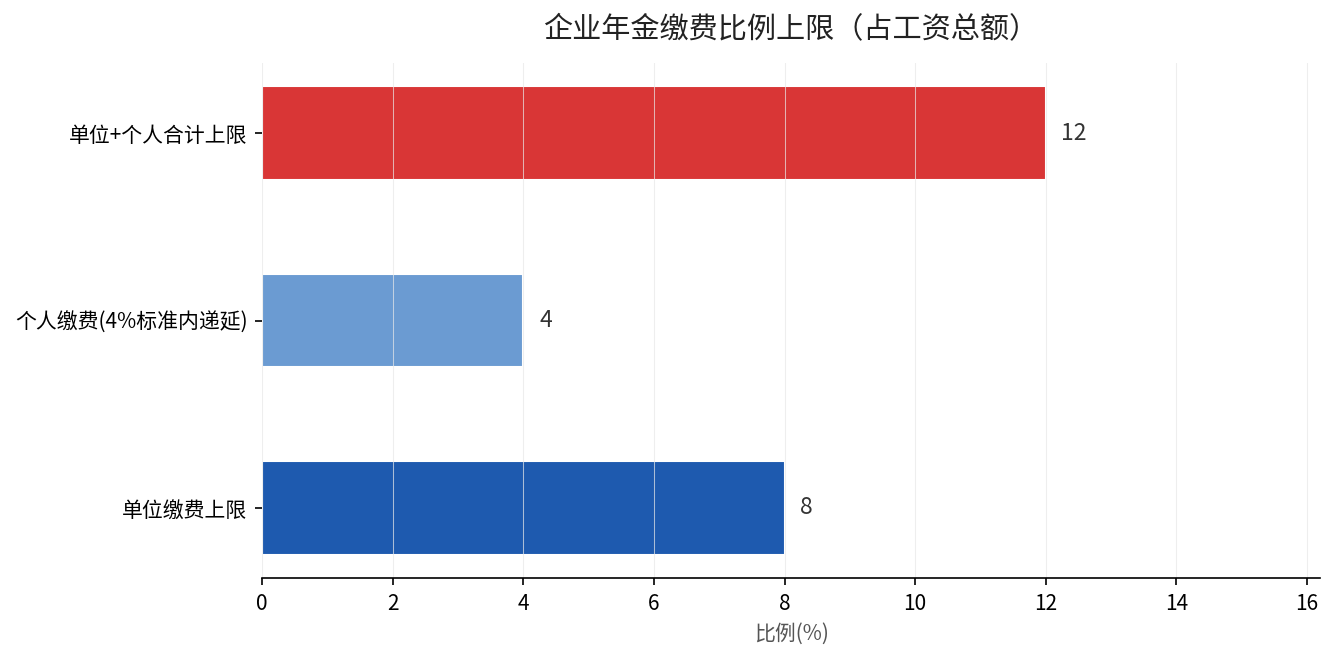
看上面这张图就明白了:单位缴费上限8%、个人4%内可递延、两者合计上限12%。同样30年工龄,如果单位愿意按8%顶格给你缴,个人再配4%,月缴1200元,一年1.44万元,30年本金就积累到43.2万元;相比之下,4%+4%的方案本金只有28.8万元。
单看这一项,比例差一倍,30年积累的本金就差出14万元以上,还不算复利带来的投资收益差。这不是小数目,而是实实在在能改变退休生活质量的钱。
结论:有企业年金,就别轻易放过
如果单位建立了企业年金,你最该做的,是盘清楚两件事:一是单位到底按什么比例给你缴、有没有用足政策空间;二是个人是否愿意跟着配缴,用足4%的递延额度。
对绝大多数人来说,只要单位有年金计划,个人按比例跟缴几乎是一笔”无脑划算”的账——当下的个税递延,加上退休后多出的一笔稳定现金流,比把钱放在别处更有确定性。
需要说明的是,企业年金并非人人都有。截至2025年三季度,全国建立企业年金的用人单位为17.5万户,参加职工3332.05万人,积累基金4.09万亿元(数据来源:人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》新闻发布会,2026年1月15日发布)。这意味着还有大量职工没有搭上这趟车。如果你所在的单位还没建立年金,也值得把这件事提上职工代表大会的议事日程——毕竟,这是你退休收入里除了社保之外,最确定的一笔补充。
来源:《人力资源社会保障部 财政部关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日);《财政部 人力资源社会保障部 国家税务总局关于企业年金职业年金个人所得税有关问题的通知》(财税〔2013〕103号,2013年12月6日);新华社《惠及更多职工!两部门发文扩大企业年金覆盖面》(2026年1月15日)。