
延迟退休落地第三年,养老金变多还是变少?一个信号看透三期走向
2025年1月1日,渐进式延迟法定退休年龄正式施行。到现在快两年了,一个最直观的信号摆在你面前:退休年龄和缴费年限,两个数字同时在往上走。
这不是一句笼统的”多干几年”。它的每一步都有明确的时间表和数字,直接决定你退休后每个月能领多少。今天我们把这件事拆成短期、中期、长期三个阶段,算清楚它到底怎么影响你的口袋。
一个信号:两个数字同时变了
政策的核心依据,是《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日第十四届全国人大常委会第十一次会议通过)。这一来源文件把这次调整的核心讲得很清楚,就两个数:法定退休年龄和最低缴费年限。
按决定第七条,男职工法定退休年龄从60周岁逐步延迟到63周岁;原55周岁退休的女职工延迟到58周岁;原50周岁退休的女职工延迟到55周岁。同时,最低缴费年限从15年逐步提高到20年。
这两个数字不是一步到位,而是逐年、逐月渐进推进。每一步的变化幅度都很小,给每个人都留了充足的适应和准备空间。这套节奏我们之前在《延迟退休不再一步到位》里讲过,1970年后出生的人退休时间到底往后推了多少,可以对照看看。
影响一:短期,多缴几年,个人账户更厚
退休年龄延后,最直接的效果是你社保交的时间变长、领的时间变短。这笔账的算法,人社部在个人账户养老金计发办法里有明确规定:以60岁退休对应的个人账户计发月数139个月为基准,多工作几年、晚几年开始领,个人账户里的钱被分摊的月数更少,每月领的反而更多。
举个例子:个人账户累计储存额同样是8万元,60岁退休按139个月分摊,每月个人账户养老金约575元;如果退休更晚、对应的计发月数更小,同样一笔钱被分摊的月数变少,单月金额会明显上升。
这就是延迟退休最直观的”变多”逻辑——缴得久、摊得少、领得多。关于不同退休年龄的计发月数差多少,可以回看我们这篇文章:个人账户同样存12万,50岁、55岁、60岁退休月领差多少。
影响二:中期,缴费年限从15年提到20年
最低缴费年限的调整有一条明确的时间表。根据上述决定的安排,从2030年1月1日起,最低缴费年限从15年起步,每过一年提高6个月,逐步提高到20年。
这条对”缴满15年就停”的人冲击最大。很多人原来的想法是交够15年就坐等退休,现在这个窗口正在一点点合上。关于”缴满15年就停”的误区,我们专门拆过三个,见《社保缴满15年就能停缴坐等退休?三个误区拆给你看。
如果你正处于缴费中期,最稳妥的动作是:尽早把缴费持续性做起来,不要断缴,更不要把15年当成终点。往20年甚至更久去安排,退休后的月养老金基数会成比例放大。
影响三:长期,多缴多得越来越实
把时间拉长到十年尺度看,这次调整释放的是一个明确的长期信号:养老金的计算逻辑,正在从”够不够门槛”转向”缴了多少、缴了多久”。
基础养老金和你的缴费年限、缴费指数直接挂钩。缴费年限从15年变成20年、25年甚至30年,不仅过了领钱的门槛,退休后的月养老金基数也会成比例放大。晚退休几年,叠加缴费年限更长,两者的复合效应会让到手的钱拉开实质性差距。
换句话说,长期来看,愿意多缴、缴久的人,和卡着最低线缴的人,退休后每个月的差距会越来越大。这正是”多缴多得、长缴多得”四个字落到每一笔钱上的真实含义。
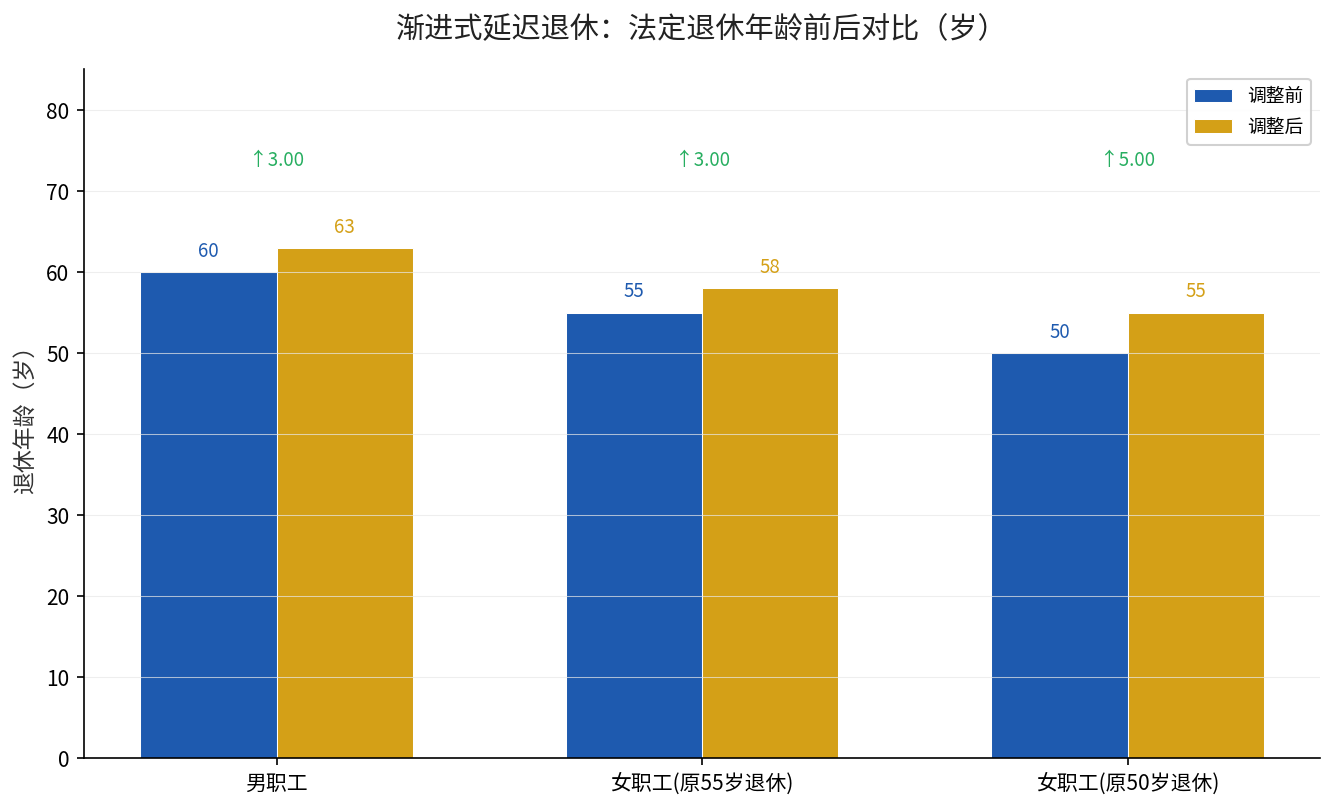
上图是三类人群法定退休年龄调整前后的对比。可以看到,调整幅度都在3到5岁之间,且都是渐进推进,不是一刀切。具体到每个人哪一年、哪个月退休,取决于你的出生年份和性别,可以对照决定附带的对照表查询。
现在该做什么?
分人群给三条建议。第一,临近退休的人(5年内):先查清楚你自己的出生年份对应哪个新的退休时间,别按老思维规划,具体月份可能比你想象的更靠后。
第二,还在缴费期的人:不要再拿15年当终点,往20年甚至更久去安排,尽量不断缴,有条件就把基数缴得高一点。
第三,想算清楚的人:用电子社保卡查一下自己的缴费年限和账户余额,这笔账值得现在就算明白,别等到退休前才发现数字对不上预期。
想知道自己到底哪一年能退、退下来每个月大概领多少,把出生年份和缴费年限留言给我,我帮你对着新表算一遍。