
养老金的钱到底怎么算出来的?两个公式拆给你看,别再只盯缴费年限了
很多人以为,养老金是”按年头算”的——交够多少年,就领多少钱。这个想法只对了一半。真正的制度里,你的月养老金是由两个部分拼起来的,每个部分都有自己的算法。
今天我们就把这套算法拆开,把最容易搞混的两个问题说清楚:一个是基础养老金到底看什么,一个是个人账户里的钱怎么变成每个月领到的养老金。
先问两个问题
问题一:是不是交一样的年数,大家领的就一样多?
问题二:个人账户里存了十万八万,是不是退休后一次性全发给你?
这两个问题的答案,绝大多数人都答错了。真相藏在《中华人民共和国社会保险法》和养老金的计发办法里。
拆开来看:养老金是两个公式
法律依据很明确。根据《中华人民共和国社会保险法》(2010年10月28日第十一届全国人大常委会第十七次会议通过,2011年7月1日施行)第十六条,参加基本养老保险的个人,达到法定退休年龄时累计缴费满十五年的,按月领取基本养老金。这笔按月领的钱,由基础养老金和个人账户养老金两部分构成。
基础养老金看的是”统筹”,取决于你所在省份的计发基数、你的缴费年限和缴费指数。缴费指数越高、年限越长,这一块就越大。这一块的算法规则,人社部在统账结合的基本养老金计发办法里有统一规定。
个人账户养老金看的是”积累”,计算公式很直接:个人账户储存额 ÷ 计发月数。这个计发月数,就是退休年龄对应的一个固定数。
计发月数才是关键
同样的账户余额,退休年龄不同,每个月领到的个人账户养老金差很多。计发月数是国家统一规定的:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。这个数字出自人社部出台的个人账户养老金计发月数表,人人通用、全国一致。
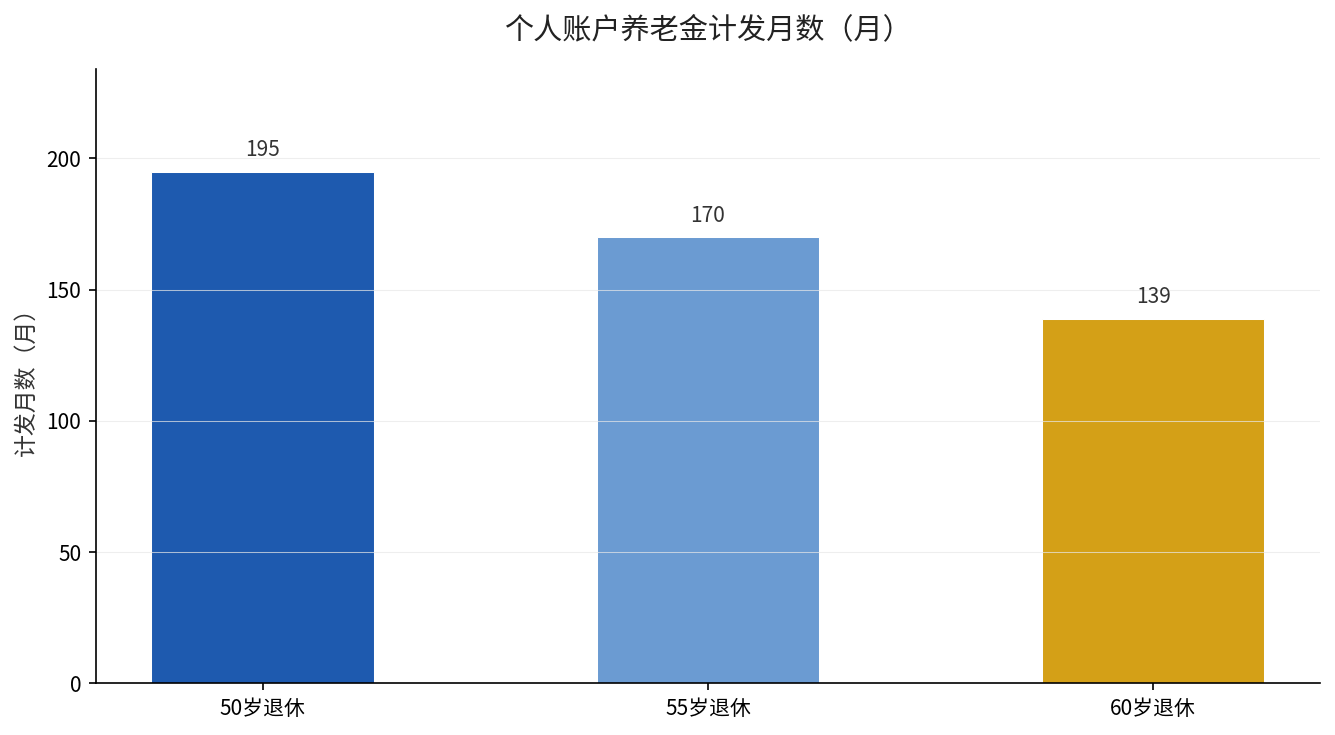
上面这张图就是三个退休年龄对应的计发月数。道理很直接:退休越早,账户里的钱被分摊的月数越多,每个月领得越少;退休越晚,分摊月数少,每月领得多。
举个例子,个人账户储存额同样是8万元,60岁退休按139个月分摊,每月约575元;要是50岁退休按195个月分摊,每月只有约410元。同样一笔钱,早退和晚退,每月差出一百多元。这笔账的具体算法,可以参考我们之前写过的个人账户同样存12万,三个计发月数算给你看。
一句话总结
养老金不是只看缴费年限,而是”统筹靠基数×年限×指数,个人账户靠余额÷计发月数”。想多领,要么把基数缴高,要么把年限拉长,要么把退休时间往后放一点。
如果你也在想……
问:缴费基数高低到底影响多少?答:基础养老金和你的缴费指数直接挂钩,基数越高,指数越高,统筹部分就越大。这是拉大差距最直接的一环,不同档位缴费退休后差多少,我们之前算过江西的例子,可以回看江西灵活就业三档缴费一年差3.7万。
问:个人账户的钱用完了怎么办?答:个人账户养老金连续发放,账户余额发完后,由统筹基金继续支付,不影响你终身领取。
问:缴满15年是不是就能停缴了?答:这是个常见误区,缴满15年只是最低门槛,不是最优选择。我们专门拆过三个误区,见《社保缴满15年就能停缴坐等退休?。
问:我怎么查自己的缴费年限和账户余额?答:打开电子社保卡或国家社会保险公共服务平台,就能查到个人权益记录单,缴费年限、账户储存额一目了然。
问:我到底是哪一个计发月数?答:看你的退休年龄。男职工60岁、女职工50岁或55岁退休,对应的计发月数分别是139、195、170,具体以你办理退休时的核定为准。
你的账户里存了多少钱、缴费指数是多少?打开电子社保卡查一下,把数字留言给我,我帮你算粗略每个月大概能领多少。