
江西灵活就业一年缴9396元,想领3000元养老金得缴满36年
一年缴9396元,在江西自己交社保,很多人觉得这是捡了便宜——全国31个省份里,江西的缴费基数几乎垫底,灵活就业最低档一个月才掏783元。可便宜的另一面,藏着一笔更扎心的账:想退休后每月领到3000元,按这个缴法,得连续缴满36年,一刻都不能停。
先看江西2025年的官方参数。全省城镇职工基本养老保险使用的缴费基数是6525元,月缴费基数下限3915元、上限19575元;养老金计发基数是7054元,比上一年涨了2%。灵活就业人员按20%的比例缴费,8%进个人账户,12%进统筹基金。
按最低档3915元缴,每月掏3915×20%=783元,一年就是9396元。这笔钱里,进个人账户的是3915×8%=313.2元/月,一年3758.4元;另外12%、约5638元,进了统筹池。缴15年,个人账户累计56376元,总投入14.09万元。
退休能领多少?基础养老金=计发基数×(1+缴费指数)÷2×缴费年限×1%。最低档指数0.6,代入:7054×(1+0.6)÷2×15×1%=846.5元。个人账户养老金=56376÷139=405.6元。两项相加,1252元——在江西按最低档缴15年,到手就是这个数。
1252元够不够花,不用多算,心里都有数。那想多领,只能往上堆年限。差距有多大,看这张图就清楚了。
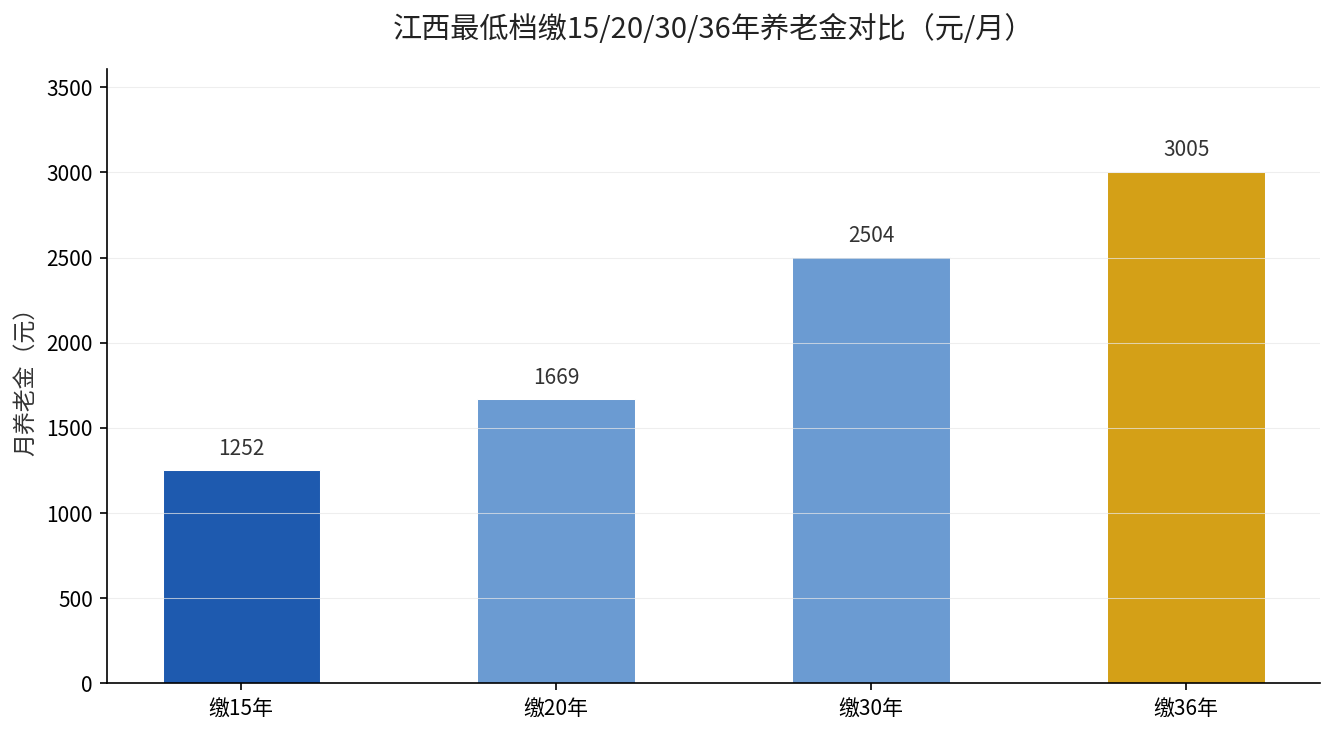
同样按最低档、缴费指数0.6不变:缴20年,基础养老金1128.6元、个人账户540.8元,合计1669.4元;缴30年,合计2504元;一直缴到36年,合计才突破3005元。看到没,从15年到36年,年限翻了一倍多,养老金才从1252元爬到3005元——因为江西的计发基数本来就低,7054元的”底子”摆在那,年限再长,天花板也有限。
这里有个反直觉的地方,得单独拎出来算:在江西,想靠”提档”快速把养老金冲上去,回本慢得吓人;真正划算的是”延年”。
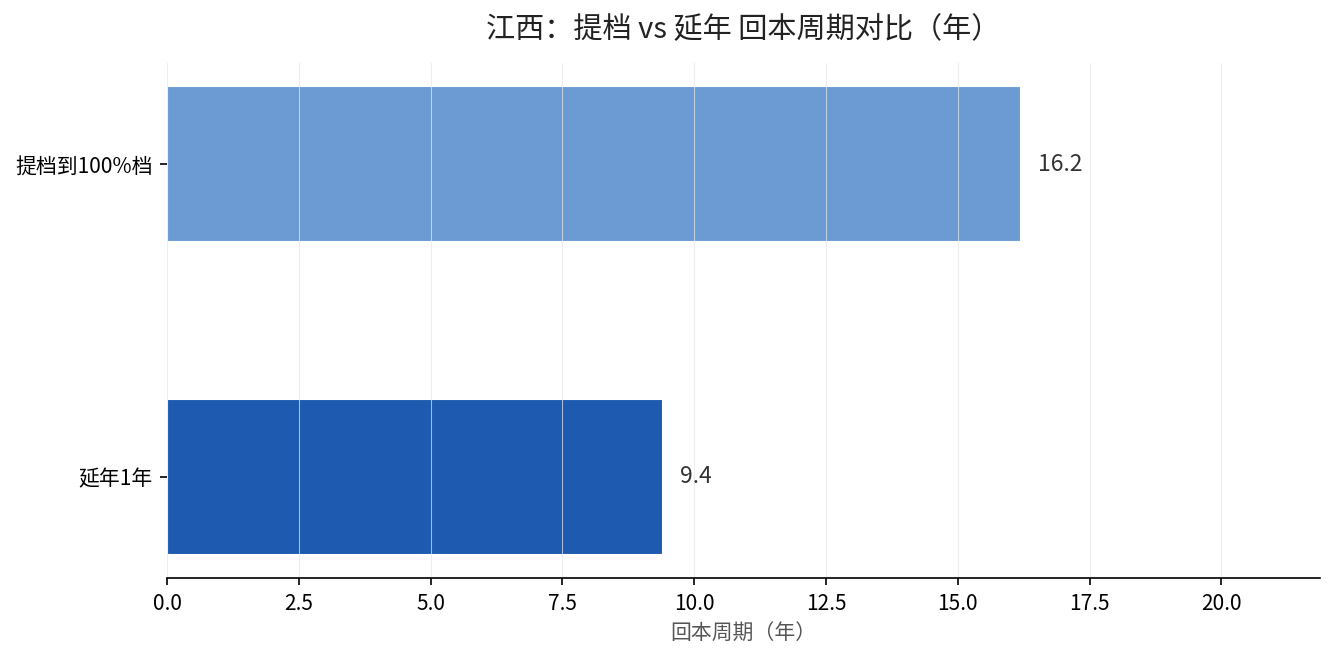
看回本周期。先看”延年”:多缴一年最低档,多掏9396元,退休后每月多领约83.4元,这笔多缴的钱大约9.4年(113个月)就能回本。再看”提档”:从60%档提到100%档,缴费基数从3915元涨到6525元,每月多缴(6525-3915)×20%=522元,一年多掏6264元,可退休后每月只多领约482元——多掏的钱要16年多才回本。同样的投入方向,延年的性价比几乎是提档的两倍。
说到底,江西的缴费基数低,是双刃剑:缴的时候省了钱,领的时候也被”锁”在了低水平。与其在低基数上硬扛高档次,不如把年限稳稳拉长,让时间替你把每一分缴费都变成乘法。
已经缴了几年、担心年限不够的人,记住江西是累计计算:断缴不清零,只要退休前累计缴满15年(未来逐步提高),就有资格按月领。手头紧就先按最低档续上,别断;有余力再优先延年,别急着提档。
三件事,看完就去做:第一,查清楚你当前的缴费基数和累计月数,确认是不是还停在最低档”错位”的位置;第二,用7054×(1+你的指数)÷2×年限×1%,估一遍基础养老金,再叠加个人账户余额÷139,心里先有个数;第三,在江西,把钱优先砸在”延年”上,而不是”提档”上——这笔账已经算得很清楚了。
别被”一年不到一万”的便宜晃了眼。便宜省下的,是缴费时的那点轻松;可真正要还的,是退休后三十年的体面。现在多缴一年,将来就多一分不向儿女伸手的底气。