
江西计发基数7054元,最低档缴15年退休只领1330元
打开电子社保卡,缴费月数刚好停在180个月。这是江西不少灵活就业朋友的真实状态——缴满15年,账户一关,坐等退休。可等到真正领钱那天,社保卡到账的数字,可能会让人盯着屏幕半天没缓过来:1330块。
江西2025年养老金计发基数已经公布,7054元/月,比上一年又涨了138块。很多人心里默认:基数年年涨,退休怎么也得两千上下。结果真按最低档缴15年,到手连1400都摸不到。这中间的落差,才是今天要算清楚的那笔账。
缴满15年就停,江西退休首月到底拿多少
先把数字摆出来。江西2025年度城镇职工基本养老保险的养老金计发基数是7054元/月,这是2025年9月21日江西省人社厅、财政厅正式公布的标准。注意,它不是直接发到手的金额,而是算退休待遇的基准线。同一份文件里,养老保险缴费基数标准是6525元/月,月缴费基数下限3915元、上限19575元。
灵活就业人员按最低档(也就是60%档次,对应缴费基数3915元)缴养老保险,缴费比例20%,每个月要掏783元,一年就是9396元。缴满15年,一共掏出去14万出头。那退休后能领回多少?
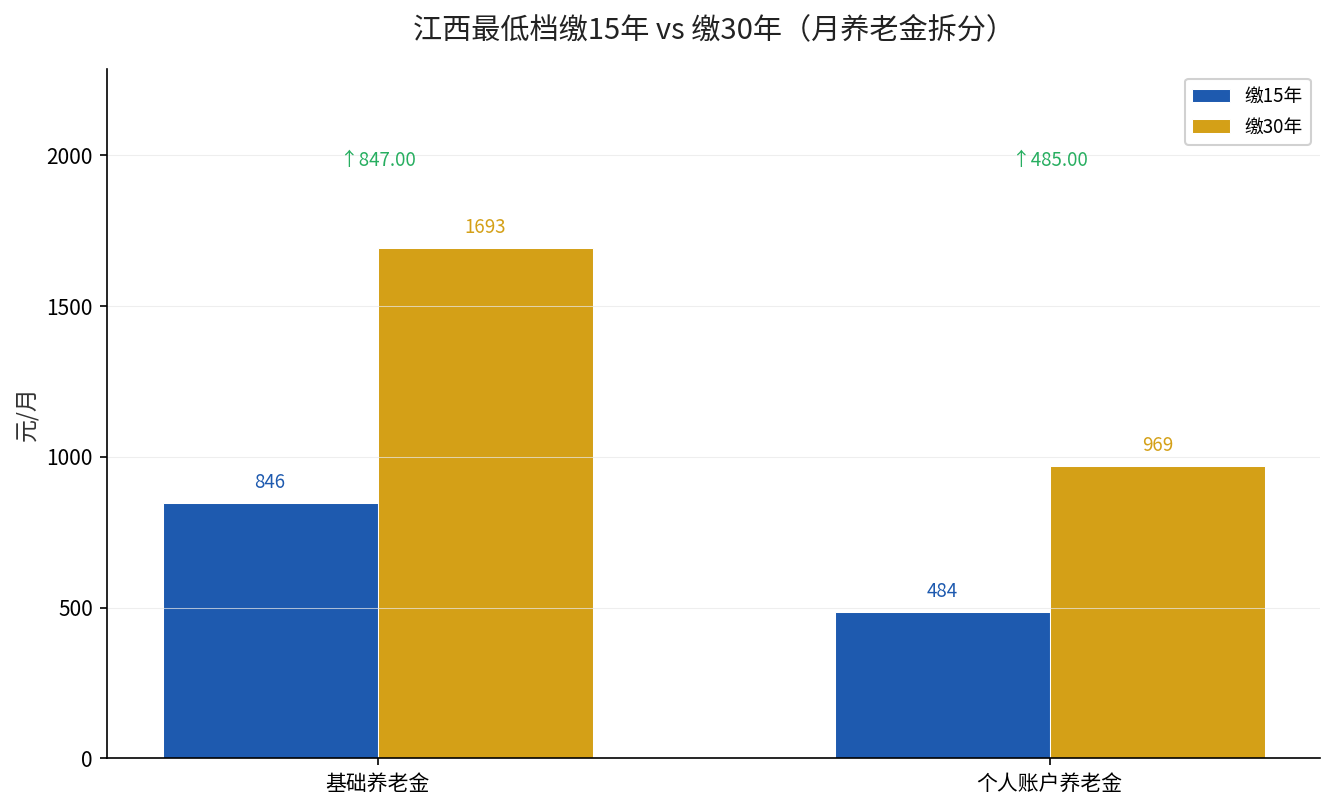
养老金拆成两块算。第一块是基础养老金,公式是:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。最低档缴15年,平均缴费指数按0.6算,套进去:7054 ×(1+0.6)÷ 2 × 15 × 1% = 846块。第二块是个人账户养老金,灵活就业每月缴费里只有8%进个人账户,一年3758块,15年约5.6万本金,再算上这几年的记账利息约2.5%,个人账户滚到6.7万上下,除以60岁退休的计发月数139,每月484块。两块加起来,退休首月1330块。
这就是数字的残酷:缴了14万,每月领1330块,一年领回来不到1.6万,光是把本金领回来就要熬将近9年。
这里得把”平均缴费指数”说透。江西最低档对应缴费基数3915元,除以缴费基数标准6525元,指数正好是0.6。这个0.6会直接压进基础养老金的公式里——指数越低,”平均”那一项就被拉得越低,最后算出来的基础养老金就越薄。反过来算一笔:同样缴15年,按100%档(指数1.0)缴,基础养老金是7054 × 1 × 15 × 1% = 1058块,比最低档多212块;缴费翻到1.6倍,退休金却只多了两成出头。这就是”多缴多得”最直接、也最容易被忽略的体现。
一张表看清:多缴15年,到底多领多少
很多人问:那缴满30年是不是就翻倍了?账不是这么算的。基础养老金跟缴费年限线性挂钩,个人账户也翻倍,但叠加起来不是简单的”翻倍”。把两个档次摆在一张表里,看得更清楚。
| 项目 | 缴15年(最低档) | 缴30年(最低档) |
|---|---|---|
| 基础养老金 | 约846元/月 | 约1693元/月 |
| 个人账户养老金 | 约484元/月 | 约969元/月 |
| 退休首月合计 | 约1330元/月 | 约2663元/月 |
| 累计缴费 | 约14.1万元 | 约28.2万元 |
看出来了吗?缴费年限翻倍,养老金从1330涨到2663,确实是翻了倍,但缴费总额也从14万翻到28万。多缴的那15年,不是”白拿”,是把本金继续往池子里堆。真正拉开差距的,从来不是”缴满没缴满”,而是”缴了多少、缴到什么时候”。
最扎心的反转:缴满15年,回本要熬近9年
这是今天最需要想清楚的一件事。很多人的认知里,”缴满15年”等于”够门槛了、可以躺平了”。可把账摊开算:灵活就业一年掏9396元,15年掏14.1万;退休每月领1330元,一年1.6万,回本需要约106个月、将近9年。也就是说,如果60岁退休,要活到69岁,才刚把当年自己交的那部分领回来。
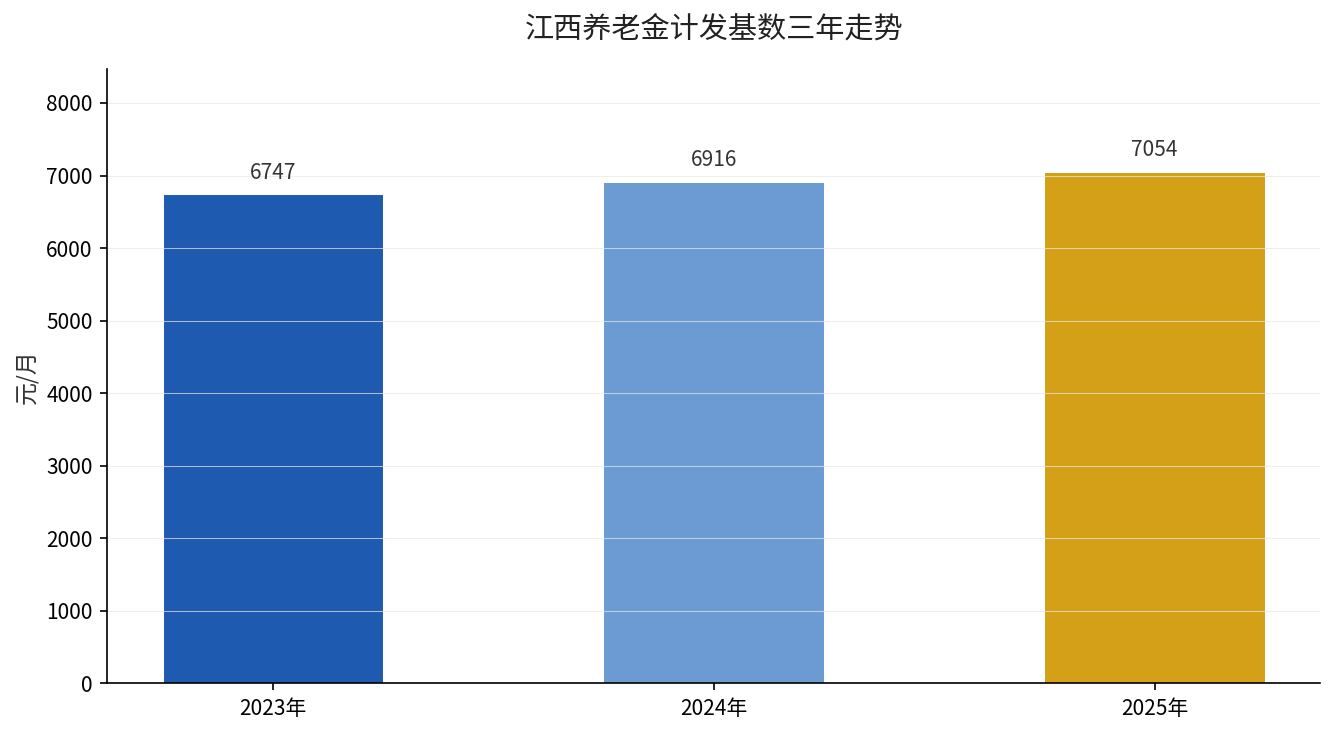
更扎心的是,江西的计发基数7054元,和缴费基数6525元之间只差529元。基数涨得慢,意味着最低档退休人员的绝对涨幅也慢。2023年到2025年,江西计发基数从6747涨到7054,三年累计涨307块,平均一年涨一百出头。缴满15年停缴的人,退休前那几年没再往账户里加钱,个人账户也停在了十几万的水平,最后落在手里的,就是这1330块。
说穿了就一句:缴满15年只是拿到了”领钱的资格”,不是拿到了”够花的保障”。把”够门槛”误当成”够了”,才是养老金最大的认知陷阱。
再把江西放到全国看,7054元的计发基数在中部省份里并不高。同一年,海南已经走到8188元,广东、浙江都在8400元以上,上海、北京更是早就破万。基数低的地方,同样的缴费年限、同样的档次,退休金天然就少一截。这也是不少江西灵活就业朋友总觉得”缴得不比别人少,领得却比别人低”的根源——不是错觉,是基数摆在那,起步线就不一样。
三件事看完就去做
第一,别在最低档和15年上”卡门槛”。如果还在缴费期,条件允许就把档次往上提一档、年限往后拉几年。江西最低档每月783元,提到100%档每月要交1305元,多掏522元,但退休后基础养老金那一块几乎是同比例往上走,这是能算得回来的长期账。
第二,把”回本”当成一个明确的时间账,而不是一个模糊的安心感。最低档缴15年,回本要近9年。缴费之前先问一句:这笔钱能坚持缴到退休吗?中途断缴,指数、年限都会被打折,最后全是自己的损失。
第三,别再拿”缴满15年”当终点。养老金是”多缴多得、长缴长得”的线性游戏,早一天想清楚,晚一天都是钱。
养老金这盘账,说到底算的是自己的后半辈子。1330块不是吓唬谁的数字,它是一面镜子——照着每一个”缴满15年就松手”的人,也照着每一个还在犹豫要不要多缴一年的人。账算明白了,路才走得踏实。