
浙江2026计发基数涨到8537元,同缴15年最低档和100%档每月差256元
同样是灵活就业交养老保险,有人每个月往账户里塞进上千块,有人卡在最低档交了十五年就停。退休那天到手的钱,差得不是一点半点,这笔账很少有人真正算清。
2026年10月8日,浙江省人社厅等五部门联合印发《关于公布2026年度社会保险有关基数的通知》(浙人社发〔2026〕52号),把2025年度非私营和私营单位就业人员加权平均工资定在102446元,折合每月8537元。
这个8537元,就是2026年浙江省新退休人员核算养老金待遇时用的计发基数,比2025年的8433元又涨了104元。基数一涨,退休第一笔钱也跟着动。
先把两个”档”摊开:同样交15年,金额差在哪
养老金的底层逻辑其实就一句话:缴费指数越高、年限越长,退休领得越多。公式摆在这里——基础养老金=计发基数×(1+本人平均缴费指数)÷2×缴费年限×1%。
我们拿浙江2026年这个8537元做基数,固定缴15年,分别按最低档和100%档算一遍。最低档的平均缴费指数是0.6,100%档是1.0。
按最低档0.6缴:8537×(1+0.6)÷2×15×1%=1024.44元。按100%档1.0缴:8537×(1+1.0)÷2×15×1%=1280.55元。
光基础养老金这一项,每月就差出256元。注意这只是基础部分,还没算个人账户那块的差异,实际总差额会更大。
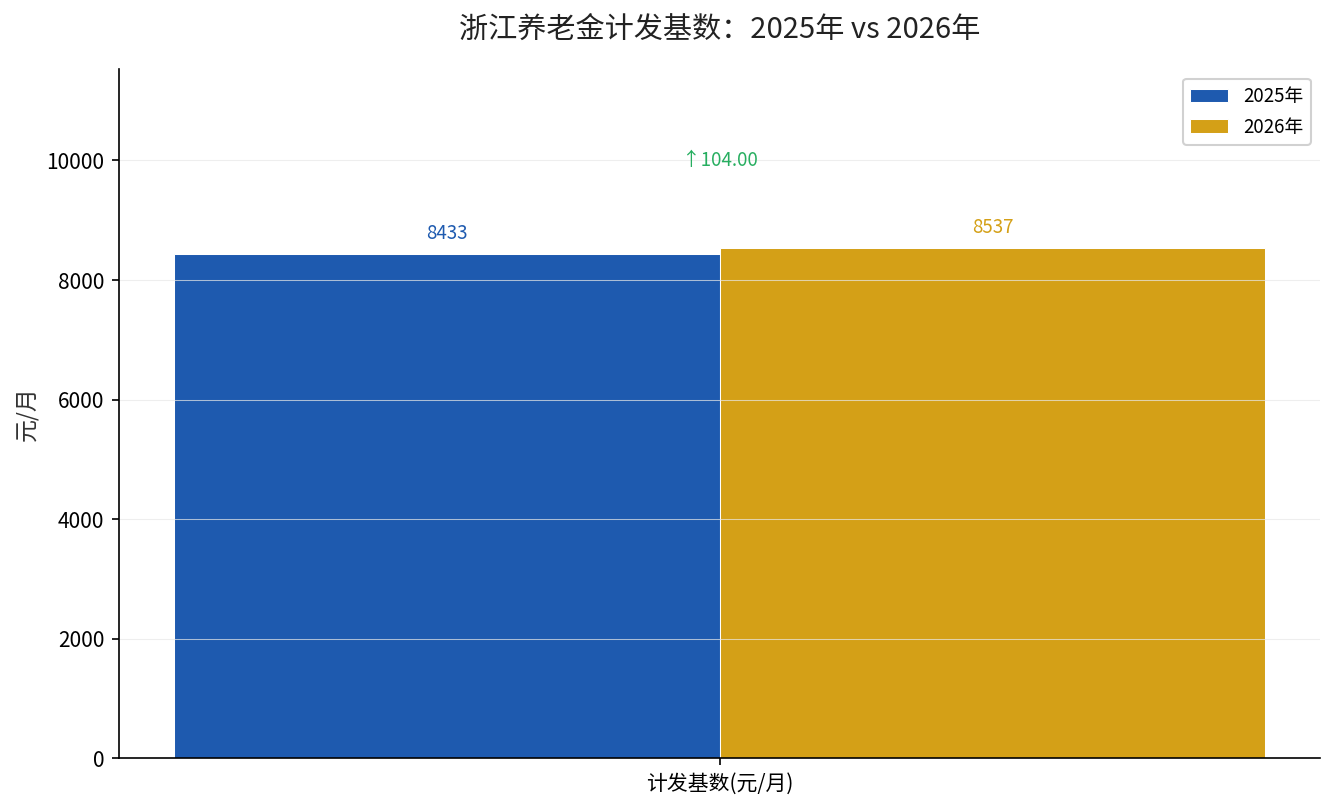
数据来源:浙江省人社厅等五部门《关于公布2026年度社会保险有关基数的通知》(浙人社发〔2026〕52号,2026年10月8日印发)。上述金额为按官方计发基数套用统一公式的计算示例,供理解差距,非官方逐人核定值。
缴费下限今年”补课”了:从4986涨到5122的背后
这次通知里还藏着一个关键词:缴费基数下限恢复按上一年度加权平均工资的60%执行。2026年浙江下限是8537×60%=5122元,比上年涨了136元;上限是8537×3=25611元,涨了312元。
之所以说”恢复”,是因为从2022年起浙江为给企业减负,下限一直按”上上年度”工资的60%卡着,相当于压了一年的档。从2026年1月1日起这个缓冲期结束,下限重新对齐全国统筹口径,直接按上一年度走。
落到个人钱包上,按最低档缴费的单位职工,个人每月多缴136×8%=10.88元;灵活就业按最低档,每月多缴136×20%=27.2元。多缴的这部分,全是实实在在送进你个人账户的养老本。
有意思的是,各省的缴费下限差距远比想象中大。我们之前算过2026年社保缴费基数下限,上海涨到7546元、河北才4076元,同样的15年,省与省之间差的不是一个量级,上海7546元、河北4076元这笔账我们单独算过,想看的可以点进去对照。
低档和高档到底怎么选,看你的现金流说话
多缴多得,道理谁都懂,但现实是很多灵活就业者收入不稳,能连续交上最低档已经很吃力,根本没余力冲高档。
这里给一个务实的判断标准:如果你现在40岁以下、收入有上升空间,尽量别长期锁死在最低档,指数一旦被0.6拉低,后面几年想拉回来都难。如果你已经临近退休、现金流紧张,保住最低档不断缴、凑满15年是第一位的。
还有一层别忘了:年限和档位是两条腿。同档位多缴5年,往往比拔高档位更划算。算账时别只盯着每月交多少,要看退休那一年的基数和你累积的年限一起决定的那笔总数。
算完这笔账,你该做的一件事
基数年年涨,意味着晚一年退、早一年规划,结果差得越来越多。想知道你自己按当前档次缴到退休,每月大概能领多少,把缴费年限和平均缴费指数发过来,我帮你套浙江这个8537的基数粗算一笔。
现在打开电子社保卡,点”社保查询”里的”平均缴费指数”看一眼,把你看到的那个数字发评论区,我告诉你它是偏低了还是刚好够。