
灵活就业和单位职工缴同样的社保,20年个人多掏11万,退休金却一样?
很多人以为”缴社保”这件事,灵活就业和单位职工是两条平行线,各交各的。可真把两张缴费单摆在一起,你会发现一件反直觉的事:同样按最低档缴满15年,退休拿到的钱几乎一模一样,可你自己掏出去的钱,差了将近一倍。今天就把这笔账算清楚。
同样条件,差多少?先设定一个人
设一个具体的人:湖南的老周,今年40岁,以灵活就业身份参保,按60%这一档、也就是2025年缴费基数下限4072元/月来缴。旁边再设一个条件完全一样的”在职版”老周:有单位,同样按4072元当缴费基数。
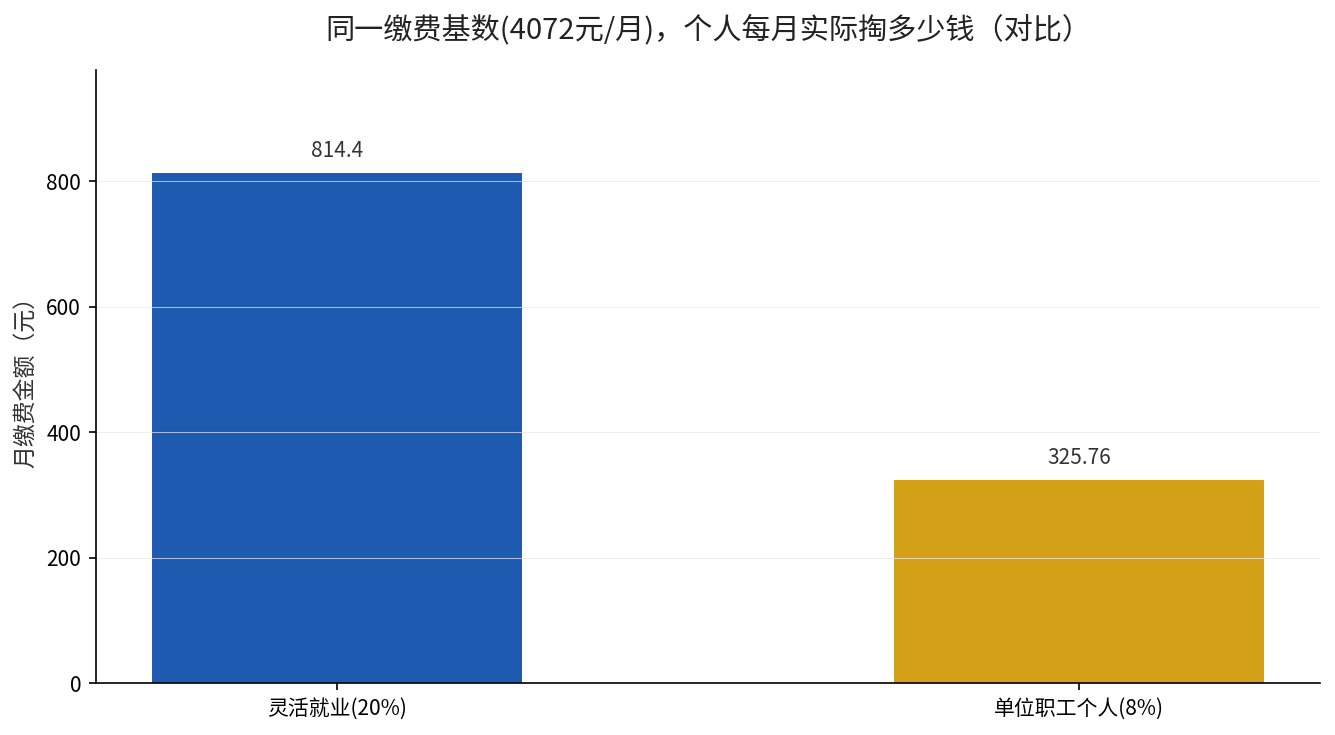
差别从缴费的第一天就开始了。灵活就业费率是20%,全部由老周自己出:4072×20%=814.4元/月,一年约9773元。而在职版老周,养老由单位缴16%、个人缴8%,两个加一起虽然更高,但老周自己只扣8%那一份:4072×8%=325.76元/月,一年约3909元。
一张表看清:同样基数,谁在掏谁的钱
| 对比项 | 灵活就业 | 单位职工(个人部分) |
|---|---|---|
| 缴费比例 | 20%(全自缴) | 个人8%(单位另缴16%) |
| 月缴金额(4072基数) | 814.4元 | 325.76元 |
| 年缴金额 | 约9773元 | 约3909元 |
| 进个人账户比例 | 8% | 8% |
| 退休待遇算法 | 同一公式 | 同一公式 |
看清楚这个差额:同样一个缴费基数,灵活就业每月自己掏814.4元,单位职工个人每月只掏325.76元,差出488.64元。一个月差近500块,一年差5864元,二十年下来就是11.7万元。这不是猜,是《社会保险法》写死的费率结构。湖南2025年度的缴费基数下限4072元,来自湖南省人力资源社会保障厅的相关公告口径。
拆解差距来源:三个变量摆出来
差距来自第一个变量——缴费主体。灵活就业的20%,是你一个人背;单位职工那24%里,个人只出8%,剩下16%由单位出。同一个缴费基数,落到个人钱包里的月负担,一个是814元,一个是326元。
第二个变量是个人账户。两者进个人账户的比例其实一样,都是缴费基数的8%。这正是关键——因为退休时”个人账户养老金”这一块,只跟8%的记账有关,所以你无论走哪条路,个人账户里的本金是一样多的。
第三个变量是领取公式。基础养老金的算法是:计发基数×(1+缴费指数)÷2×缴费年限×1%,这是人社部统一的基本养老金计发规则,跟你的缴费身份无关,只看基数和年限。所以退休待遇这一块,灵活就业和单位职工按同样基数同样年限缴,结果是同一条线。
一句话点破:你多掏的那十二个点,进了统筹基金池,而不是变成你个人账户里多出来的钱。待遇没变,成本变了。
结论:选灵活就业,难在”成本”,不在”待遇”
如果只盯着退休能领多少,那么灵活就业和单位职工按同样基数缴,结果基本持平——该领的基础养老金、个人账户养老金,算法是同一条。所以”灵活就业领得少”这个说法,前提是它往往缴的基数低、年限短,而不是身份本身拖了后腿。
真正拉开差距的是成本。灵活就业多掏的那一大块,本质是替单位出了钱。这也是为什么灵活就业人群最常喊”缴不起”——不是不想缴,是20%的全额,对没有单位分担的人来说,负担太重。
这笔账还有一层回本的意思在:你多掏的钱进了统筹池,并不会在未来某一天”退回来”,它是现收现付给现在的退休人员用的。所以对灵活就业的人来说,真正该算计的,是这20%里有没有更好的替代安排——比如往更低的档位先保底、再把省下的钱放进第三支柱个人养老金。
如果你有单位,务必确认单位按实际工资给你足额缴,别让单位用最低基数”省”你的钱。如果你只能走灵活就业,也尽量往上靠一档、把年限续足,别因为眼前的20%就草草停掉。关于湖南计发基数7618元这个数,来源是湖南省人社厅2024年度企业职工基本养老金计发基数公布口径;最低档缴15年到底领多少,我们之前算过:湖南最低档缴15年退休只领1167元。
你现在是以灵活就业还是单位职工身份在缴社保?社保卡里,你的缴费基数和单位缴费比例是多少?查一下,留言告诉我,我帮你看看你这条线下,自己到底多掏了多少钱。