
企业年金办法落地近十年,3241万参保职工到底多领多少?政策核心一次说清
很多人对”企业年金”的印象还停在”大厂和国企的专属福利”。可真把政策文件翻开来,会发现它已经滚成了一个三万六千多亿的盘子,每年还在往上涨。今天不聊虚的,把《企业年金办法》这套规则的核心拆出来,说清一件事:符合条件的人,到底能因此多领多少。
政策核心:三条规则,别只看第一条
第一,企业年金是”自愿建立、双方缴费”。根据《企业年金办法》(人力资源社会保障部、财政部令第36号,2017年发布),单位愿意建、职工参加,双方一起往个人账户里存钱。单位缴费一般不超过职工工资总额的8%,单位加个人合计不超过12%。
第二,钱进了个人账户,跟人走。这笔钱不属于单位,记在你名下,跳槽、调动都能转移接续,原来的缴费和年限都认。这一点很多人不知道,以为离职就”断”了,于是白白损失不少复利时间。
第三,退休时可以一次性或分期领取。它和基本养老金(第一支柱)是叠加关系,不是二选一——你领社保的同时,能再多拿一份企业年金的现金流,这是第二支柱最实在的价值。
这笔钱现在滚到多大了?一组官方数字
截至2024年末,全国企业年金的关键数据是这样的:建立企业年金的单位159287个,参加职工3241.84万人,积累基金36421.88亿元,同比增速14.2%。数据来源是人力资源社会保障部《全国企业年金基金业务数据摘要》2024年度,2025年3月披露。
14.2%这个增速意味着什么?意味着它不再是那几家头部企业的”小圈子”,而是正一年年往外扩。你在职的单位,很可能已经建了年金,只是没人大张旗鼓告诉你。这个盘子的覆盖面,比你想象的要宽。
缴费比例到底是怎么定的?一张图看明白
很多人只知道”到点扣钱”,却说不清单位和机构各自该缴多少。按《企业年金办法》36号令的规则,单位缴费一般不超工资总额的8%,单位加个人合计不超12%。这三档比例的关系,看下面这张图就清楚:
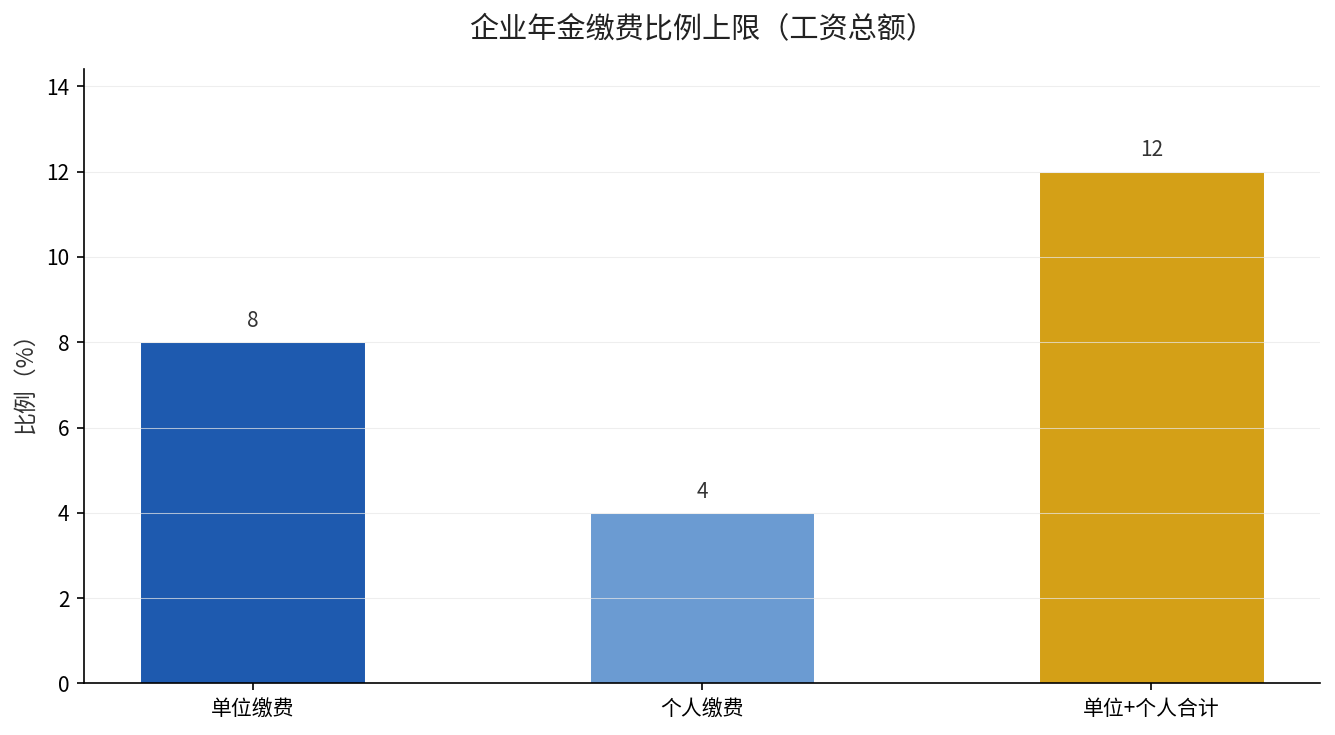
这里要注意一个细节:企业年金由单位缴费和个人缴费共同组成,单位的8%是上限、不是强制必须顶格。每个单位的具体方案可能不同,所以想算清自己账户攒了多少,得先问清你单位实际执行的缴费比例。
对谁影响最大?拆成三类人看
第一类,已经在国企、大厂且有年金的职工。你大概率已经在享受第二支柱的复利,但要核对一件事:你的单位缴费比例是多少、个人账户滚到多少了。很多人缴了却从不查账,等于把主动权交给了别人。
第二类,在中小企业、还没建年金的职工。你是受影响最大的一类——因为年金是自愿建立,单位没建不代表你没机会。你可以问清原因,也能在换工作时,把”有没有企业年金”当成衡量岗位的一项硬指标,主动把这笔福利谈进新offer里。
第三类,灵活就业人员。企业年金通常和单位绑定,你暂时没有这条通道,但这不等于你没有替代路径。个人养老金账户(第三支柱)就是你可以主动补上的那一块,自己给自己攒一份长期的钱。
收益率到底值不值?4.77%背后的信号
2024年企业年金市场加权平均收益率是4.77%,同样来自人社部《全国企业年金基金业务数据摘要》2024年度。要在当下利率一路下行的背景里读懂它:这不是一个很高的数,但它是”长期、专业管理”的复利结果。
同样是存养老钱,你自己随手买理财、存定期,和放进企业年金做长期复利,结果的差距会随着年限被放大。年金卖的不是某一年的高收益,而是”长期+纪律”——这才是它被人低估的地方。
什么时候开始、怎么领?几个时间点记住
一是建立时间:只要你在职、单位建立了年金,现在报名也来得及,没有任何”晚了”这回事。年金靠的是时间复利,越早开始,滚出来的雪球越大。
二是领取时间:到退休年龄、符合领取条件后,可以选择一次性领,也可以分期按月领。分期领能摊平税负,也更有”退休后稳定现金流”的样子。
三是转移时间:离职、跳槽的当下就该办转移接续,把账户里的钱和年限都带走,别留在原地成了”沉睡账户”。
企业年金、基本养老金、个人养老金,这三根柱子是叠加关系,不是互相替代。关于第三支柱个人养老金每年12000元到底能省多少税、退休领钱时那3%扣税划不划算,我们之前专门拆算过:个人养老金每年抵12000元税,退休领钱时扣3%划不划算。
想知道自己单位有没有年金、账户里已经攒了多少钱,去问人力资源或财务一句话就有答案。你现在的单位建企业年金了吗?去问一句,把你的缴费比例留言告诉我,答案就有了。