
灵活就业按最低档缴费,缴15年和缴20年,退休后每月到底差多少?
同样是灵活就业,有人卡着15年就停缴,有人咬着牙再凑5年。这笔账不摊开,很多人心里一直没底。今天用上海市2026年已公布的计发基数12577元,把两条路并排算给你看,一个数字都不含糊。
先把两条路的条件钉死
灵活就业人员参加职工基本养老保险,缴费基数可在当地全口径社会平均工资的60%到300%之间自己选档。按最低档60%来算,缴费基数是12577元乘以0.6,等于7546.2元。
灵活就业按20%的比例缴费,其中8%进个人账户,其余进统筹基金。也就是说,每月要交7546.2元乘以20%,等于1509.24元;其中进你自己个人账户的是7546.2元乘以8%,等于603.70元。
来源:缴费比例与选档规则依据《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号);上海市2026年度计发基数12577元来自上海市人力资源和社会保障局公布的缴费基数及计发基数文件。
同样的钱,15年停和20年停差在哪
养老金由基础养老金加个人账户养老金两部分组成。基础养老金按公式算:计发基数乘以(1加本人平均缴费指数)除以2,再乘以缴费年限乘以1%。按60%档、指数0.6代入,就是12577乘以0.8再乘以年限乘以0.01,等于每月100.616元乘年限。
个人账户养老金,是账户储存额除以139。60岁退休对应的计发月数是139个月。按每月603.70元、一年12个月存进账户(为便于看清,暂不计利息)来累:缴15年,账户约108665元;缴20年,约144887元。
来源:《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)规定的基础养老金与个人账户养老金计发办法,以及60岁退休139个月的计发月数。
一张表,看清两条路的差距
| 对比项 | 缴15年 | 缴20年 |
|---|---|---|
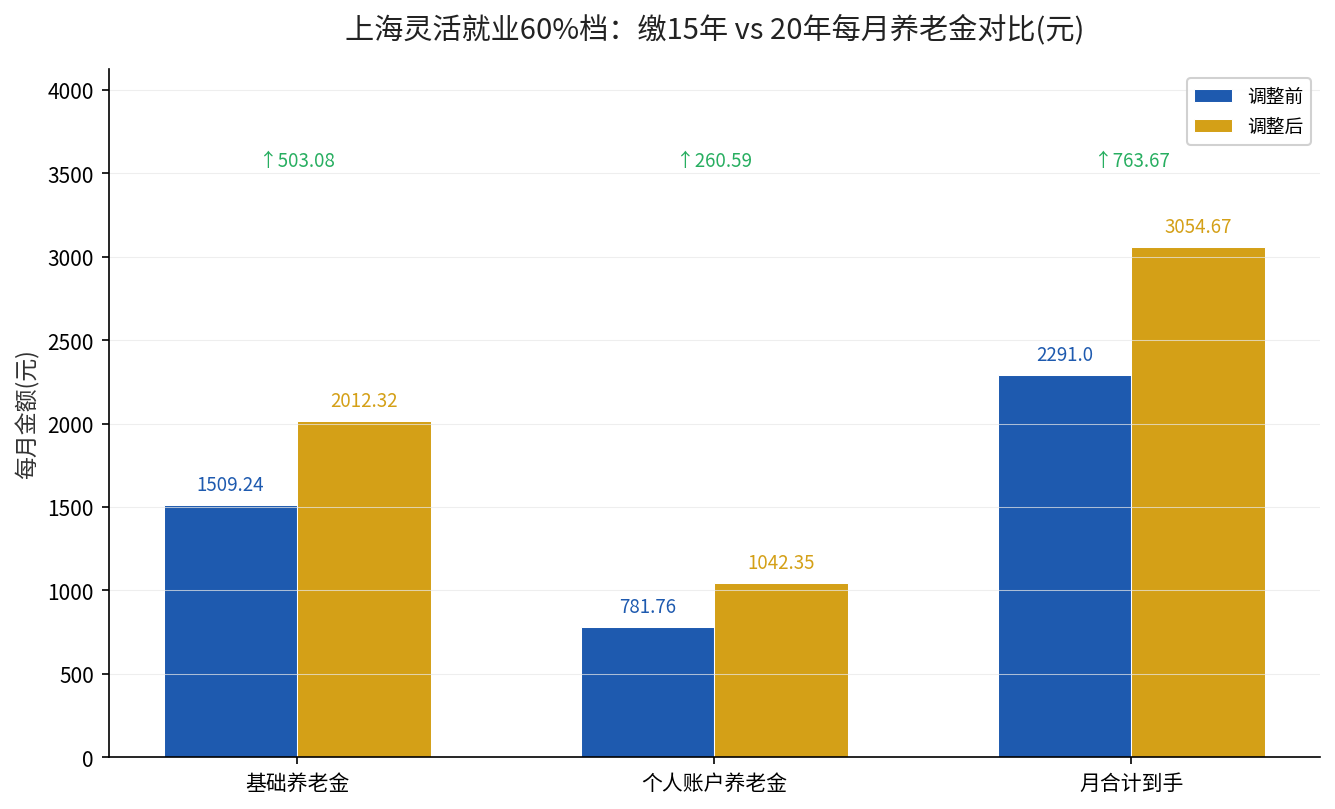
| 基础养老金(元/月) | 1509.24 | 2012.32 |
| 个人账户养老金(元/月) | 781.76 | 1042.35 |
| 每月到手合计(元) | 约2291 | 约3055 |
把三条线并排看,最直观的结论是:多缴5年,每月到手从2291元涨到3055元,一个月多约764元。一年下来就是9168元,这笔钱在退休后是一年一年持续领下去的。
多缴的5年,到底划不划算
多缴5年,自己多掏的钱是每月1509.24元乘60个月,约90554元。但每月多领的764元,一年约9168元,大约10年就能把多缴的本金领回来。
这里还没算利息,也没算基础养老金里”年限每多一年就多1%”的积累效应。算总账,只要退休后能领回10年左右,多缴的这5年就是赚的。
还有一个关键变化要盯住:按全国人大常委会2024年9月13日通过的延迟退休决定,最低缴费年限将从2030年起逐步提高至20年。卡着15年的”老算法”,对临近退休的人也要重新核对了。
来源:《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过)。
这里还要提醒一句:计发基数各省差异很大,同样缴15年、60%档,在不同省份落地的到手金额完全不是一个级别。我们之前把15个已公布2025年计发基数的省份做过一次完整排序,从上海12434元到贵州7324.5元,可以参考对照自己的退休地落在哪个档,详见2025年养老金计发基数榜单。
这笔账,你该怎么用
如果你还年轻、手头也紧,至少把缴费年限往长里拉,档位可以先低后高。如果你临近退休,先把本地人社部门公布的当年度计发基数查出来,自己套一遍公式。
想知道自己按现在的档位和年限,退休首月能领多少?把你的”所在城市、缴费档位、已缴年限”留言,我帮你按当地最新计发基数算一笔明白账。