
灵活就业缴15年、25年、30年,退休每月到底差多少?一笔账给你算透
同样是自己掏钱缴养老保险,有人只缴满15年就停了,有人一口气缴到30年。多缴这些年,退休后每个月到底能差出多少钱?这篇不绕弯,直接摆数字,把差距算给你看。
先给你吃个定心丸:养老金是”多缴多得、长缴多得”,这不是空话,是一条算得清楚的铁律。你多缴的每一档、多缴的每一年,最后都会一笔一笔落回你的账上。
先摆一个前提:养老金是由两块拼起来的
你每个月能领到的养老金,公式就一条:月养老金=基础养老金+个人账户养老金。基础养老金看你缴费的基数和年限,个人账户养老金看你账户里攒了多少钱、按多少个月来摊。
这里有个关键数,叫”计发月数”:退休越早,摊的月份越多,单月领到的就少;退休越晚,摊的月份越少,单月领到的反而多。这个规则出自国务院2005年发布的《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),是官方口径。
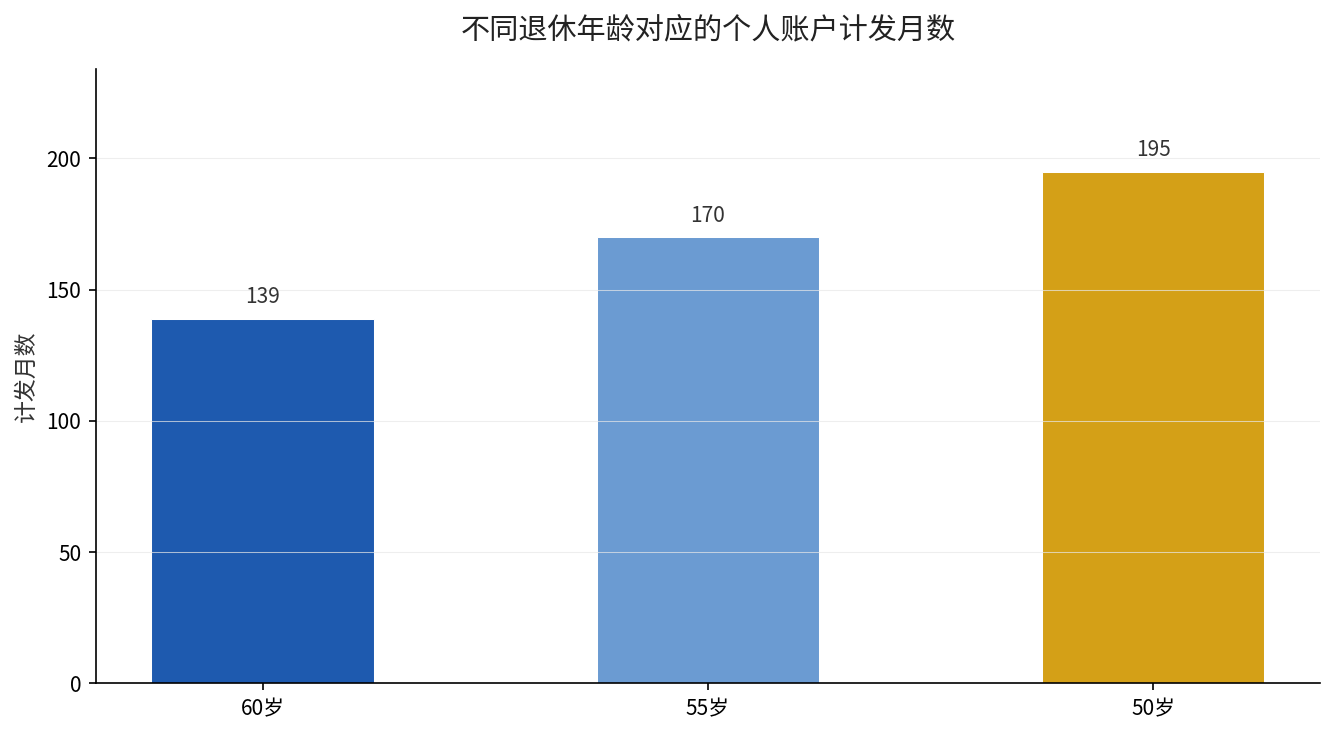
上面这张图就是计发月数的差异:60岁退休按139个月摊,55岁按170个月摊,50岁按195个月摊。同样多的个人账户钱,摊的月数越多,单月越薄。
同样条件,缴15年和缴30年差多少
我们假设一个灵活就业的人,一直按当地社平工资的100%档缴费,个人账户记账利率也暂时忽略不计,只比年限。缴费15年和缴费30年,基础养老金部分基本是2倍的关系——年限翻倍,这一块直接翻倍。
个人账户这块更直观:同样档位下,缴30年账户里攒的钱,就是缴15年的两倍;再用同样的计发月数去摊,单月多出来的也是一倍。
换句话说,在”多缴多得、长缴多得”这条铁律下,年限从15年提到30年,月养老金大致翻倍,而不是网上有人说的”缴满15年就够用了”。多缴的这15年,是实打实落到账上的。
为什么有人会卡在15年这条线
很多灵活就业的人对”15年”印象特别深,是因为它是领取养老金的法定最低缴费年限。缴满15年,到了退休年龄,你就有资格按月领钱,这个底线不能少。
但”有资格领”和”领得多”是两回事。法定最低年限只解决”能不能领”的问题,不解决”领多少”的问题。想退休后日子过得更宽裕,光踩这条底线远远不够。
尤其对灵活就业者来说,每一年、每一档都是自己真金白银掏出来的,很多人干到第15年就想着松口气、停掉不缴,这个决定一定要想清楚再下。
拆解差距:差距主要来自两个变量
第一个变量是年限。基础养老金=(退休时当地计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%。你看最后一截”×缴费年限”,年限从15到30,这一项直接翻倍。
第二个变量是档位。缴费档位决定你的”指数化月平均缴费工资”和每个月划进个人账户的钱。同样是灵活就业,按60%档和按100%档缴,回报是完全不同的两条线,缴费基数和档位怎么划,可以回看这篇。
结论:能多缴就多缴,能长缴就长缴
如果你现在身体和收入都允许,别只盯着”15年”这条最底线。15年是领养老金的最低门槛,不是”最优解”。年限长一点、档位高一点,退休后每个月多出来的钱,是今天多缴那点成本的数倍。
已经按最低档缴了很多年的,也别灰心,把是否提档这件事评估一下,短期肉疼,长期划算。关于缴费里个人和单位各出多少、这笔钱到底怎么算,可以回看这篇缴费拆解。
想知道你按现在的年限和档位退休能领多少,把你的缴费年限、缴费档次发过来,我帮你套公式算一笔。
(数据来源:国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),2005年12月发布。)