
湖南计发基数7618元,最低档缴15年退休只领1167元
打开电子社保卡,缴费月数刚好停在180个月。这是不少湖南灵活就业朋友的真实状态——缴满15年,账户一关,坐等退休。可等到真正领钱那天,社保卡到账的数字,可能会让人把手机屏看穿:1167块。
湖南的养老金计发基数2024年已经到7618元,2025年缴费基数下限也涨到了4072元。很多人心里默认:基数年年涨,退休怎么也得有两千上下。结果真按最低档缴15年,到手连1200都摸不到。这中间的落差,才是今天要算清楚的那笔账。
缴满15年就停,湖南退休首月到底拿多少
先把数字摆出来。湖南2024年度企业职工基本养老金计发基数是7618元/月,这是退休时算钱的基准,不是直接发到手的金额。2025年1月到12月,全省三项社会保险缴费基数上限调整到20361元/月,下限调整到4072元/月,这个下限对应的是60%这一档。
按最低档60%、也就是缴费基数4072元缴15年,退休后拿到的钱拆成两块:
基础养老金=7618×(1+0.6)÷2×15×1%≈914元;个人账户≈253元,两项合计1167元。
这是按当前基数做的静态测算,实际领取还要看退休当年的计发基数重算和历年缴费基数高低,但量级不会差太多。缴满15年就停,在湖南拿到的就是一千出头这个数。这不是吓人,是公式摆在那里。
基数都七千六了,为什么到手缩水成1167
这是最容易想不通的地方:计发基数7618元,看着不算低,怎么落到手里只剩1167。关键在那条公式里被忽略的缴费指数。
基础养老金里有一个”(1+缴费指数)÷2″。按60%档缴,指数是0.6,这个括号算出来是0.8。换句话说,不是按0.6去乘基数,而是被公式”往上抬”到0.8,再乘15年、再乘1%。这么一算,基数再高,落到头上的也只是”0.8倍基数的15%”,这就是认知反转的地方:缴费档位越低,公式越帮你”抬”,但年限短,抬完再乘15年还是少。
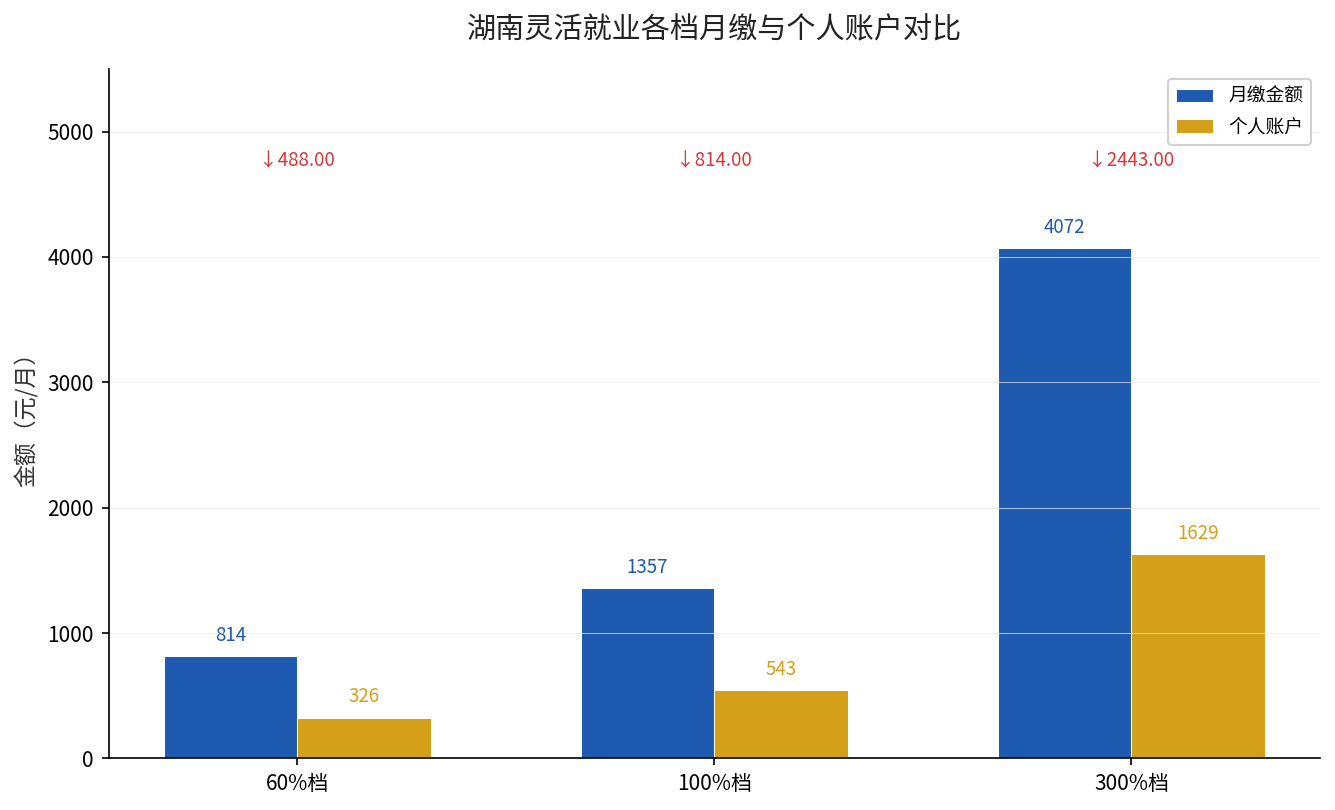
再看个人账户这一块。灵活就业按20%比例自己全额缴费,真正进个人账户的只有8%,剩下的12%进了统筹池。缴得少、账户薄,每月能领的自然就少。湖南灵活就业按不同档位缴,每个月掏的钱差别很大:
| 缴费档位 | 缴费基数(元/月) | 月缴金额(20%) | 年缴金额 |
|---|---|---|---|
| 60%档 | 4072 | 814.4 | 9773 |
| 100%档 | 6787 | 1357.4 | 16289 |
| 300%档 | 20361 | 4072.2 | 48866 |
60%档一年掏不到一万块,300%档一年要掏近五万。档位越高,个人账户累积越快,但60%都进了统筹这一条,始终不变。
多缴10年,每月多领近800块,差距让人睡不着
同样是湖南、同样按最低档,多缴年限带来的差距,比想象中大得多。
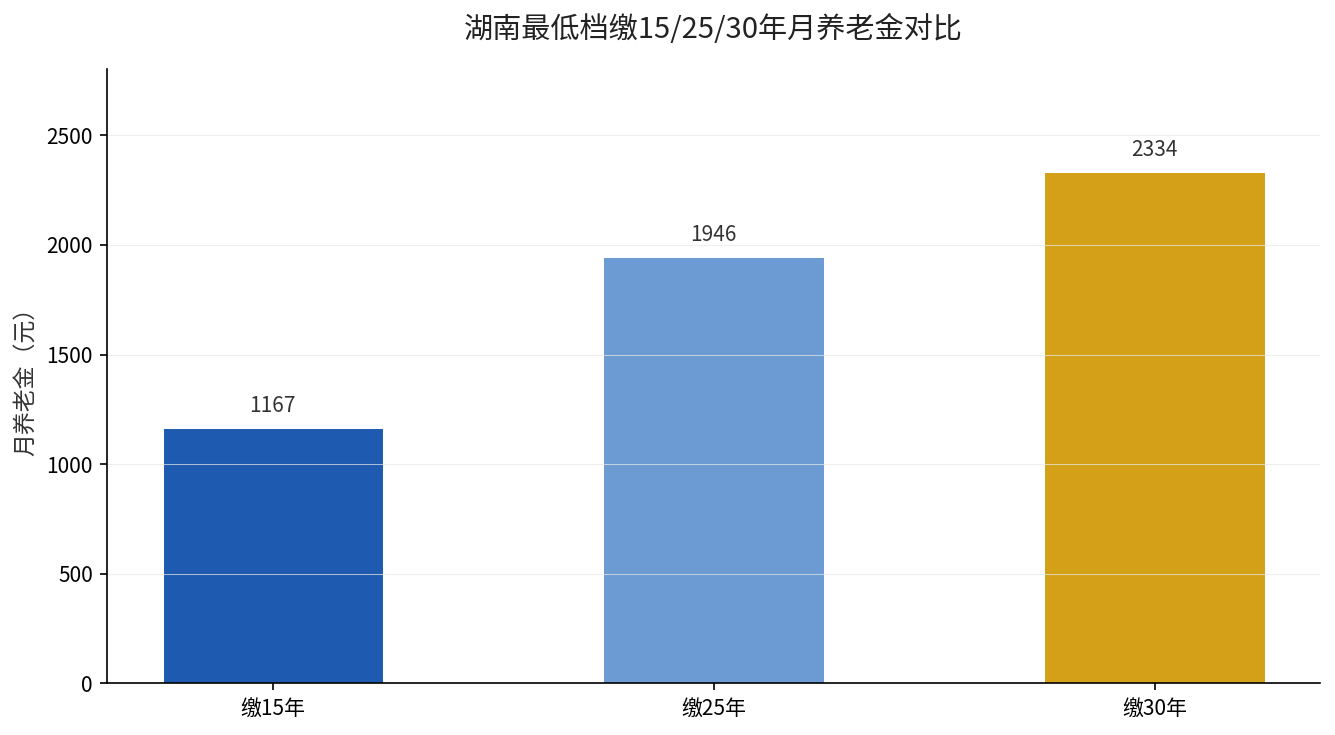
缴15年,基础养老金914元,个人账户253元,合计1167元。
缴25年,基础养老金=7618×0.8×0.25≈1524元,个人账户约422元,合计1946元。
缴30年,基础养老金=7618×0.8×0.30≈1828元,个人账户约506元,合计2334元。
从15年到25年,每月多了近800块;从15年到30年,直接翻了一倍。同样是湖南,多缴这10到15年,退休后的生活质量是两条线。一个月1167和一个月2334,中间差的,是往后二十多年每天的一顿像样饭菜。
灵活就业多缴的钱,六成进了统筹池
这是灵活就业群体最容易踩坑的地方。灵活就业按20%的比例自己全额缴费,其中只有8%进个人账户,剩下12%进统筹。也就是说,每掏100块,只有40块记在自己名下,60块进了大池子。
很多人纠结:到底是把档位提上去,还是多缴几年?账要算清楚。提档到100%、甚至300%,多掏的钱里,大部分还是进了统筹,个人账户只按8%累积;而延年,多缴的每一年都在拉长缴费年限,直接抬高”乘年限”那一项。对收入不稳定的灵活就业者来说,先保年限、再谈提档,往往更划算。
再算一笔回本的账。按60%档一年缴9773元,缴满15年一共掏了约14.7万。退休后每月领1167元,光靠到账的养老金,大约10年半能把本金领回来;这还没算养老金每年的上调,实际回本会更快。账算到这,很多纠结”值不值”的人心里就有底了:缴费不是消费,是一笔早晚要兑现的长期储蓄。
已经停缴的人,还有补救机会
如果已经缴满15年停了,也别慌。湖南养老保险的政策路径还开着:可以继续以灵活就业身份续缴,把年限往上拉;经济紧张时,最低档4072元起步,一年不到一万块也能续上。每多缴一年,基础养老金就多”0.8倍基数×1%”,这是明码标价、确定能拿回来的增量。
反过来想,停缴意味着把未来的基础养老金锁定在”15年”这个短档上。等到退休那年看到别人多领几百块,再想补缴,很多地方已经不再接受一次性补缴了。窗口期就摆在现在。
三件事,看完就去做
第一,打开电子社保卡,看看自己的缴费月数到底是多少,别被”缴满15年”这个模糊概念糊弄过去。第二,用7618元的基数,按自己的档位和年限,把上面的公式套一遍,算算退休首月大概能拿多少,心里先有个底。第三,能续缴就尽量续,每多一年,都是往退休后的饭碗里多添一口。
养老这事,最怕的不是钱少,而是一直没算清、稀里糊涂等到退休那天。账算清楚了,焦虑就散了一半;剩下的,是一年一年踏实缴下去的底气。