
个人养老金账户每年存1.2万,30年后能多领多少?精算模型测算
2024年12月15日,个人养老金制度从36个先行城市(地区)扩展到全国。作为第三支柱的核心载体,这个账户最值得关注的点,从来不是”收益率”,而是一套税收递延机制——国际上通常简称为 EET:缴费环节税前扣除、投资环节暂不征税、领取环节按 3% 单独计税。
从精算角度看,一个每年 1.2 万元、连续 30 年的现金流,在不同收益率假设下会滚成多大的数字;在”边际税率”与”3% 领取税率”之间,又存在多大的套利空间——这两个问题,决定了你”要不要缴、缴多少、投什么”。本文用一份简化的精算模型,把它算清楚。
一、先厘清一个前提:账户是”税制工具”,不是”收益率工具”
个人养老金账户本身不产生收益,收益来自账户内的投资——目前可投四类:储蓄存款、银行理财、商业养老保险、养老目标基金。账户真正提供的,是”税收递延”这项精算意义上的时间价值。
这套机制在国际上并不新鲜。美国的 401(k) 与 IRA、日本的 iDeCo,本质都是 EET 模式的税延养老安排。以美国为例,2024 年 IRA 年缴费上限为 7000 美元(50 岁及以上 8000 美元),401(k) 上限为 23000 美元(50 岁及以上 30500 美元)。中国的年缴上限 1.2 万元(约合 1700 美元)绝对值不高,但”税率差”的逻辑是一致的:高边际税率人群在缴费期少交税,把递延下来的税款也一起投入了复利。
二、精算模型:假设、结果与敏感性
2.1 模型假设(均标注来源与时效)
本模型针对一位 35 岁、年收入处于中高区间的缴费人,从 2026 年起每年缴满 1.2 万元、连续缴 30 年至 65 岁,并做如下假设:
- 缴费年限:30 年(35—64 岁,期末缴费);
- 年缴费:12000 元(现行政策上限,来源:人社部等五部门 2024 年 12 月通知);
- 投资收益率:乐观 4%、基准 3%、悲观 2%。区间依据:普通型人身险预定利率上限 2024 年 9 月起为 2.5%,职工基本养老保险个人账户记账利率已由 2016 年的 8.31% 降至 2024 年的 2.62%,故以 2%—4% 覆盖保守至中性的长期假设;
- 领取税率:3%(单独计税、不并入综合所得,来源:现行政策);
- 缴费期边际税率:分 20% 与 30% 两档做敏感性(对应中高收入家庭常见税档)。
2.2 测算结果
年缴 1.2 万元、期末年金连续缴 30 年,账户终值公式为:终值 = 12000 × [(1+r)³⁰ − 1] ÷ r。三个情景如下表:
| 情景 | 年化收益率 r | 30 年账户终值 | 领取时 3% 税 | 净到手 |
|---|---|---|---|---|
| 悲观 | 2% | 约 48.7 万元 | 约 1.46 万元 | 约 47.2 万元 |
| 基准 | 3% | 约 57.1 万元 | 约 1.71 万元 | 约 55.4 万元 |
| 乐观 | 4% | 约 67.3 万元 | 约 2.02 万元 | 约 65.3 万元 |
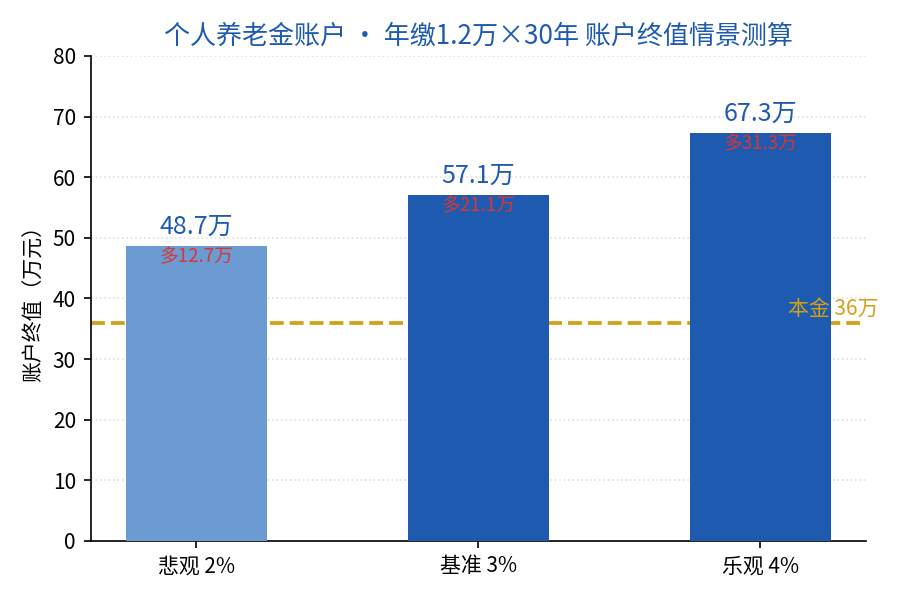
本金合计 36 万元(12000 × 30)。即便在最保守的 2% 情景下,账户净到手约 47.2 万元,较本金多出约 11 万元——这部分是”复利”与”税收递延”共同贡献的。
2.3 税收套利的精算价值
更关键的一笔账在”税率差”。以 30% 边际税率的缴费人为例:缴费期每年节税 12000 × 30% = 3600 元,30 年累计节税约 10.8 万元(名义值)。这笔被递延的税款,在账户里同样参与了 30 年复利。而领取时虽对全额(本金+收益)征 3%,但 3% 远低于 30% 的边际税率,税差约 27 个百分点——这正是 EET 机制对高税率人群的核心价值。
反过来,对边际税率为 0%(收入未达个税起征点、无需缴纳个税)的缴费人,EET 不仅没有税延价值,反而可能在领取时”倒贴”3%——这是下文”不适合谁”要单独提示的。
2.4 敏感性分析
单因子变化对结果的影响:
- 收益率每提高 1 个百分点,30 年终值约增加 8—10 万元(2%→3% 差约 8.4 万,3%→4% 差约 10.2 万)。这说明账户内”选什么资产”对终值的影响,大于”缴不缴”。
- 边际税率越高,EET 越划算:20% 税率下每年节税 2400 元,30% 税率下节税 3600 元,45% 税率下节税 5400 元——税差越大,递延价值越大。
- 领取税率固定 3%,是一个”封顶”的低税率,对高收入人群尤其友好。
三、策略建议:分人群看
适合的人群:边际税率 ≥ 20% 的中高收入家庭。税延价值明确,且 1.2 万元/年的额度对这类家庭是”无痛储蓄”。有资产配置需求的读者,可把个人养老金账户当作组合中”税收优化”的独立账户,优先配置长期收益更稳健、波动更小的资产(如养老目标基金或储蓄型产品),用足 30 年久期。
需要谨慎的人群:边际税率 0% 或接近 0% 的低收入人群。缴进去享受不到税延红利,领取还要交 3%,在多数情景下不占优,建议先确认自己的税档再决定。
流动性提示:账户资金在达到领取条件(退休、完全丧失劳动能力、出国/出境定居等)前基本锁定。30 年久期意味着这笔钱必须”真养老”,不适合用作短期周转。
四、核心结论
综合以上测算,从精算角度给出四点结论:
1. 在 2%—4% 的长期收益假设下,每年缴满 1.2 万元、连续 30 年,账户净到手约 47 万—65 万元,较 36 万元本金多出 11 万—29 万元,由复利与税延共同贡献。
2. EET 机制的核心价值在”税率差”:边际税率越高,递延价值越大;对边际税率 ≥ 20% 的人群,在现行政策不变的条件下,缴费大概率是划算的。
3. 个人养老金账户是”税制工具”而非”收益率工具”——账户内资产的选择对终值影响大于”缴与不缴”,在低利率环境下尤其重要。
4. 上述结论并非绝对:它依赖收益率与税率假设,若未来领取税率调整、或长期收益率持续低于 2%,结论会相应变化。建议以自身税档与投资能力为判断基准,而非简单”跟风缴满”。