
社保交15年和25年,养老金每月差845元,差在哪一步?
“交满15年就停,省下的钱自己存着不香吗?”这是很多年轻上班族算过的一笔账。但真按官方的养老金公式算一遍,你会发现,多交10年,一个月能差出小一千块,一年就上万。
同样条件,差多少?
我们用一个真实可验证的官方案例来算。重庆市人力社保局在解读养老金政策时,举过这样一个例子:老王和老张都是同一家公司员工,都60岁退休,缴费基数都是5000元,且都和当地上年度在岗职工月平均工资持平(平均缴费指数为1)。唯一不同的是,老王交了15年,老张交了25年。
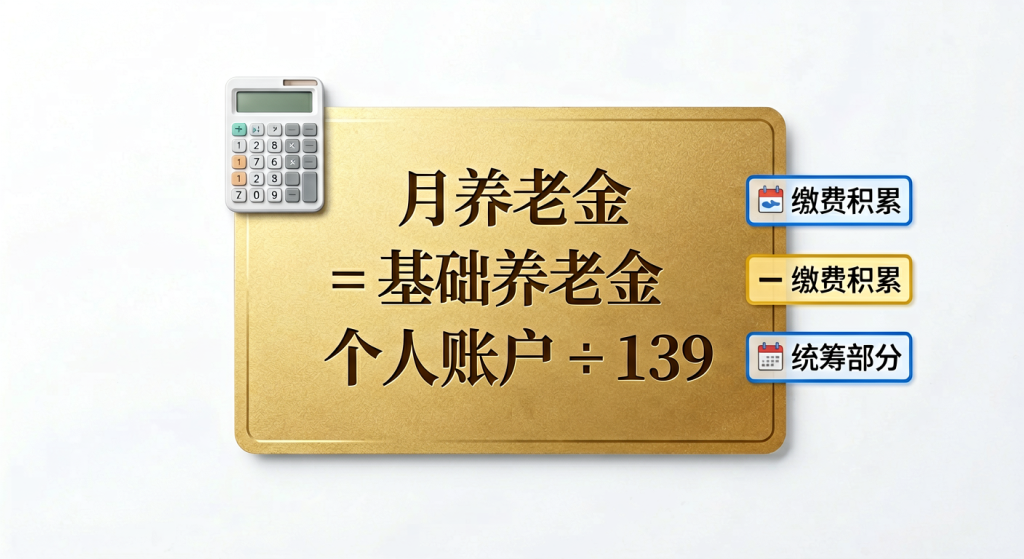
先说计算公式。养老金由两部分组成:基础养老金 =(退休上年度社平工资 + 社平工资 × 平均缴费指数)÷ 2 × 缴费年限 × 1%;个人账户养老金 = 个人账户累计储存额 ÷ 计发月数。其中60岁退休对应的计发月数为139。
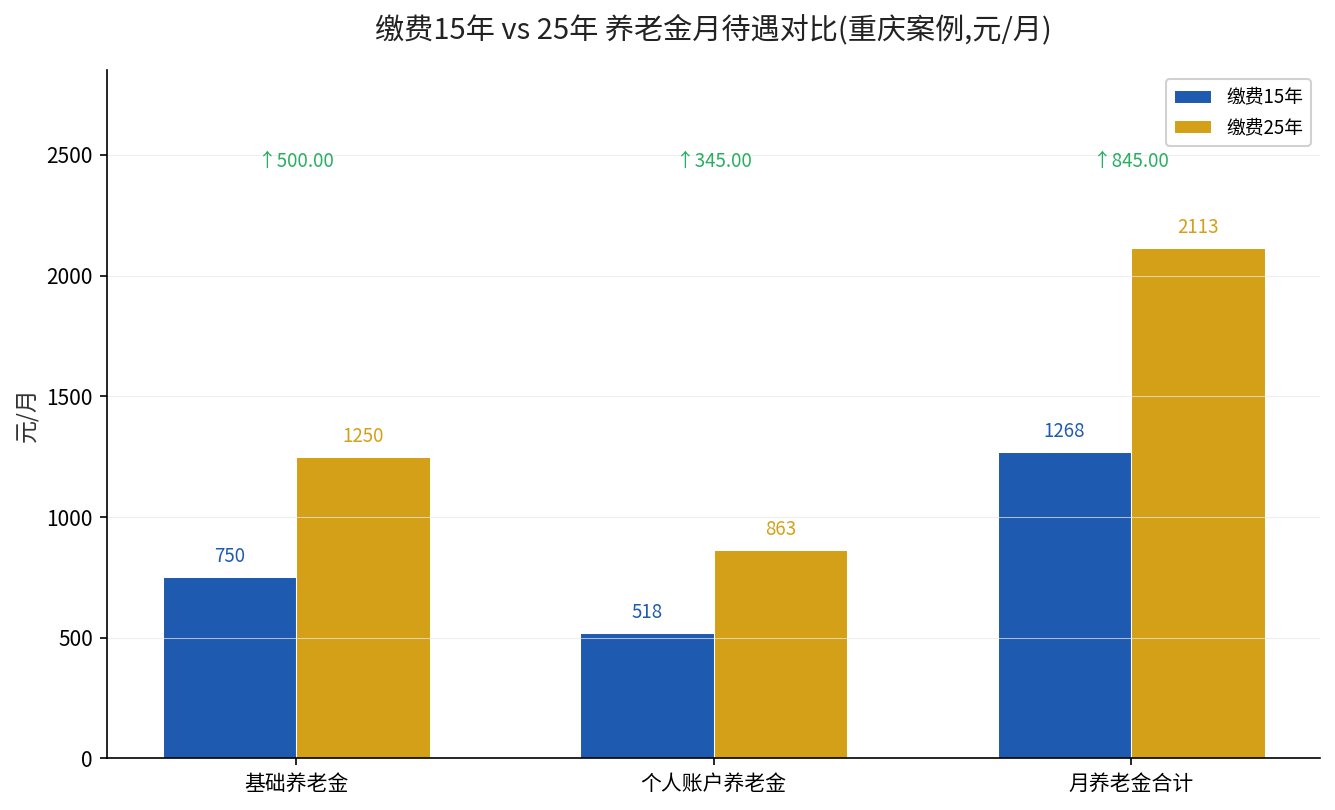
老王(15年):基础养老金 =(5000 + 5000×1)÷ 2 × 15 × 1% = 750元;个人账户养老金 = 5000 × 8% × 15 × 12 ÷ 139 = 518元。合计每月1268元。
老张(25年):基础养老金 =(5000 + 5000×1)÷ 2 × 25 × 1% = 1250元;个人账户养老金 = 5000 × 8% × 25 × 12 ÷ 139 = 863元。合计每月2113元。
两人每月相差2113 − 1268 = 845元,一年下来就是10140元。多交的10年,换来的是每个月多出一笔实实在在的底气。
拆解差距来源:多出来的钱花在了哪
这845元的差距,可以拆成两块看。
第一块来自”基础养老金”这一项,15年和25年差了整整500元。原因很简单:基础养老金里有个”缴费年限×1%”的乘法,年限从15变成25,多出的10年直接乘以系数再乘社平工资,基数越大、年限越长,基础养老金涨得越猛。这就是”长缴多得”的由来。
第二块来自”个人账户”。个人账户养老金是用累计储存额除以139个月算出来的,而累计储存额是按缴费工资的8%逐月累计的。多交10年,意味着个人账户里多积累了10年的本金(还没算利息),所以个人账户养老金从518元涨到863元,差了345元。
把这两块加起来,就是每月845元的来源。换句话说,多缴的年限并没有”浪费”,它同时放大了基础养老金和个人账户养老金两个乘数。
结论:交15年停,还是继续交?
如果单纯看”回本速度”,15年确实回本快,但回本之后,养老金的”厚度”就停在低位了。退休生活不是只活一两年,按60岁退休后平均再活20年以上算,这每月845元、一年上万的差距,20年就是20多万。
所以结论很明确:经济条件允许的情况下,尽量别停在15年最低门槛。缴费年限是养老金公式里最”值得”投入的变量之一,它同时作用于基础养老金和个人账户养老金两个部分,是名副其实的”长缴多得”。
当然也有例外:如果你面临断缴风险、收入长期不稳定,优先保住”不断缴”,再谈”多缴长缴”也不迟。医保的最低缴费年限往往还高于15年(不少地方男满25年、女满20年),停缴社保还可能影响退休后免缴医保费的资格。
几个你该记住的数字
- 基础养老金公式里的”×1%”:多缴1年,基础养老金就多社平工资的1%(按平均指数1算)。
- 计发月数不是”领几个月就停”:60岁退休计发月数139,但养老金是终身发放,个人账户领完由基金继续支付。
- 8%:个人缴纳部分按工资8%进入个人账户,这部分是”自己的钱”,交得越久存得越多。
- 多缴10年 ≈ 每月多845元(以5000元社平、平均指数1为例):一年10140元,20年20多万。
来源:重庆市人民政府网《养老保险缴15年和25年 退休金差别有多大——市人力社保局详解养老金政策》(2020年9月28日);海南省人民政府网《计算个人账户养老金的计发月数是怎么确定的?》(2022年4月,依据国发〔2005〕38号文件)。