
「退休了每月到底能领多少?」这个问题,十个人有九个人答得含糊。有人张口就说「缴满 15 年就够了」,有人分不清职工养老金和居民养老金,还有人以为养老金每年都按同一个比例普涨。
今天用人社部最新公报里的官方数字,把这些常见误解一个一个拆开。
先问两个问题,看你是不是也这么想
第一个问题:是不是只要缴满 15 年,之后停缴,退休后照样能领养老金的「最高档」?
第二个问题:同样是「养老金」,城镇职工领的,和城乡居民领的,是不是一回事、差得多不多?
如果你对这两个问题的答案都是「差不多吧」,那这篇文章正好替你把这层纸捅破。
误解一:缴满 15 年就能停,领的一样多
15 年只是「最低门槛」,不是「封顶」。我国的养老金计发遵循多缴多得、长缴多得,缴费年限越长、缴费基数越高,退休后算出来的基础养老金和个人账户养老金就越多。
说得直白点:一个人缴 15 年就停,和另一个人同样工资缴 30 年,退休后每个月差的是好几倍,而不是「一样领」。这层「续着交」的回报,恰恰是很多人低估的地方。
误解二:职工养老金和居民养老金是一回事
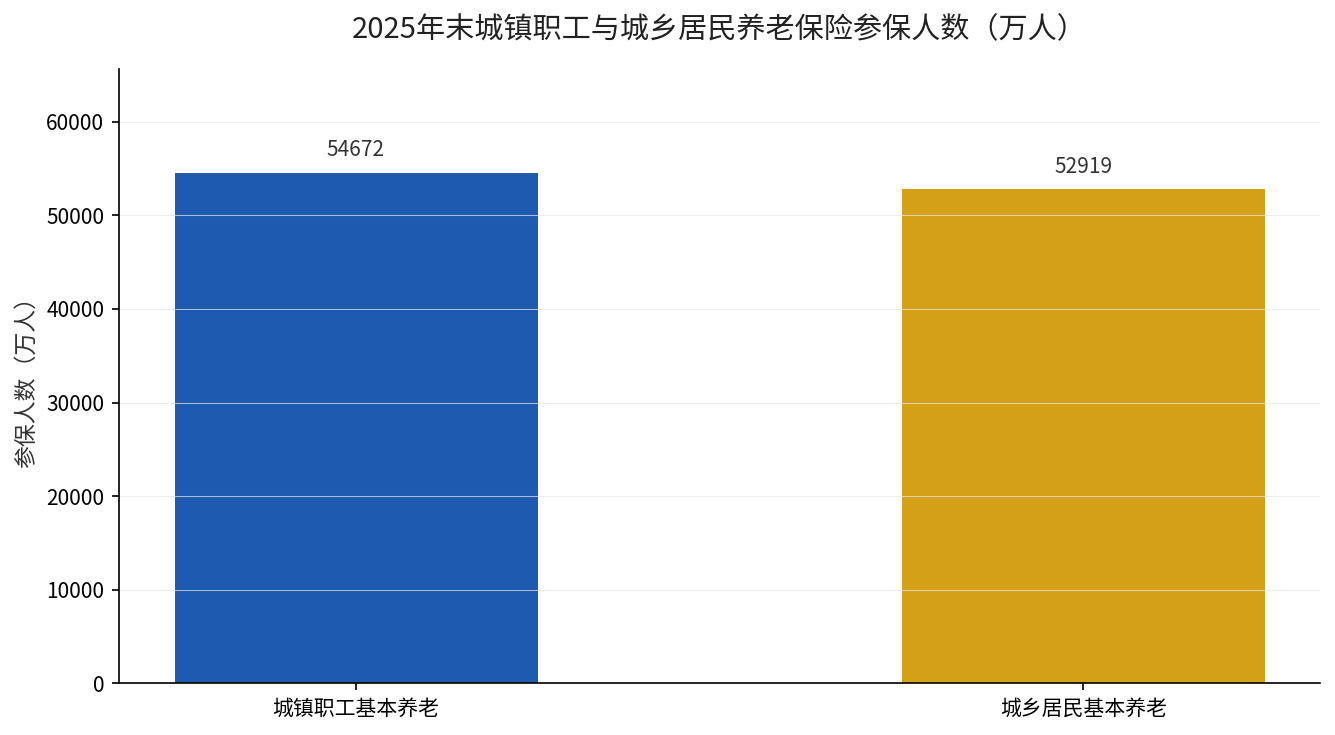
这是两个完全不同的制度,钱也不在一个池子里。人社部《2025 年度人力资源和社会保障事业发展统计公报》(2026 年发布)给出了两组关键数字。
城镇职工基本养老保险:参保人数 54672 万人,其中参保职工 39457 万人、离退休人员 15215 万人。全年基金收入 79170 亿元、支出 71203 亿元,年末累计结余 78685 亿元。
城乡居民基本养老保险:参保人数 52919 万人,其中实际领取待遇人数 18820 万人。全年基金收入 9487 亿元、支出 6223 亿元,年末累计结余 19774 亿元。
再补一个能直观感受差距的口径:国家统计局数据显示,企业退休人员月人均养老金从 2020 年的约 2900 元,提高到了 2023 年的 3162 元。而居民养老的待遇,主要由基础养老金和少量个人账户构成,两者的人均水平差距明显。看清这个落差,你就不会再把两个制度混为一谈。
看清差别了吗?职工养老是「单位+个人」强制缴费,单位缴进统筹、个人进账户,退休待遇由缴费年限和基数决定;居民养老是个人自愿缴费,多档可选,待遇以基础养老金兜底为主。两个制度参保人数接近,但基金规模和人均水平,完全不是一个量级。
误解三:养老金每年都按同一个比例普涨
「涨」是真的,「按固定比例普涨」是假的。人社部 2025 年三季度发布会通报,2025 年完成企业和机关事业单位退休人员基本养老金调整,全国总体调整比例为 2%,并重点向养老金水平较低人员倾斜。
注意「总体调整比例」四个字——这是全国加总的平均水平,落到个人头上,涨的金额跟你原来的养老金基数、缴费年限、是否属于高龄倾斜对象都有关。不是每个人都在原来的数字上「乘以 2%」这么简单。
一句话给你答案
养老金不是「缴满就一劳永逸」,也不是「全国统一涨」,而是「多缴多得、长缴多得」,职工和居民两套制度各算各的账。
如果你也在想这几个问题
问:居民养老金那笔「基础养老金」今年是多少?答:2026 年 7 月 1 日起,城乡居民养老保险全国基础养老金最低标准再提高 20 元,提到每人每月 163 元,惠及约 1.8 亿人。延伸阅读:城乡居民养老金再涨 20 元,最低标准提到 163 元/月,那篇把提标的账算得更细。
问:今年职工养老金调整,我能不能赶上?答:只要你在 2024 年 12 月 31 日前已经办完退休手续并开始按月领取基本养老金,就属于这次调整范围。
问:我交的是职工养老还是居民养老,去哪查?答:打开电子社保卡或国家社会保险公共服务平台,进「个人权益记录查询」,你的参保类型、累计缴费年限和历年缴费基数都列得清清楚楚。
你的缴费年限现在是多少年了?去电子社保卡里截个图看看,评论区报个数,我帮你估一估按现在的交法,退休大概能领到哪个区间。