
缴费15年和20年养老金差这么多:每月485元,多缴5年值不值?
“社保缴满15年就够了,多缴都是浪费。”这句话你大概听过不少遍。但缴费年限到底怎么影响你退休后每月到手的钱?今天咱们用一组真实的官方数字,把账算明白。
延伸阅读:《缴费15年和30年养老金差多少?60岁退休这笔账差出1519元》。
延伸阅读:《同样工龄30年,北京加18元、江苏加31元:2025年养老金调整的13元差在哪?》。
同样条件,差多少?
先看一个来自江门台山市社会保险基金管理局的官方案例:两个人都在2023年10月满60岁退休,缴费基数都按全省上年度在岗职工平均工资的60%缴,平均缴费指数都是0.6,唯一不同的是缴费年限——刘叔缴了15年,陈叔缴了20年。
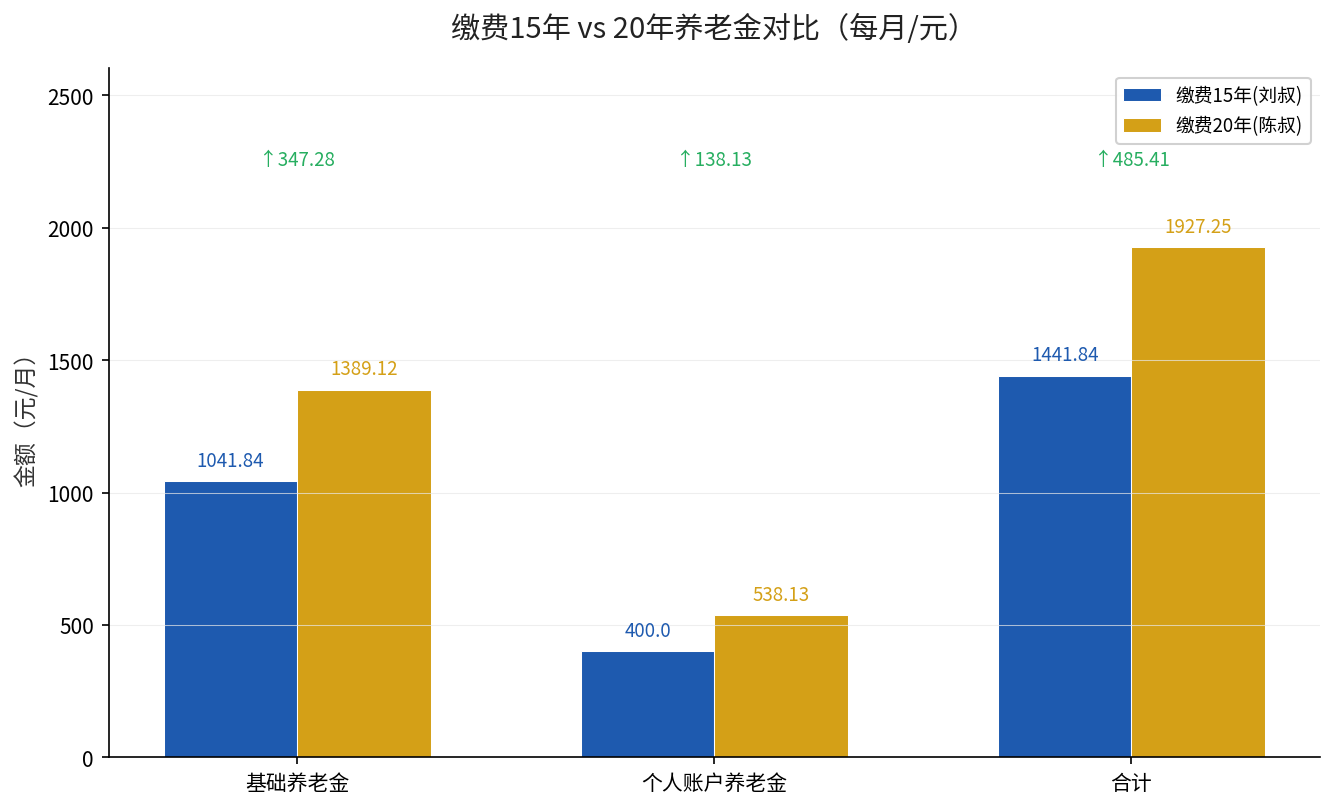
结果,刘叔每月基础养老金1041.84元,个人账户养老金400元,合计1441.84元。陈叔每月基础养老金1389.12元,个人账户养老金538.13元,合计1927.25元。两人每月相差485.41元,一年下来就是5824.92元。
拆解差距来源:多缴的5年去了哪里?
差距来自两部分。第一是基础养老金,公式是:基础养老金=(计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%。缴费年限从15年变成20年,多出的5年直接体现在这个”×年限”里,陈叔比刘叔每月基础养老金多347.28元。第二是个人账户养老金,多缴5年,个人账户里多存了一笔钱(每月按缴费基数8%记入),摊到139个计发月数上,每月又多138.13元(不含利息)。
结论:多缴的5年,值不值?
值。这不是”交不交都一样”。缴费年限越长,基础养老金和个人账户养老金”双涨”,而且是按复利式叠加——缴得越久,每年多出来的钱不是固定不变的,而是随年限持续放大。当然,值不值得还要看你的实际情况:如果你年龄偏大、缴费负担重,先把15年保底拿稳;如果你年轻、工作稳定,能多缴就多缴,缴费年限是养老金里最”划算”的杠杆。
来源:江门台山市社会保险基金管理局《【社保】缴费15年和20年,养老金有什么区别?》(官方公开案例,依据《社会保险法》第十五条及广东省粤府〔2006〕96号文规定的基本养老金计发办法)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。