
同样在上海打工、同样按最低档缴费,一个交了15年就停,一个老老实实交满30年,退休后每月能差出一千五百多块。这不是拍脑袋,是拿上海市2026年公布的计发基数,套国家现行公式一步一步算出来的。
延伸阅读:《缴费15年和20年养老金差这么多:每月485元,多缴5年值不值?》。
延伸阅读:《职业年金交15年和30年,退休每月差多少?这笔账很多人没算清》。
先看一个具体的算账
我们拿上海来算,因为上海是全国少数已经公布2026年最新计发基数的地区。根据上海市人力资源和社会保障局2026年8月18日发布的《关于调整本市2026年度社保缴费基数上下限》公告,2025年度全口径城镇单位就业人员平均工资为12577元/月,这个数字也就是2026年新退休人员的基础养老金计发基数。
再设定一个具体的人:小李,在上海打工,一直按缴费基数下限(社平工资的60%,也就是缴费指数0.6)参加职工养老保险,60岁正常退休。
基础养老金的计算公式是国家统一的:基础养老金 = 计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%。
套进去算,两个年限一对比,差距就出来了:
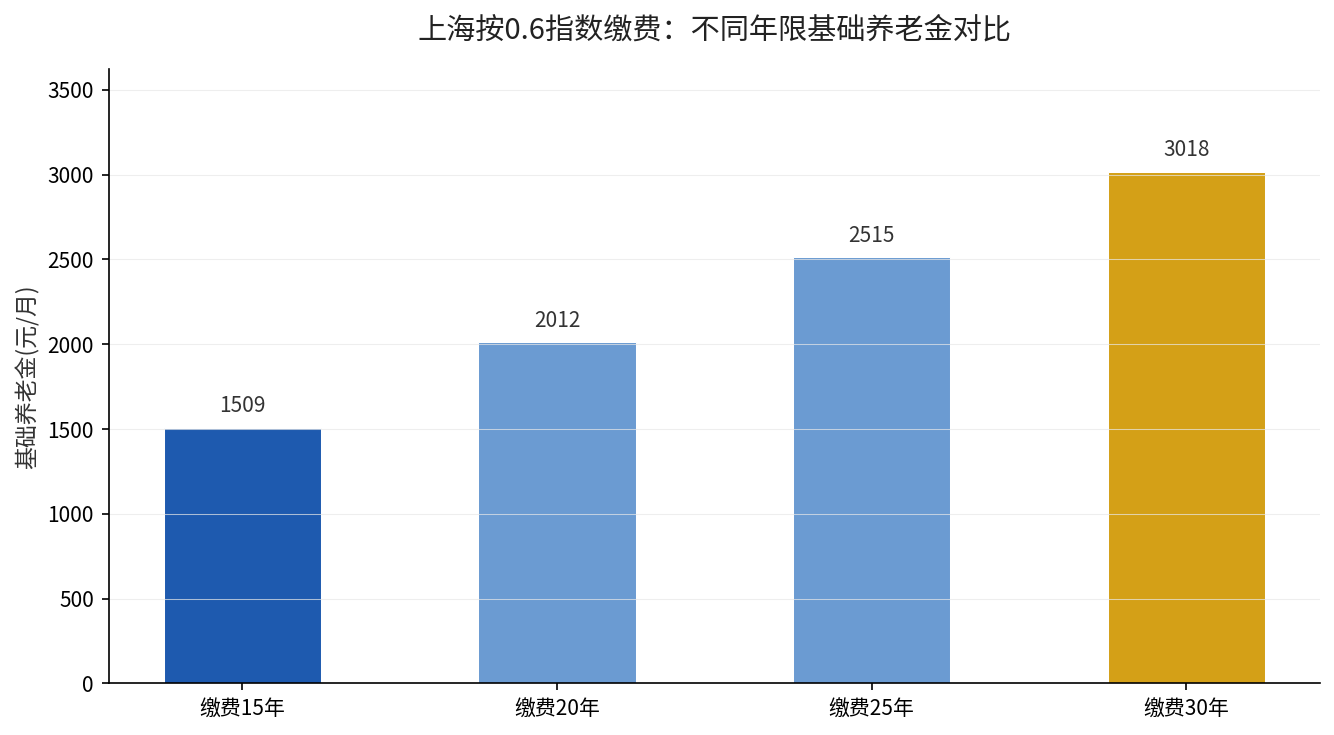
- 缴费15年:12577 ×(1+0.6)÷ 2 × 15 × 1% ≈ 1509元/月
- 缴费30年:12577 ×(1+0.6)÷ 2 × 30 × 1% ≈ 3018元/月
光基础养老金这一项,15年和30年就差了约1509元/月。这还没算个人账户养老金的差距——多缴15年,个人账户里的钱也翻了一倍左右,这部分又会再拉开几百块。
差距到底从哪里来
很多人以为缴满15年就能领钱,领多少都差不多。其实公式里藏着三个放大器,年限越长,效果越明显。
第一是年限本身的线性放大。基础养老金里,缴费年限每多1年,就多1%。15年是15%,30年是30%,这一项直接就是两倍关系。
第二是个人账户的复利积累。你每月工资的8%进入个人账户,这笔钱每年还在计息。多缴15年,不仅本金多一倍,利息滚起来差距更大。个人账户养老金=账户储存额÷139(60岁退休对应139个月计发月数),账户里钱越多,每月领得越多。
第三是缴费基数的连锁反应。年限长的,往往在职期间也经历了更多次社平工资上调,缴费基数水涨船高,整个账户的“含金量”更高。
为什么说“交满15年就停”最吃亏
根据国务院《关于渐进式延迟法定退休年龄的办法》(2024年9月13日发布),从2030年1月1日起,职工按月领取基本养老金的最低缴费年限将由15年逐步提高至20年,每年提高6个月,到2039年之后统一为20年。
也就是说,15年是眼下领取待遇的“底线门槛”,但绝不是“最佳档位”。把15年当成目标,等于放弃了公式里最划算的那部分——年限的红利。
这里要特别提醒一点:对在职职工来说,缴费是法定义务,不是想停就停。辽宁省人社厅辽人社〔2026〕19号文件里也明确,参保单位及其职工应依法继续缴费,不能因缴满15年就擅自停缴。
结论:多缴15年,值不值
答案很明确:只要你身体状况允许、收入能覆盖,多缴一定值。以上海为例,按最低档多缴15年,退休后基础养老金这项每月就多约1500元,一年近两万,这是只要活着就月月到账的终身现金流。
当然,每人的缴费能力和家庭现金流不同。灵活就业人员要量力而行,先保证“长期不断缴”,再在承受范围内提高缴费档次。真正该算的账,不是“交多少年能领”,而是“怎样让自己退休后每月领得更多、领得更稳”。
- 数据来源:上海市人力资源和社会保障局《关于调整本市2026年度社保缴费基数上下限》公告(2026年8月18日)
- 数据来源:国务院《关于渐进式延迟法定退休年龄的办法》(2024年9月13日发布)
- 数据来源:辽宁省人力资源和社会保障厅等四部门《关于公布2026年养老保险缴费基数等有关问题的通知》辽人社〔2026〕19号(2026年8月18日)
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。