
缴15年还是20年?养老金每月差485元,这笔账今天算清楚
很多人在交养老保险时纠结一个问题:到底交满15年就停,还是咬咬牙继续交到20年、甚至更久?多交的这些年,退休后每月到底多领多少钱?今天不绕弯子,直接用广东省江门市社保局官方公布的案例和公式,把15年、20年两笔账摆在一起,让你一眼看清楚”长缴多得”到底有多实在。
同样条件,多缴5年差多少?
先记住养老金的两条核心公式,这是全国统一的计发办法:
- 基础养老金 =(计发基数 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%
- 个人账户养老金 = 个人账户储存额 ÷ 计发月数(60岁退休为139个月)
为了公平对比,江门市社会保险基金管理局举了一个官方案例:两位都在2023年10月满60岁退休、缴费基数都按全省上年度在岗职工平均工资的60%、平均缴费指数都是0.6,唯一区别是缴费年限——一位15年,一位20年。计发基数按8682元计算,结果如下:
| 缴费年限 | 基础养老金(元/月) | 个人账户养老金(元/月) | 合计(元/月) |
|---|---|---|---|
| 15年 | 1041.84 | 400.00 | 1441.84 |
| 20年 | 1389.12 | 538.13 | 1927.25 |
看明白了吗?缴15年的每月领约1441.84元,缴20年的能到约1927.25元,两人每月相差485.41元,一年就是5800多元。多缴这5年,退休后每个月都实实在在地多拿近500块,而且这个差距会跟着养老金的逐年调整越拉越大。
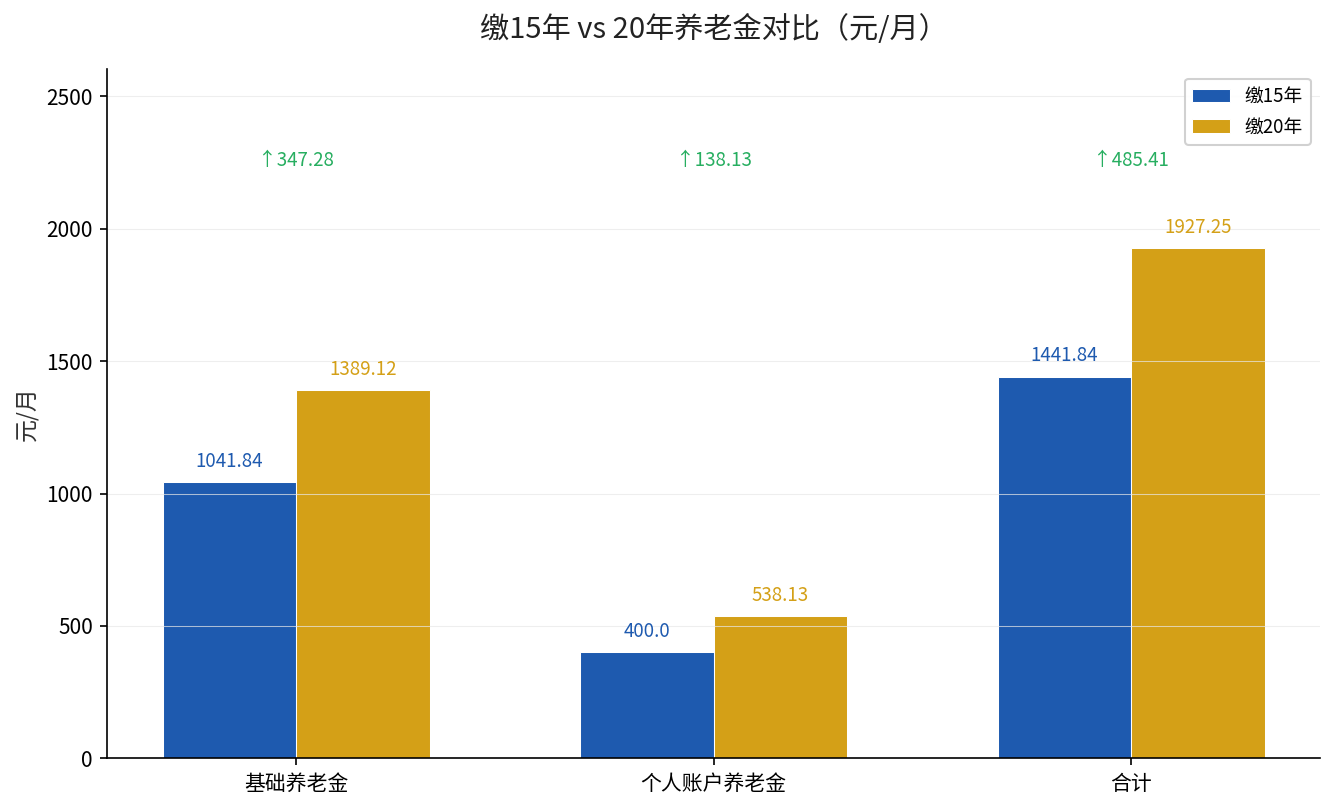
这张图把三项差距摊开看最直接:基础养老金、个人账户养老金两块都在涨,合计下来缴20年整整比缴15年每月多出485元。这个差额不是一次性,而是终身按月发——活得越久,累计多拿的钱越多。
拆解差距来源:为什么多缴5年差这么多?
差距这么大,原因其实藏在公式里,一层层拆开就清楚了。
第一层:基础养老金跟缴费年限是线性关系。仔细看公式,”× 缴费年限 × 1%”这一步,意味着缴费年限每多一年,基础养老金就多一个百分点对应的额度。缴15年是15个点,缴20年是20个点。在官方案例里,基础养老金这一项就从1041.84元涨到了1389.12元,多缴5年光基础养老金就多了347.28元。
第二层:个人账户储存额越积越多。个人账户是按你缴费基数的8%逐月记入的,交得越久,账户里滚存的越多。缴20年的账户储存额,自然比15年的多出一大截,再除以固定的139个月,个人账户养老金也跟着涨。
第三层:这是雪球效应,不是简单叠加。基础养老金涨了、个人账户也涨了,两块同时放大,最后叠加出来的总差距,就超过了任何一头的单边涨幅。这也是为什么”多缴一年好像没多多少”的错觉会骗人——单看一年不明显,但拉长到15年、20年的维度,差距就明显了。
结论:选15年还是继续交?
这个问题的答案其实很明确:如果你的经济条件允许,尽量往长了交、往高了交,而不是交满15年就停。
15年是领取养老金的最低门槛,是”保底”,不是”最优”。养老金的计发总原则就是”多缴多得、长缴多得”,缴费年限和缴费水平直接决定你退休后的生活水平。对灵活就业人员来说,缴费比例是20%(其中8%记入个人账户、12%计入统筹),在能力范围内适当拉长缴费年限、提高缴费档次,是收益最确定的一笔”养老投资”。
还有一点很多人担心:139这个数,是不是意味着只能领139个月(约11年半),领完就没了?根据上海市人力资源和社会保障局的官方回应,这是误解。计发月数只是计算个人账户养老金的”除数”,不是”领取期限”。养老金是发放终身的——个人账户储存额领完之后,由基本养老保险基金继续支付个人账户养老金,一直发到终老。活得越久,领得越多。
来源:江门市社会保险基金管理局《养老金怎样算?缴15年和20年有什么区别?》(2023年);上海市人力资源和社会保障局《养老金计发月数是139,我只能领139个月养老金吗?》(2021年9月13日)。