
职业年金单位加个人每月缴12%,缴费基数6000和10000,25年账户差14万、月领差1000多
同样是在编人员,职业年金账户里最后的余额,能差出十几万。这笔钱不看你工龄长短,就看两个数:缴费基数是多少、缴了多少年。今天光用算账,把这两个数的真实差距给你摊开。
先定一个具体的人,把基数算明白
职业年金是全国机关事业单位在编人员同步建立的第二支柱,单位和个人一起缴,比例是死的:单位按缴费工资的8%缴,个人再缴4%,合计12%,这笔钱全部进入你名下的职业年金个人账户,实账累积。
这套规则出自国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日印发)。所以你看,12%这个数不是哪家单位定的,是全国统一标准,从制度建立那天起就没变过。
同一家单位里,两个同事的缴费基数往往不一样——基数跟着你的缴费工资走。我们拿两个常见的数来算:一个基数6000元,一个基数10000元,两人都稳稳缴满25年。
同样25年,账户差多少
先把每个月的进账算出来。基数6000元,每月缴6000×12%=720元;基数10000元,每月缴10000×12%=1200元。一个月就差480元,一年5760元,单看一年感觉不多。
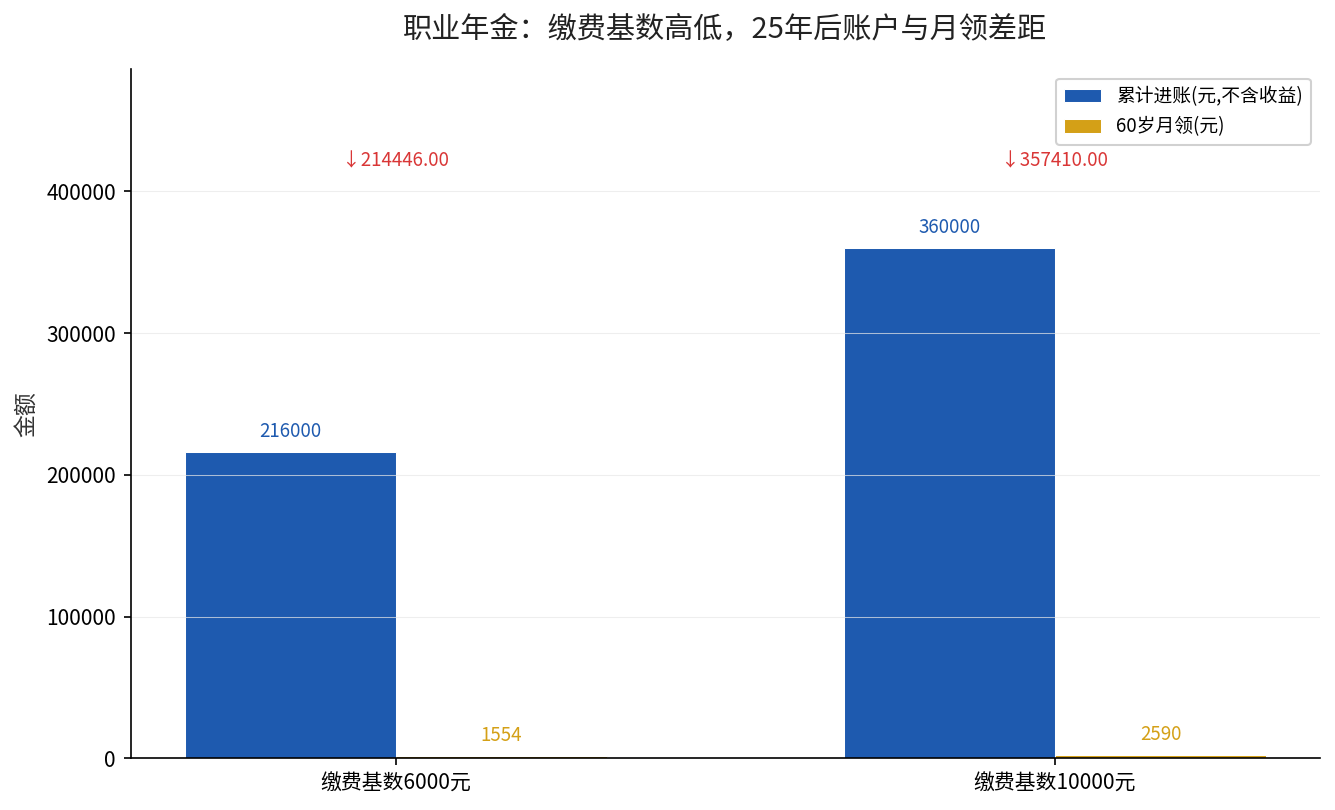
但职业年金是长期积累,基数低的那个从第一个月就输了。25年按300个月算,本金口径(暂不含投资收益):6000元档累计720×300=216000元;10000元档累计1200×300=360000元。两边的本金差距,是144000元。
换句话说,同样缴满25年,就因为缴费基数差4000元,账户本金直接差出14.4万元,这还没算投资运营带来的复利差。
| 缴费基数 | 每月缴存(12%) | 25年累计本金 | 60岁退休月领额 |
|---|---|---|---|
| 6000元 | 720元 | 216000元 | 1554元 |
| 10000元 | 1200元 | 360000元 | 2590元 |
上面这张表里,月领额是按60岁退休、个人账户计发月数139个月来算的:216000÷139约等于1554元,360000÷139约等于2590元。计发月数有全国统一的对照表,60周岁对应139个月,55周岁对应170个月,早退对应的数字更大(依据国务院《关于机关事业单位工作人员养老保险制度改革的决定》国发〔2015〕2号,2015年1月14日发布,配套的个人账户养老金计发月数表沿用至今)。
拆开看,差距从第一年就锁定了
为什么差这么大?因为职业年金的逻辑不是”按比例折算养老金”,而是”看你账上攒了多少,再除以计发月数”。攒得多,除数还一样,到手的自然多,这是最硬的一条规律。
你存进去的每一块钱,退休时都是你自己的。单位那8%不是进了统筹池,是进了你个人账户,明明白白记在你名下。所以基数越高,等于单位替你多缴的那部分也跟着水涨船高。
我们之前专门算过职业年金账户30万的情形,60岁退休每月领2158元,55岁只领1765元,逻辑和这里完全一致。延伸阅读:职业年金账户30万,60岁退休每月领2158元、55岁只领1765元。
结论:晚点定基数,不如早点把基数顶上去
如果你还在编内,且缴费基数还有往上调的空间,那这笔账几乎不用犹豫:基数每高一点,是单位8%加你个人4%一起多进账,长期看差距会被滚动放大。
若你的基数由工资自然决定、暂时动不了,那就守住”别断缴、缴久一点”这条底线。年份越长,本金越多,139这个除数摊给每一年的收益就越厚。
个人养老金的节税逻辑和职业年金的积累逻辑,说到底都是”早规划、早锁定”(个人养老金税收政策依据《关于个人养老金有关个人所得税政策的公告》财政部 税务总局公告2022年第34号,2022年11月发布),我们在《个人养老金节税按12000元算,税率20%每年净省2040元》里也拆过类似的账,可点这里对照着看。
你的职业年金缴费基数现在是多少?打开电子社保卡或者单位工资条看一眼,把数发在评论区,我帮你算算退休后大概能领多少。