
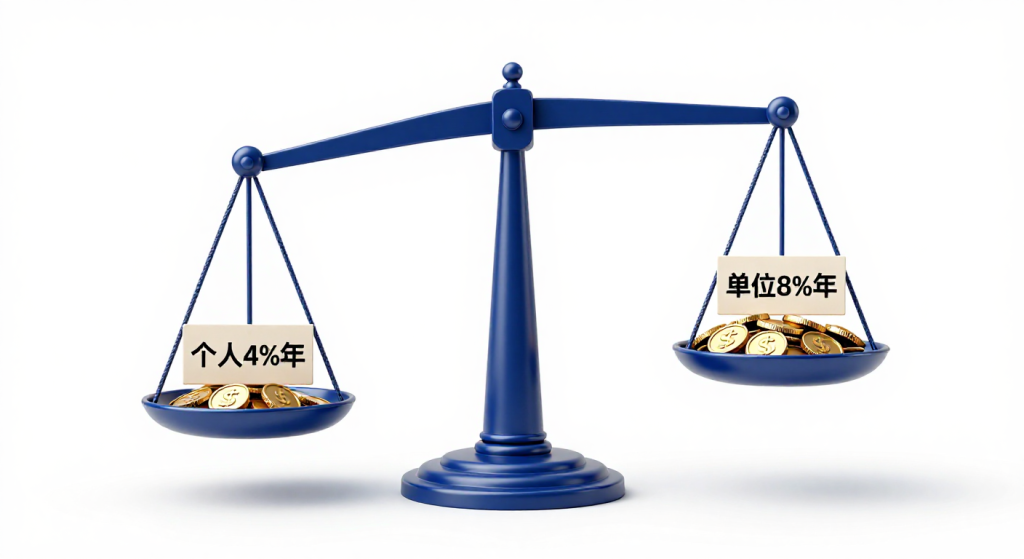
同样是机关事业单位干到退休,有人每月退休金里多出一笔悄悄自动发的钱,有人却从没见过。差别不在工龄,也不在职务,而在一个叫”职业年金”的账户。
这笔钱由两部分组成:单位按工资总额的8%替你缴,个人按本人缴费工资的4%自己出。今天我们把这笔看不见的钱摊开算清楚,看看有它和没它,退休后到底差多少。
同一个人,两种缴费,账差在哪
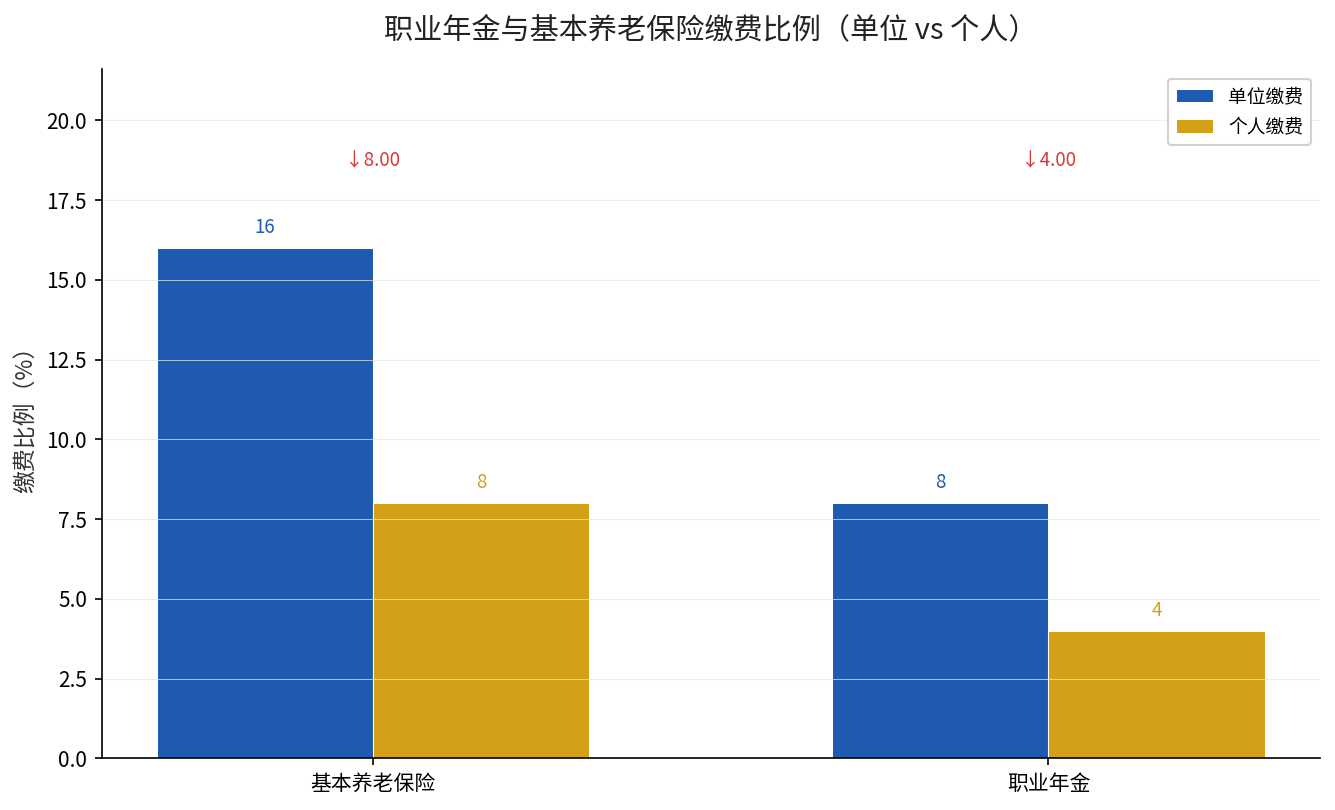
先说规则。根据国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号),单位为工作人员缴纳职业年金的费用,比例是本单位工资总额的8%;个人缴纳比例是本人缴费工资的4%,由单位代扣代缴。
机关事业单位参加基本养老保险时,单位还另缴基本养老保险费16%、个人缴8%。所以对机关事业单位职工来说,工资条上实际扣走的,不是一笔钱,而是两层:基本养老保险8%,再叠一层职业年金4%。
关键在第二层。基本养老金是”统筹+个人账户”,职业年金则是纯个人账户、完全实账积累,工资越高、年限越长,账户滚得越大。下面这张图把两层的缴费比例并排摆出来,一眼能看清差异。
算一笔实在账:同样工资,多缴的4%能滚成多少
职业年金与基本养老保险的缴费基数一致,都按本人缴费工资计算。假设一位机关事业单位职工,月缴费工资8000元,从2014年10月改革后一直按这个基数缴。
个人每月缴4%,即320元;单位每月缴8%,即640元,合计每月进入职业年金账户960元,一年就是11520元。这笔钱全部实账积累、市场化投资运营,按国家规定的收益计息。
需要注意的是,职业年金账户里的本金和收益都是真实可查的,不是”记账式”空转。各地对财政全额供款单位有”记账+记实”的过渡安排,但退休时都会由财政把单位缴费部分拨付记实,落到个人账户。
领取方式:按月领还是买保险,只能二选一
退休后怎么领这笔钱?《机关事业单位职业年金办法》规定两条路,只能选一条且选定不改。第一条是按本人退休时对应的计发月数,按月领取职业年金,发完为止;第二条是拿这笔钱一次性用于购买商业养老保险产品,按保险契约领取。
选按月领的,账户里的钱+收益全部被计发月数摊开,逐月发给你;没发完的部分如果人不在了,余额可以继承。选买商业保险的,就交给保险公司按契约给付,也依法可继承。两条路的本质区别,是把钱变成”有限期月金”还是”交给保险锁定长期给付”。
我们之前专门算过职业年金这笔钱到底能领多久、是不是139个月就领完,这里不再重复。核心记住一句:职业年金不是终身托底,它是你个人账户里实实在在攒出来的那部分,领完就没了,所以别把它和终身发放的基本养老金混为一谈。
有钱和没钱,退休后的真实差距
职业年金最直接的效果,是在基本养老金之外再垒上一层收入。人社部2025年9月26日在国新办发布会上披露,企业(职业)年金基金规模已达7.56万亿元,比”十三五”期末增加4.02万亿元,”十四五”期间投资收益额超过7560亿元。
职业年金已在全国33个区域建立(22个省、5个自治区、4个直辖市、新疆生产建设兵团及中央国家机关事业单位)。这意味着绝大多数机关事业单位职工,退休后都能多领这一笔。而没有职业年金的人,第二支柱就是零。
这笔差距不是小数。同样工龄、同样职务的人,一个在机关事业单位有职业年金,一个在无年金企业,退休后每月到手可能差出几百到上千元。差的不是国家的账,是你年轻时单位和你一起攒下的那笔钱。
算完这笔账你就懂了
职业年金的本质,是”单位白给你缴8%、再逼你自己存4%”的强制储蓄加福利。单位缴的那8%是实打实的额外补贴,比你自己单独存钱划算得多。
所以,如果你在机关事业单位,务必在工资条和电子社保卡里查一下自己的职业年金账户,看单位是否按月足额、按8%的比例缴纳。少缴、漏缴,亏的是你自己的养老本。
本文数据来源:国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号);国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号);人社部副部长李忠2025年9月26日国新办发布会披露(企业(职业)年金基金规模7.56万亿元等)。
你的职业年金账户现在攒了多少?打开电子社保卡,”职业年金”入口就能查到账户余额,建议你自己查一查。要是查出单位没按8%足额缴,对你来说就是退休后每个月少领几百上千块,这笔账值得算一算。