
缴费基数越涨越慢,将来你的退休金会跟着缩水吗
2026年许多省份的缴费基数涨幅比往年慢了一截。湖南——2025年基准6787元,2026年6843元,涨了0.83%,不到一个百分点。山东——全口径从7506涨到7621,涨了1.5%。上海——全口径从12434涨到12577,涨了1.15%。不少灵活就业的人看着这个涨幅,担心退休金也会跟着缩——今天把这层关系的账算清楚。
缴费基数涨得慢,首先影响的是个人账户
缴费基数管的是你每个月交多少钱、每月有多少划进个人账户。个人账户的8%是基数直接乘以8%得来的——基数涨得快,个人账户入账就快;涨得慢,入账就慢。
拿湖南2025→2026举例。2025年缴费下限4072元,进个人账户325.76元/月;2026年下限4106元(6843×60%),进个人账户328.48元/月——一年多进账32.64元。按15年缴,个人账户多攒489.6元,÷139=3.52元/月——微乎其微。
| 省份 | 2025全口径 | 2026全口径 | 涨幅 | 2025计发 | 计发涨幅(估) |
|---|---|---|---|---|---|
| 湖南 | 6787元 | 6843元 | 0.83% | 7694元 | ≈2.0% |
| 山东 | 7506元 | 7621元 | 1.53% | 7831元 | ≈2.0% |
| 上海 | 12434元 | 12577元 | 1.15% | 12434元 | 1.15%(并轨) |
| 新疆 | 8448元 | 8744元 | 3.5% | 8448元 | 3.5%(并轨) |
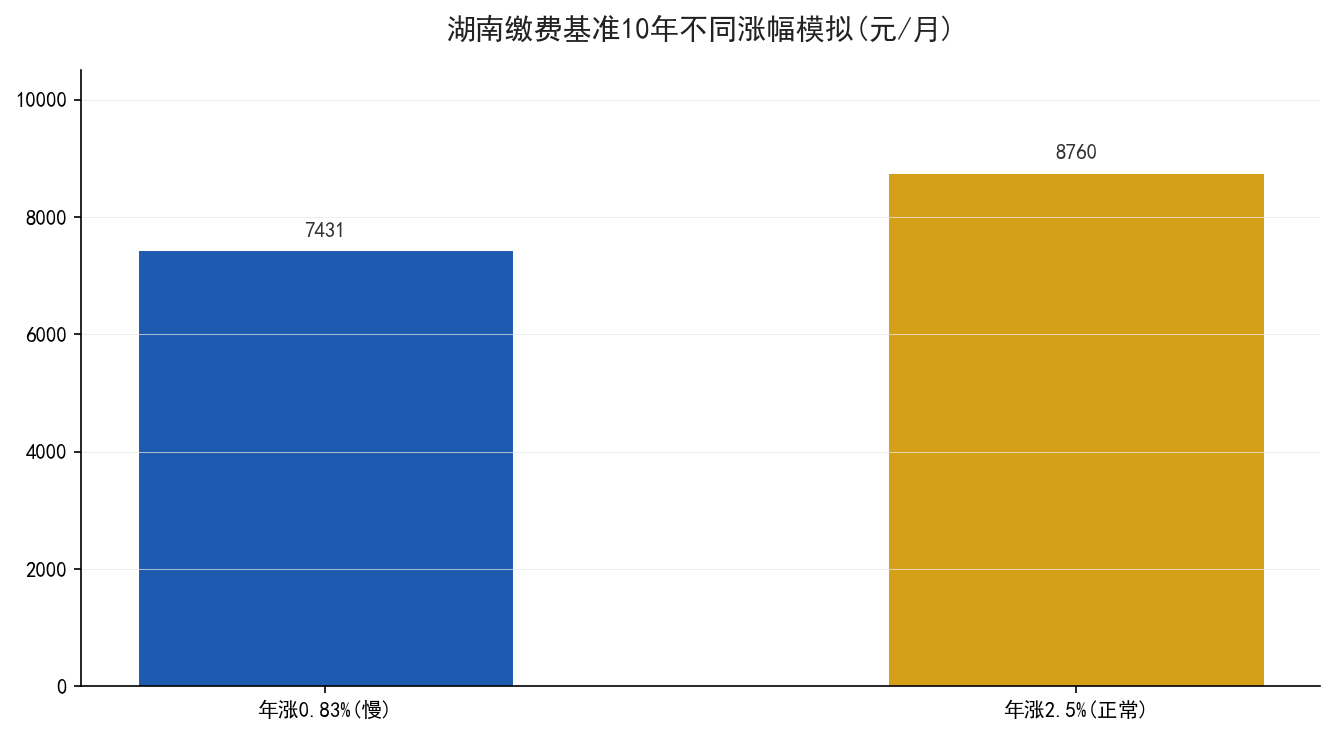
但如果这0.83%的慢涨持续十年——2026年基数6843,到2036年十年涨幅按0.83%复利约8.6%,基数到7425元。对比假设每年涨2.5%(历史上多数省的平均涨幅),十年后基数会到8690元——两人个人账户差出的钱除以139,每月差出几十块。所以缴费基数涨得慢对个人账户的冲击是累积的:短期看不出,十年以上开始有感觉。
基础养老金看的是计发基数,不是缴费基数
缴费基数涨幅放缓对基础养老金没有直接关系。基础养老金=计发基数×(1+指数)÷2×年限×1%。指数取决于你选的档位(60%=0.6、100%=1.0),只要档位不变、指数不变。年限是你实缴的年份。计发基数是省人社厅单独核定、Q4公布的一个数——这行数和缴费基数是两套独立的线。
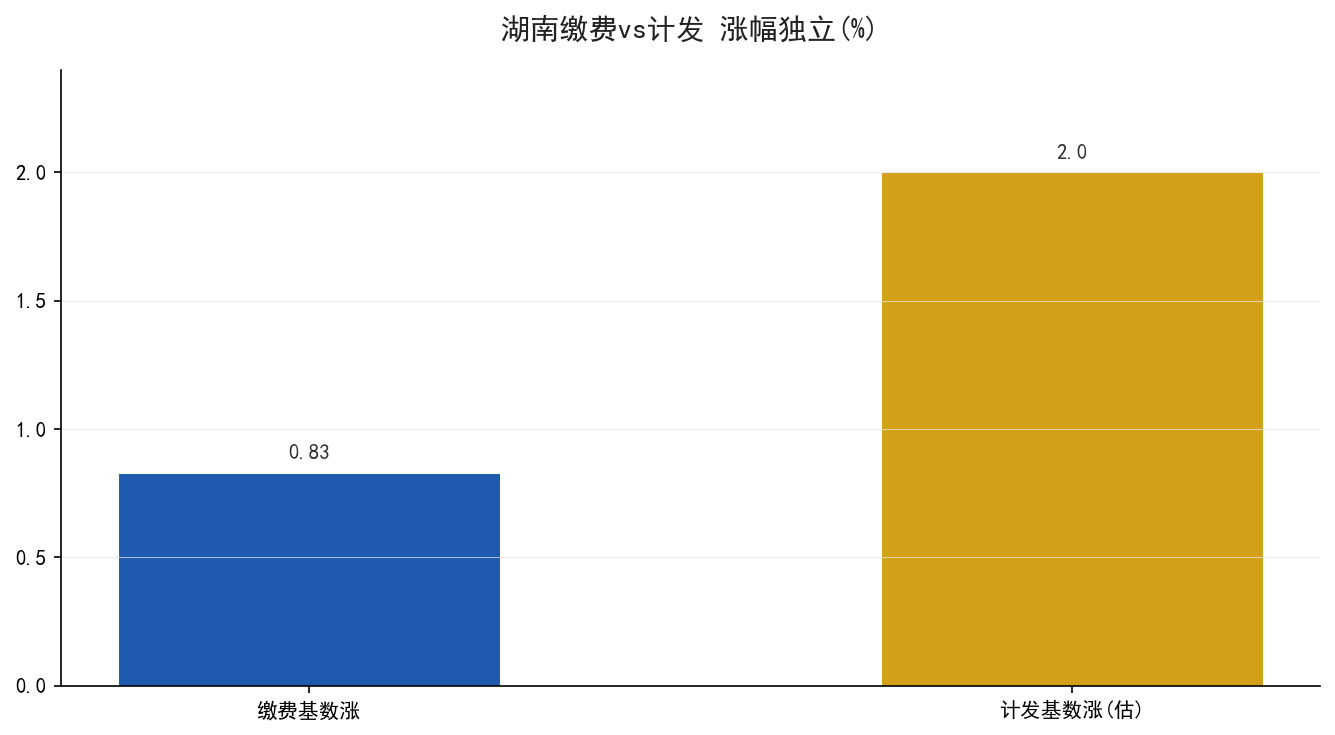
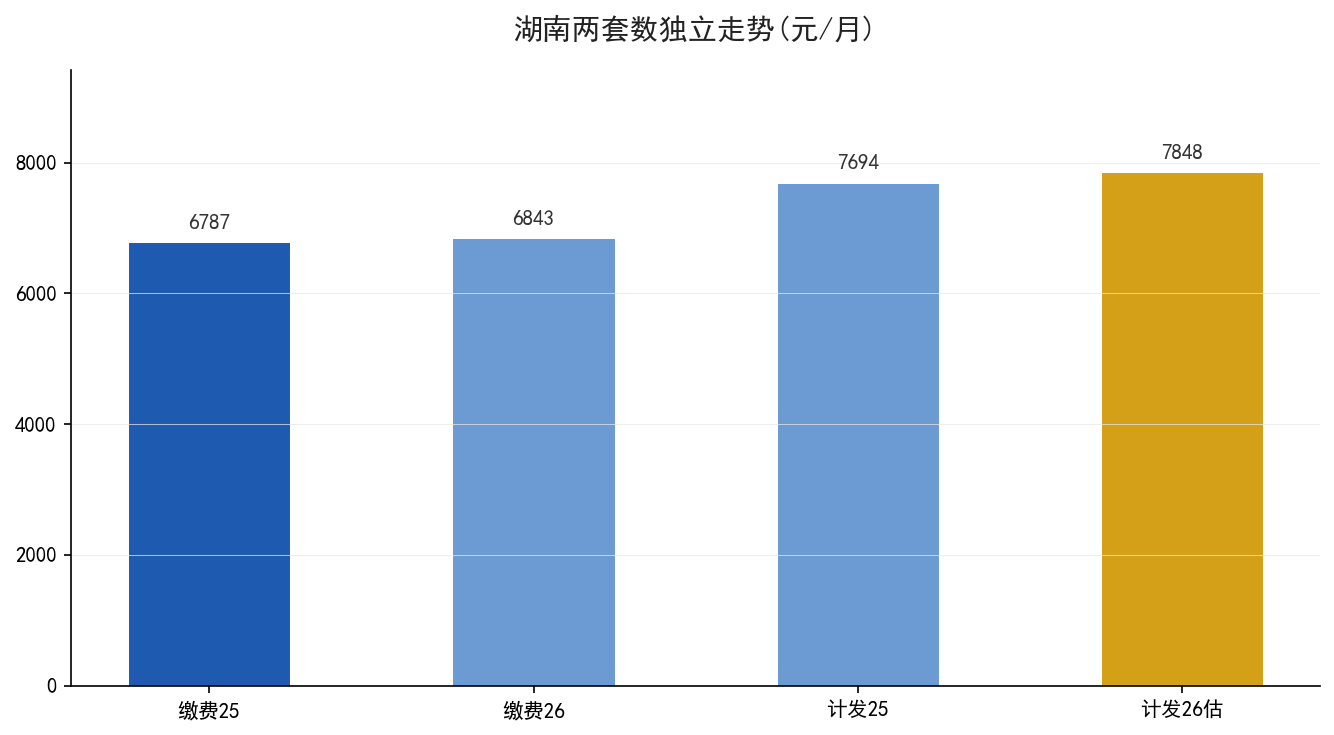
湖南2025年缴费基准6787元、计发基数7694元——缴费基准涨了0.83%变成6843元,但计发基数从7694到2026年Q4公布时涨多少,不会自动等于缴费基数的涨幅。湖南过去两年计发基数涨幅约2%~2.5%——如果2026年计发基数继续涨2%(约到7848元),基础养老金就跟着计发基数的涨幅走,和缴费基数涨0.83%没关系。
这就是计发基数独立核定对参保人的保护——缴费这一端涨得慢了,退休金另一端(计发基数)可以继续正常涨。两套数不是绑定的:缴费基数涨0.83%,计发基数可以涨2%。
唯一直接相关的:缴费指数被拉低了吗
有人担心——缴费基数涨得慢,是不是意味着自己的缴费指数会被拉低?指数公式:当年缴费基数÷当年全口径社平。全口径社平和缴费基准是一个数。所以只要你跟着下限调——下限跟着全口径60%走——指数永远是0.6,不会因为涨幅慢就被拉低。只有当你固定一个缴费基数不变、而全口径在上移的情况下,指数才会被摊薄。每年跟着新下限调一次,指数保持0.6没悬念。
缴费基数涨得慢,眼下该做什么
三句话。第一,缴费基数涨得慢不影响你指数——只要继续选60%档,指数就是0.6。第二,缴费基数涨得慢影响个人账户——但影响微乎其微(湖南一年多入账33块),不值得因为这个断缴。第三,退休金的大头在基础养老金,基础养老金看计发基数——计发基数独立涨自己的,盯住本省Q4计发基数发文的涨幅就够,缴费基数怎么走只是交钱这头的事。
最后补一句:这篇说的是缴费基数涨幅慢≠退休金跟着缩水。但有一个极端情况——如果某省经济长期下行、全口径连续多年不涨甚至跌了,那计发基数也会跟跌(并轨省直接等于全口径,没缓冲)。好在2025~2026年全国多数省份全口径社平还在涨——涨得少≠不涨。涨得少的时候,年限这根杆子更值钱。
参考资料:湖南省2025年度缴费基准6787元/月(湘人社厅2025-09-22)、2026年度6843元/月(湘人社规〔2026〕14号);山东省鲁人社字〔2026〕75号(全口径7621元/月);上海市2026年基数文件(全口径12577元/月)。全国各省近两年计发基数涨幅均值约1.3%~3.3%。