
职业年金单位缴8%记在账上,退休真能全到手吗?38万账户三笔账差在哪
老王在一家全额拨款的机关单位干了一辈子,今年刚办完退休。他翻开职业年金权益查询单,账户里躺着38.6万元,心里挺踏实。可同事老李一句话让他犯了嘀咕:”你单位缴的那8%,退休前都是’记在账上’的,不是现金,能全发到你手里吗?”
这句话戳中了很多机关事业单位职工的心窝子。职业年金这笔钱,单位每月按工资总额的8%缴、个人按本人缴费工资的4%缴,看着是白纸黑字的数字,可它到底怎么积累、退休后怎么领、能不能领回本,很多人算不清。今天就把这三笔账掰开揉碎讲明白。
第一笔账:单位缴的8%,到底是现金还是”记账”?
这里要分清两种单位。根据国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日发布),个人缴费实行实账积累,也就是你自己缴的那4%是真金白银进账户。
单位缴的8%就不一样了:财政全额供款的单位,单位缴费采取记账方式,每年按国家统一公布的记账利率计息,退休前再由同级财政拨付资金做实;非财政全额供款的单位,单位缴费才实行实账积累。所以老王单位缴的那8%,退休前确实是”账本上的数字”,要等退休时财政才把资金补进来做实。
这笔钱不会凭空消失,只是做实的时间点放在退休。真正影响你到手的,不是”记账”这个形式,而是后面的计发方式和投资运营的收益。
第二笔账:38.6万到底怎么领,每月到手多少?
职业年金的领取规则是”发完为止”,不是像基本养老金那样终身领取。退休后你可以按月领,也可以一次性购买商业养老保险,但唯独不能直接把现金一次性取出来。
按月领的话,月领金额等于退休时职业年金个人账户累计储存额,除以与你退休年龄对应的计发月数。计发月数是国家统一标准,依据《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)附件:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。
拿老王的38.6万来算一笔账:60岁退休,386000元除以139个月,每月约2777元,大约11年半领完;如果55岁退,386000元除以170个月,每月约2271元,要14年多才领完。退休越早,单月变少,但领取周期拉长,账户总额不变。
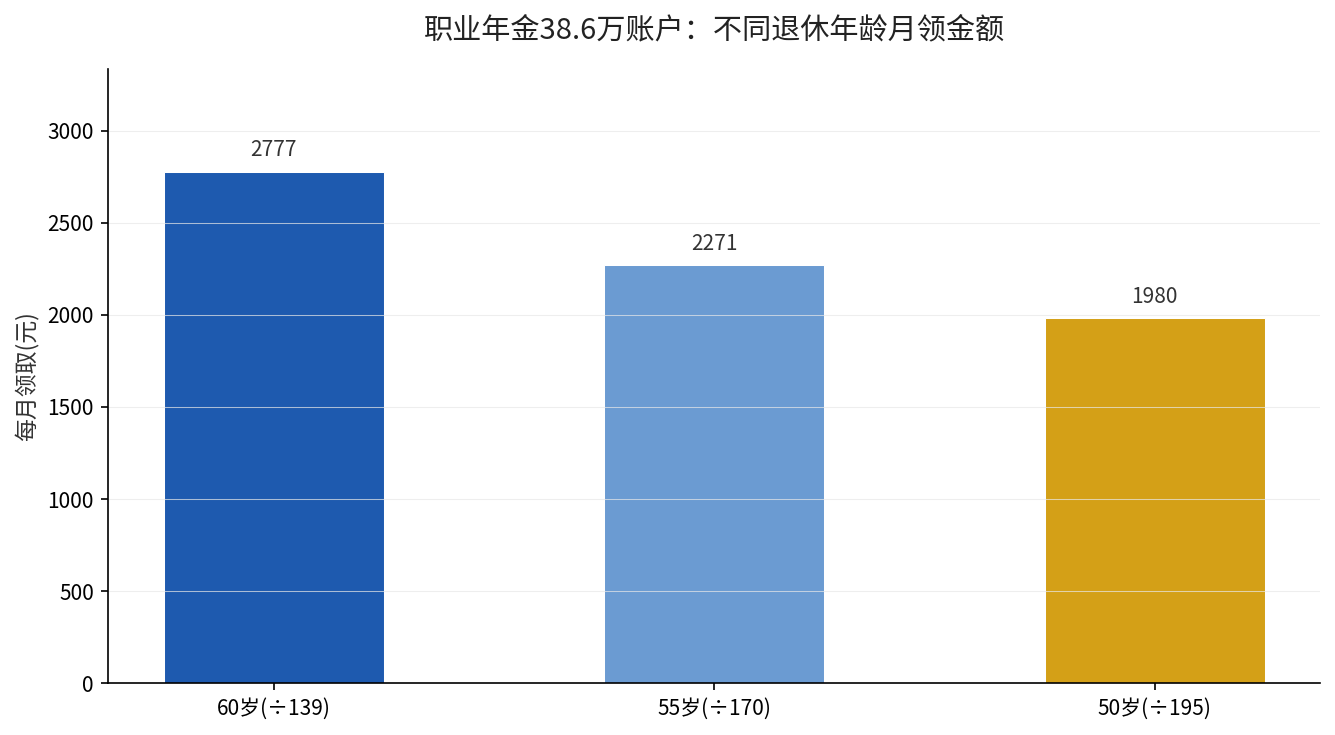
这张图把三个退休年龄的差异摆得很直白:账户总额相同,只是因为”除数”(计发月数)不同,每月到手的钱就差了近500元。计发月数不是”能领多少年”的上限,它只是把账户里的钱摊开来的除数。
第三笔账:这笔钱不涨,跟养老金是两码事
很多人以为职业年金会像基本养老金一样,每年跟着上调。这是最大的误解。职业年金是按账户余额”发完为止”,不参与国家每年的基本养老金调整,发到账户余额归零就自然停发。
想让这笔钱多涨一点,靠的是账户在积累期的投资运营收益。据人力资源社会保障部2025年三季度新闻发布会披露,截至2025年9月底,企业(职业)年金投资运营规模已超过7.7万亿元。账户里攒的钱越多、收益越好,退休后能发的总额就越高。
而且职业年金个人账户余额可以继承:退休人员没领完的部分、在职人员账户里的钱,都能落到继承人手里。这一点很多人不知道,等于给你的钱上了一道”最后保险”。
落到你身上:现在就做一件事
别等退休了才想起来查账。现在打开”掌上12333″或当地人社部门的App,找到”职业年金权益查询”,看看你个人账户的实账金额和单位缴费记账部分各是多少。
你单位缴的8%是”记账”还是”实账”,直接决定退休时财政拨付做实的节奏;你的退休年龄对应139个月还是170个月,直接决定每月到手多少钱。这两条查清楚,你心里这笔账就透亮了。延伸阅读:企业年金个人账户2027年起可线上转移接续,3389万职工的钱能跟着人走了。
想知道你自己退休后每月能领多少?把你的退休年龄和大致账户余额留言告诉我,我帮你按计发月数算一笔。